
Vermögensmanagement
Vermögensmanagement
Podcast

17.11.2026
Ein weltweiter Aktienindex enthält Tausende Unternehmen aus Dutzenden Ländern und wirkt damit als breit gestreut. Dieser Eindruck trügt jedoch, denn ein Großteil des Gewichts entfällt heute auf wenige große Technologiekonzernen, deren Kurse vom Boom rund um Künstliche Intelligenz getragen werden. Diese Unternehmen investieren Rekordsummen in Rechenzentren, Chips und Stromversorgung. Ein Teil dieser Investitionen wird inzwischen über Kredite finanziert. Bleiben die erhofften Erträge aus, stehen hohen Investitionen plötzlich erhebliche Schulden gegenüber. Warum das an frühere Börsenblasen erinnert und welche Folgen sich daraus ergeben können, erläutert unser Chefanlagestratege Reinhard Panse ausführlich in seinem Kapitalmarktausblick.
Umso lohnender ist der Blick auf Branchen, die ein Portfolio in früheren Krisen stabilisiert haben, Gesundheitsaktien fallen dabei ins Auge. Denn Medikamente, medizinische Versorgung und Gesundheitsleistungen werden weitgehend unabhängig von der konjunkturellen Entwicklung benötigt. Ein Blick auf vergangene Börsenkrisen zeigt, dass der Gesundheitssektor Verluste häufig besser begrenzen konnte als der Weltaktienmarkt. Was dahintersteckt, was die heutige Bewertung bedeutet und wo die Grenzen liegen, zeigt dieser Beitrag.
Eine Möglichkeit, Risiken breiter zu streuen, ist die gezielte Verteilung über verschiedene Branchen hinweg. Während Unternehmen in wirtschaftlich schwierigen Zeiten Investitionen zurückstellen und Verbraucher ihre Ausgaben einschränken, bleibt die Nachfrage nach Medikamenten, Lebensmitteln und Strom weitgehend bestehen. Diese Branchen sind daher weniger konjunkturabhängig als beispielsweise Autobauer, Reiseanbieter oder Banken.
Auch der Gesundheitssektor weist diese Eigenschaften auf. Zu ihm zählen Unternehmen mit sehr unterschiedlichen Geschäftsmodellen: Pharmakonzerne, Biotechnologieunternehmen, Hersteller von Medizintechnik für Operationen, Diagnostik oder Implantate ebenso wie Dienstleister, etwa Krankenhausbetreiber und Krankenversicherer. Deren Geschäftsentwicklung wird neben der allgemeinen Wirtschaftslage von Faktoren wie medizinischem Fortschritt, neuen Behandlungsmöglichkeiten und dem demografischen Wandel geprägt. Insbesondere aufgrund einer alternden Bevölkerung dürfte der Bedarf an medizinischer Versorgung langfristig eher zunehmen.
Wir haben untersucht, wie sich der Sektor in den sechs größten Börsenkrisen seit 1998 gegenüber dem Weltaktienmarkt entwickelt hat.
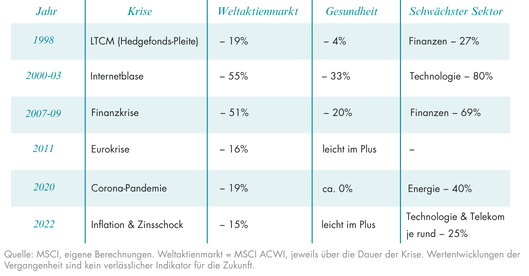
In keiner der sechs ausgewählten Krisen schnitt der Gesundheitssektor schlechter ab als der weltweite Aktienmarkt. In vier von sechs Fällen lag er nahe der Nulllinie oder darüber. Die Auswertung zeigt damit eine relative Widerstandsfähigkeit, aber keinen vollständigen Schutz vor Kursverlusten.
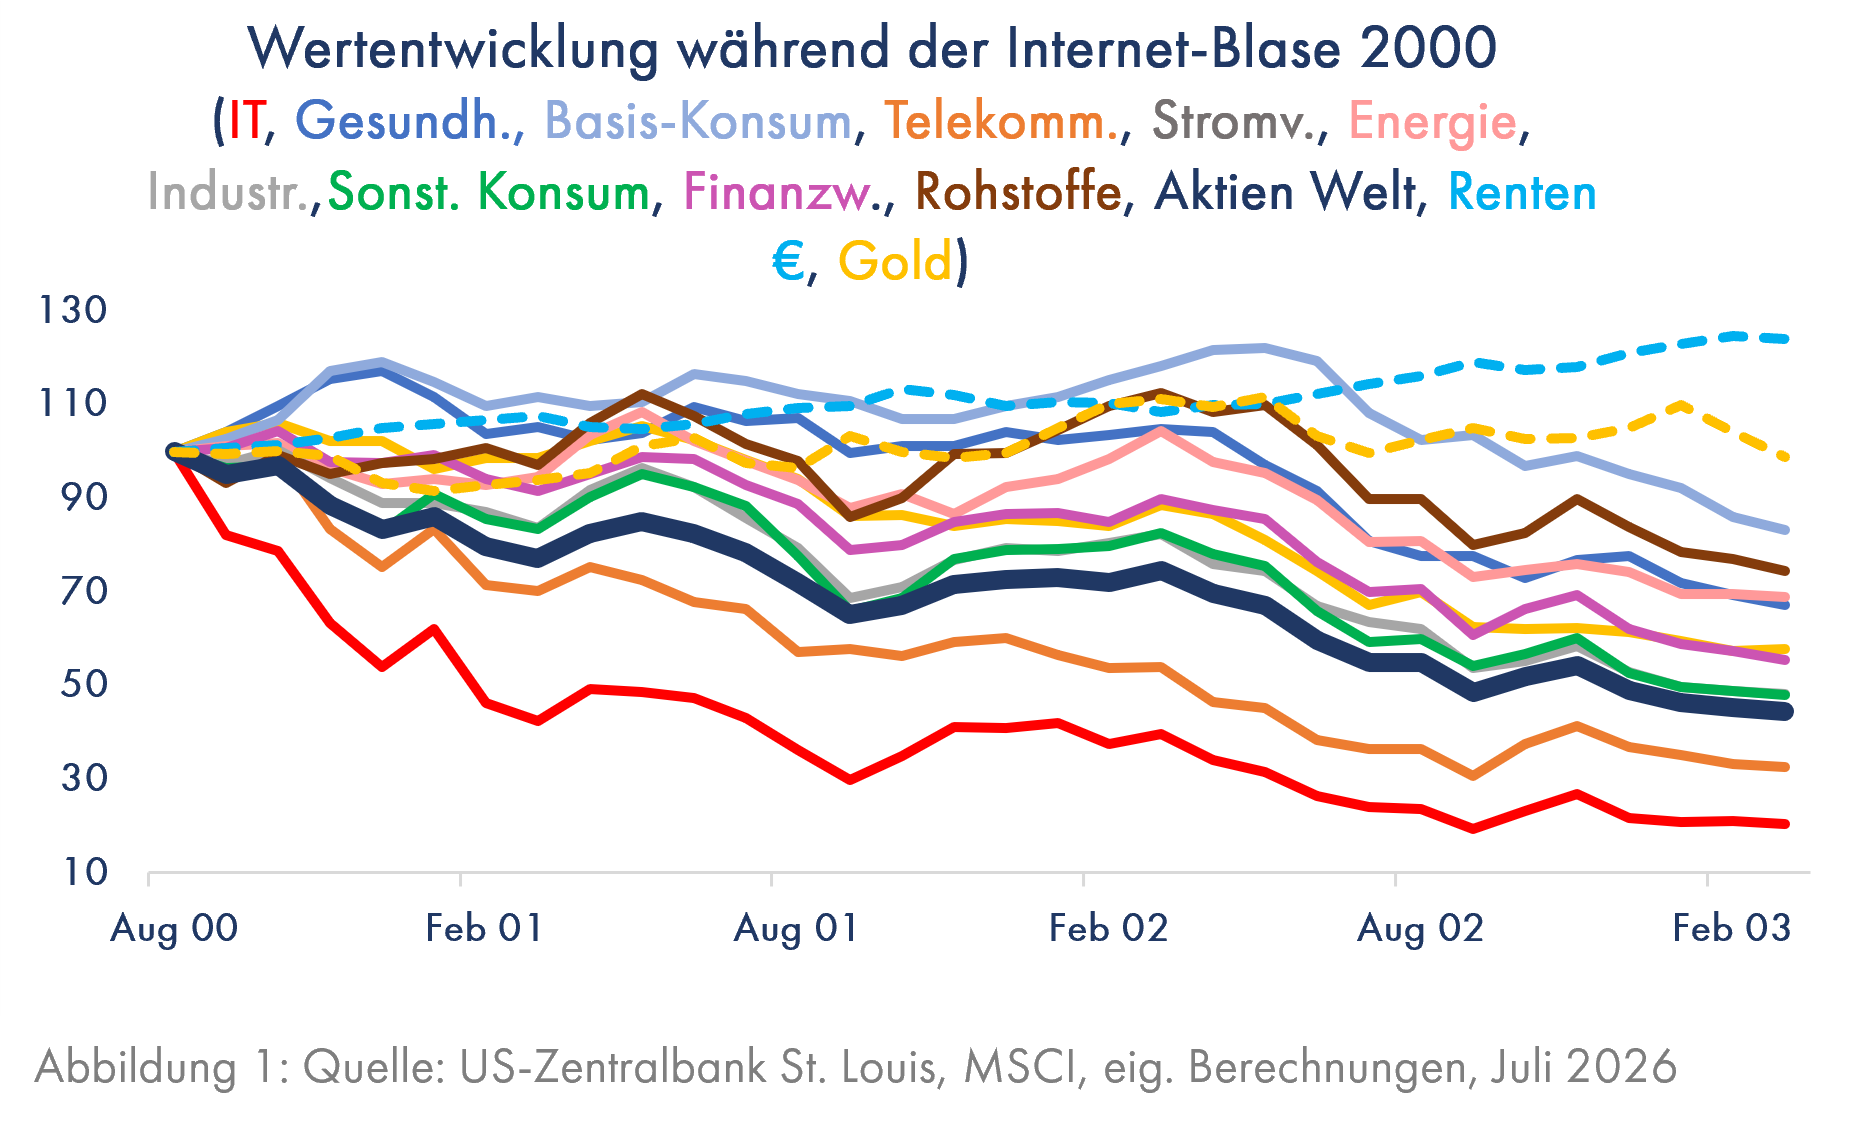
Auch Anfang der 2000er stand eine neue Technologie im Mittelpunkt, die große Erwartungen an künftige Gewinne weckte. Als die Internetblase platzte, verloren Technologiewerte bis Anfang 2003 rund 80 Prozent ihres Wertes. Gesundheitsaktien fielen um etwa ein Drittel und damit deutlich weniger als der Gesamtmarkt. In den ersten Monaten der Korrektur konnten sie sogar zulegen, während andere Branchen schon unter Druck standen.
Die Coronakrise zeigt ein ähnliches Bild. Während der Weltaktienmarkt rund 19 Prozent verlor, blieb der Gesundheitssektor nahezu unverändert. Auch 2022, als Inflation und Zinsanstieg vor allem Technologie und Telekommunikation belasteten, konnten Gesundheitsaktien leicht zulegen.
Die historische Entwicklung zeigt, dass Gesundheitsaktien in vergangenen Krisen vergleichsweise stabil waren. Für die Frage, welchen Platz sie künftig in einem Portfolio haben können, ist jedoch auch entscheidend, zu welchen Bewertungen man heute einsteigt.
Heute liegt die Bewertung des Gesundheitssektors auf ihrem Durchschnitt seit 1995 (Abbildung 2). Der Sektor ist damit weder so günstig wie in der Finanzkrise und der Eurokrise noch so teuer wie um die Jahrtausendwende. Gegenüber den Tiefpunkten von 2009 und 2011 setzt man heute allerdings auf einem deutlich höheren Niveau an. Einen Bewertungsabschlag, der Kursverluste in schwierigen Marktphasen zusätzlich abfedern könnte, gibt es derzeit nicht.
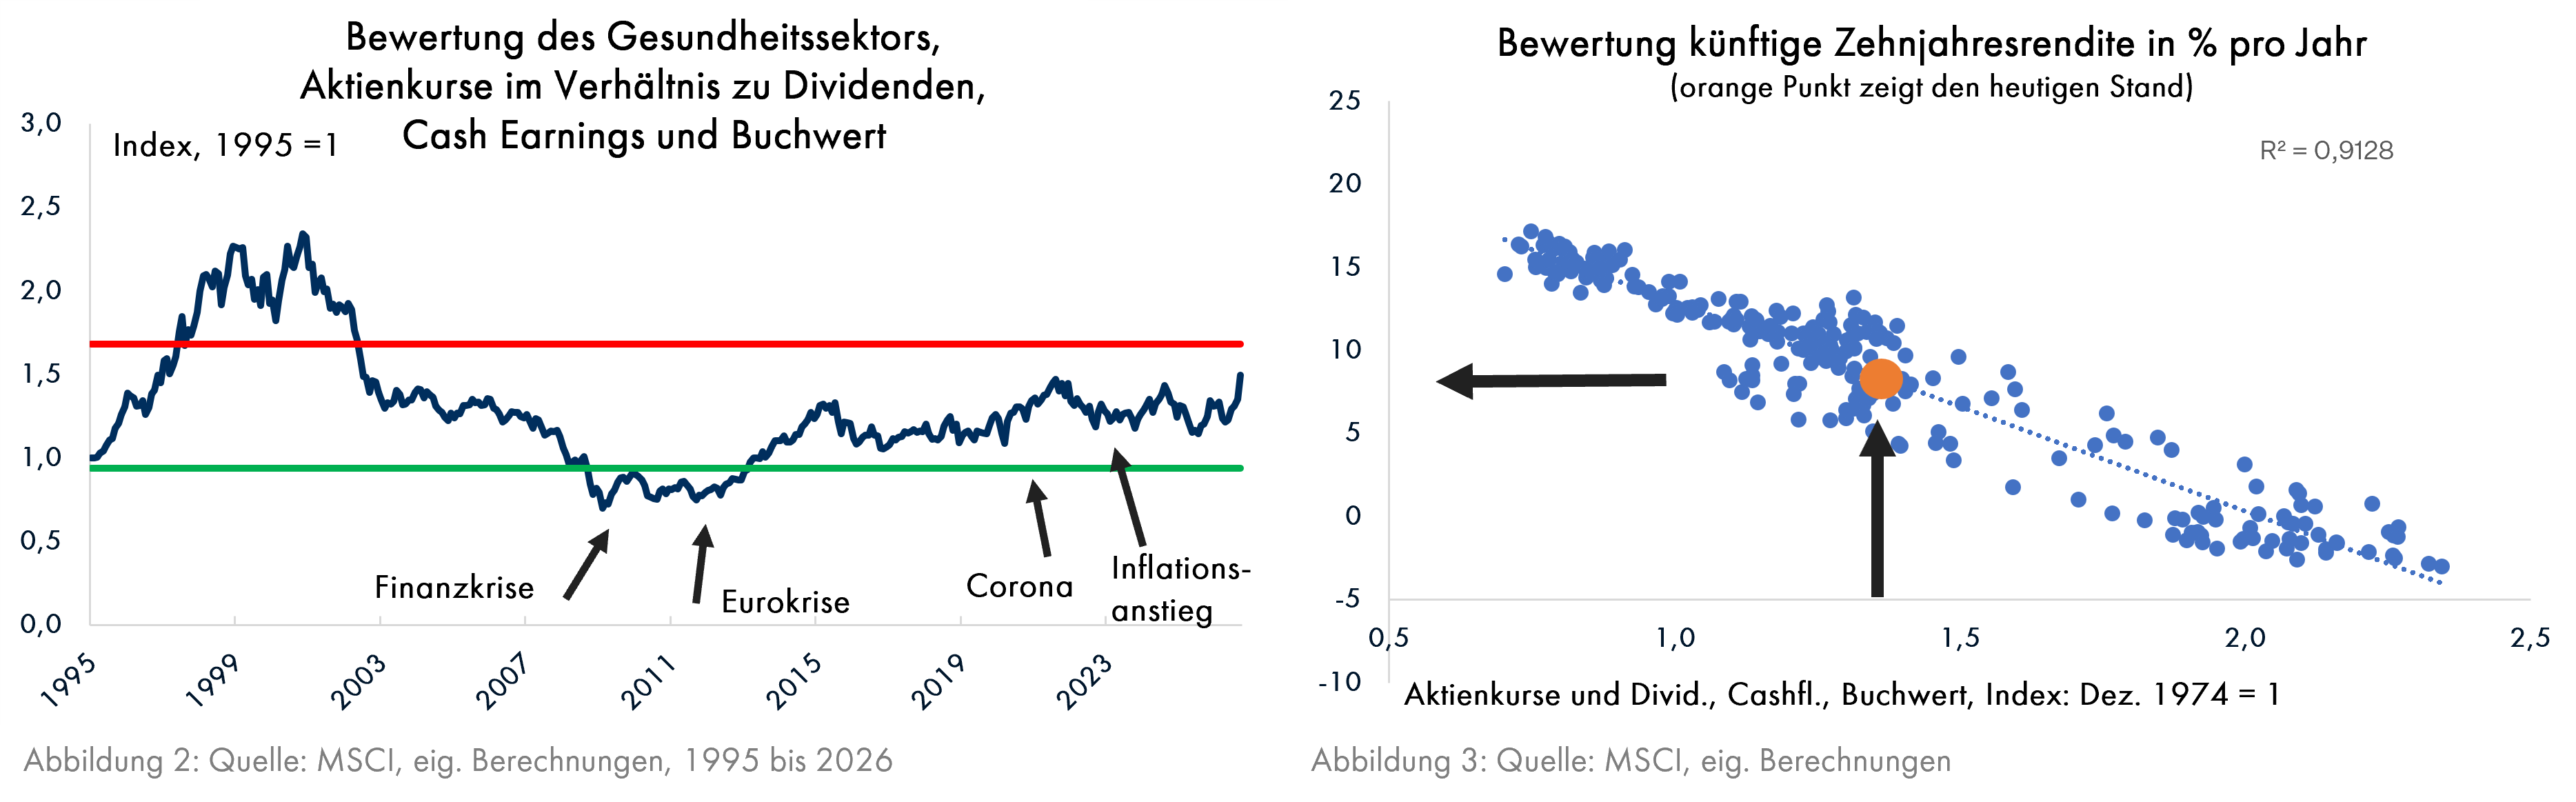
Was das für die kommenden zehn Jahre bedeutet, zeigt eine Auswertung seit 1974. Wer zu niedrigen Bewertungen einstieg, erzielte im folgenden Jahrzehnt oft rund 15 Prozent pro Jahr. Wer zu sehr hohen Bewertungen kaufte, landete nicht selten bei null oder im Minus. Eine Garantie ist das nicht. Bewertungen zeigen eine Richtung an, den tatsächlichen Verlauf der kommenden zehn Jahre bestimmen sie nicht.
Auf Basis der heutigen Bewertung ergibt sich für den Gesundheitssektor eine Ertragserwartung von rund 8 Prozent pro Jahr über die nächsten zehn Jahre (Abbildung 3)*. Nach Einstiegen zu besonders günstigen Kursen waren in der Vergangenheit auch 10 bis 15 Prozent möglich.
Für die Vermögensstrategie heißt das: Gesundheitsaktien bieten derzeit eine durchschnittliche Ertragserwartung, verbunden mit einer Krisenbilanz, die deutlich über dem Durchschnitt liegt. Wer sie beimischt, sollte mit realistischen Renditeerwartungen planen, erhält dafür aber einen Baustein, der sich in schwierigen Marktphasen wiederholt bewährt hat.
Ob Hedgefondspleite, Internetblase, Finanzkrise, Eurokrise, Pandemie oder Inflationsschock: Gesundheitsaktien haben sich in unterschiedlichen Krisen als vergleichsweise widerstandsfähig erwiesen. Sie sind damit eine von mehreren Möglichkeiten, ein Portfolio breiter aufzustellen.
Für eine langfristig ausgerichtete Vermögensstrategie lohnt es sich, drei Fragen zu stellen:
Eine robuste Vermögensstrategie sollte nicht darauf angewiesen sein, den Zeitpunkt der nächsten Krise richtig vorherzusagen, sondern so aufgestellt sein, dass sie diese übersteht.
*Hinweis: Dieser Beitrag dient ausschließlich der allgemeinen Information und stellt keine Anlageberatung dar. Frühere Wertentwicklungen eines Index, einer Benchmark oder anderer Maße sind kein verlässlicher Indikator für die künftige Wertentwicklung. Die dargestellten Meinungen entsprechen ausschließlich unseren aktuellen Ansichten zum Zeitpunkt der Bereitstellung des Berichts und stimmen möglicherweise nicht mit der Meinung zu einem späteren Zeitpunkt überein.

Vermögensmanagement
17.11.2026

Florenz Dietz
Der Boom rund um Künstliche Intelligenz treibt die Aktienkurse und lässt viele Unternehmen immer höher bewerten. Wir haben untersucht, wie sich Gesundheitsaktien in sechs vergangenen Börsenkrisen im Vergleich zum weltweiten Aktienmarkt und anderen Branchen entwickelt haben.
Ein weltweiter Aktienindex enthält Tausende Unternehmen aus Dutzenden Ländern und wirkt damit als breit gestreut. Dieser Eindruck trügt jedoch, denn ein Großteil des Gewichts entfällt heute auf wenige große Technologiekonzernen, deren Kurse vom Boom rund um Künstliche Intelligenz getragen werden. Diese Unternehmen investieren Rekordsummen in Rechenzentren, Chips und Stromversorgung. Ein Teil dieser Investitionen wird inzwischen über Kredite finanziert. Bleiben die erhofften Erträge aus, stehen hohen Investitionen plötzlich erhebliche Schulden gegenüber. Warum das an frühere Börsenblasen erinnert und welche Folgen sich daraus ergeben können, erläutert unser Chefanlagestratege Reinhard Panse ausführlich in seinem Kapitalmarktausblick.
Umso lohnender ist der Blick auf Branchen, die ein Portfolio in früheren Krisen stabilisiert haben, Gesundheitsaktien fallen dabei ins Auge. Denn Medikamente, medizinische Versorgung und Gesundheitsleistungen werden weitgehend unabhängig von der konjunkturellen Entwicklung benötigt. Ein Blick auf vergangene Börsenkrisen zeigt, dass der Gesundheitssektor Verluste häufig besser begrenzen konnte als der Weltaktienmarkt. Was dahintersteckt, was die heutige Bewertung bedeutet und wo die Grenzen liegen, zeigt dieser Beitrag.
Eine Möglichkeit, Risiken breiter zu streuen, ist die gezielte Verteilung über verschiedene Branchen hinweg. Während Unternehmen in wirtschaftlich schwierigen Zeiten Investitionen zurückstellen und Verbraucher ihre Ausgaben einschränken, bleibt die Nachfrage nach Medikamenten, Lebensmitteln und Strom weitgehend bestehen. Diese Branchen sind daher weniger konjunkturabhängig als beispielsweise Autobauer, Reiseanbieter oder Banken.
Auch der Gesundheitssektor weist diese Eigenschaften auf. Zu ihm zählen Unternehmen mit sehr unterschiedlichen Geschäftsmodellen: Pharmakonzerne, Biotechnologieunternehmen, Hersteller von Medizintechnik für Operationen, Diagnostik oder Implantate ebenso wie Dienstleister, etwa Krankenhausbetreiber und Krankenversicherer. Deren Geschäftsentwicklung wird neben der allgemeinen Wirtschaftslage von Faktoren wie medizinischem Fortschritt, neuen Behandlungsmöglichkeiten und dem demografischen Wandel geprägt. Insbesondere aufgrund einer alternden Bevölkerung dürfte der Bedarf an medizinischer Versorgung langfristig eher zunehmen.
Wir haben untersucht, wie sich der Sektor in den sechs größten Börsenkrisen seit 1998 gegenüber dem Weltaktienmarkt entwickelt hat.
In keiner der sechs ausgewählten Krisen schnitt der Gesundheitssektor schlechter ab als der weltweite Aktienmarkt. In vier von sechs Fällen lag er nahe der Nulllinie oder darüber. Die Auswertung zeigt damit eine relative Widerstandsfähigkeit, aber keinen vollständigen Schutz vor Kursverlusten.
Auch Anfang der 2000er stand eine neue Technologie im Mittelpunkt, die große Erwartungen an künftige Gewinne weckte. Als die Internetblase platzte, verloren Technologiewerte bis Anfang 2003 rund 80 Prozent ihres Wertes. Gesundheitsaktien fielen um etwa ein Drittel und damit deutlich weniger als der Gesamtmarkt. In den ersten Monaten der Korrektur konnten sie sogar zulegen, während andere Branchen schon unter Druck standen.
Die Coronakrise zeigt ein ähnliches Bild. Während der Weltaktienmarkt rund 19 Prozent verlor, blieb der Gesundheitssektor nahezu unverändert. Auch 2022, als Inflation und Zinsanstieg vor allem Technologie und Telekommunikation belasteten, konnten Gesundheitsaktien leicht zulegen.
Die historische Entwicklung zeigt, dass Gesundheitsaktien in vergangenen Krisen vergleichsweise stabil waren. Für die Frage, welchen Platz sie künftig in einem Portfolio haben können, ist jedoch auch entscheidend, zu welchen Bewertungen man heute einsteigt.
Heute liegt die Bewertung des Gesundheitssektors auf ihrem Durchschnitt seit 1995 (Abbildung 2). Der Sektor ist damit weder so günstig wie in der Finanzkrise und der Eurokrise noch so teuer wie um die Jahrtausendwende. Gegenüber den Tiefpunkten von 2009 und 2011 setzt man heute allerdings auf einem deutlich höheren Niveau an. Einen Bewertungsabschlag, der Kursverluste in schwierigen Marktphasen zusätzlich abfedern könnte, gibt es derzeit nicht.
Was das für die kommenden zehn Jahre bedeutet, zeigt eine Auswertung seit 1974. Wer zu niedrigen Bewertungen einstieg, erzielte im folgenden Jahrzehnt oft rund 15 Prozent pro Jahr. Wer zu sehr hohen Bewertungen kaufte, landete nicht selten bei null oder im Minus. Eine Garantie ist das nicht. Bewertungen zeigen eine Richtung an, den tatsächlichen Verlauf der kommenden zehn Jahre bestimmen sie nicht.
Auf Basis der heutigen Bewertung ergibt sich für den Gesundheitssektor eine Ertragserwartung von rund 8 Prozent pro Jahr über die nächsten zehn Jahre (Abbildung 3)*. Nach Einstiegen zu besonders günstigen Kursen waren in der Vergangenheit auch 10 bis 15 Prozent möglich.
Für die Vermögensstrategie heißt das: Gesundheitsaktien bieten derzeit eine durchschnittliche Ertragserwartung, verbunden mit einer Krisenbilanz, die deutlich über dem Durchschnitt liegt. Wer sie beimischt, sollte mit realistischen Renditeerwartungen planen, erhält dafür aber einen Baustein, der sich in schwierigen Marktphasen wiederholt bewährt hat.
Ob Hedgefondspleite, Internetblase, Finanzkrise, Eurokrise, Pandemie oder Inflationsschock: Gesundheitsaktien haben sich in unterschiedlichen Krisen als vergleichsweise widerstandsfähig erwiesen. Sie sind damit eine von mehreren Möglichkeiten, ein Portfolio breiter aufzustellen.
Für eine langfristig ausgerichtete Vermögensstrategie lohnt es sich, drei Fragen zu stellen:
Eine robuste Vermögensstrategie sollte nicht darauf angewiesen sein, den Zeitpunkt der nächsten Krise richtig vorherzusagen, sondern so aufgestellt sein, dass sie diese übersteht.
*Hinweis: Dieser Beitrag dient ausschließlich der allgemeinen Information und stellt keine Anlageberatung dar. Frühere Wertentwicklungen eines Index, einer Benchmark oder anderer Maße sind kein verlässlicher Indikator für die künftige Wertentwicklung. Die dargestellten Meinungen entsprechen ausschließlich unseren aktuellen Ansichten zum Zeitpunkt der Bereitstellung des Berichts und stimmen möglicherweise nicht mit der Meinung zu einem späteren Zeitpunkt überein.
Über den Autor
Florenz Dietz
Florenz Dietz ist seit 2024 Portfolio Manager bei FINVIA in Frankfurt, in der Abteilung Investment Strategy & Research. Er berät Familien und Unternehmer bei der Anlage ihres Vermögens und ist ihr Ansprechpartner vom ersten Gespräch bis zur Umsetzung im Portfolio.
So sprechen Familien mit jemandem, der ihre Ziele kennt und zugleich weiß, wie ihr Vermögen angelegt ist und warum. Fragen zum Portfolio beantwortet er aus erster Hand.
Seine Laufbahn begann er 2018 mit einer dualen Ausbildung bei ODDO BHF, in der er die Vermögensverwaltung aus Sicht der Kapitalmärkte kennenlernte. Er hat einen Bachelor der Dualen Hochschule Baden-Württemberg und einen Master der Trinity Business School in Dublin.