
Kapitalmarktausblick 10/2026
Risiken von Staatsanleihen sowie Aussichten für Wirtschaft und Aktien

30.10.2026
Die USA können nicht pleite gehen, da sie im Gegensatz zu den Mitgliedern der Eurozone Zugriff auf eine eigene Zentralbank haben. Allerdings haben die Amerikaner wie auch die Briten in der 1. Hälfte des 20. Jahrhunderts eine sehr solide Finanzpolitik betrieben, indem sie die Weltkriegskosten überwiegend mit Steuern bezahlten. Andere Länder hatten sich mehr auf das Schuldenmachen verlassen und produzierten damit hohe Inflationsraten. Es ist aber keineswegs sicher, dass die Amerikaner erneut den soliden Weg einschlagen werden. In der Eurozone sind die Regierungen letztlich dazu gezwungen, so dass sie sich in den letzten 20 Jahren weitaus weniger als die USA verschuldet haben. Auch die außenwirtschaftliche Verschuldung der USA ist sehr hoch, während die Europäer nicht nur keine Schulden, sondern in den letzten Jahren sogar ein Netto-Vermögen gegenüber dem Ausland aufgebaut haben. Auch die Stabilität des Euros und der EU ist aufgrund wachsender Zustimmungsraten der Bevölkerung – die aktuellen Unruhen gehen von einem kleinen Teil der Bevölkerung aus - besser geworden. Vor diesem Hintergrund und aufgrund der wesentlich günstigeren Bewertung sind die Ertragserwartungen für europäische Aktien deutlich höher als für US-amerikanische.
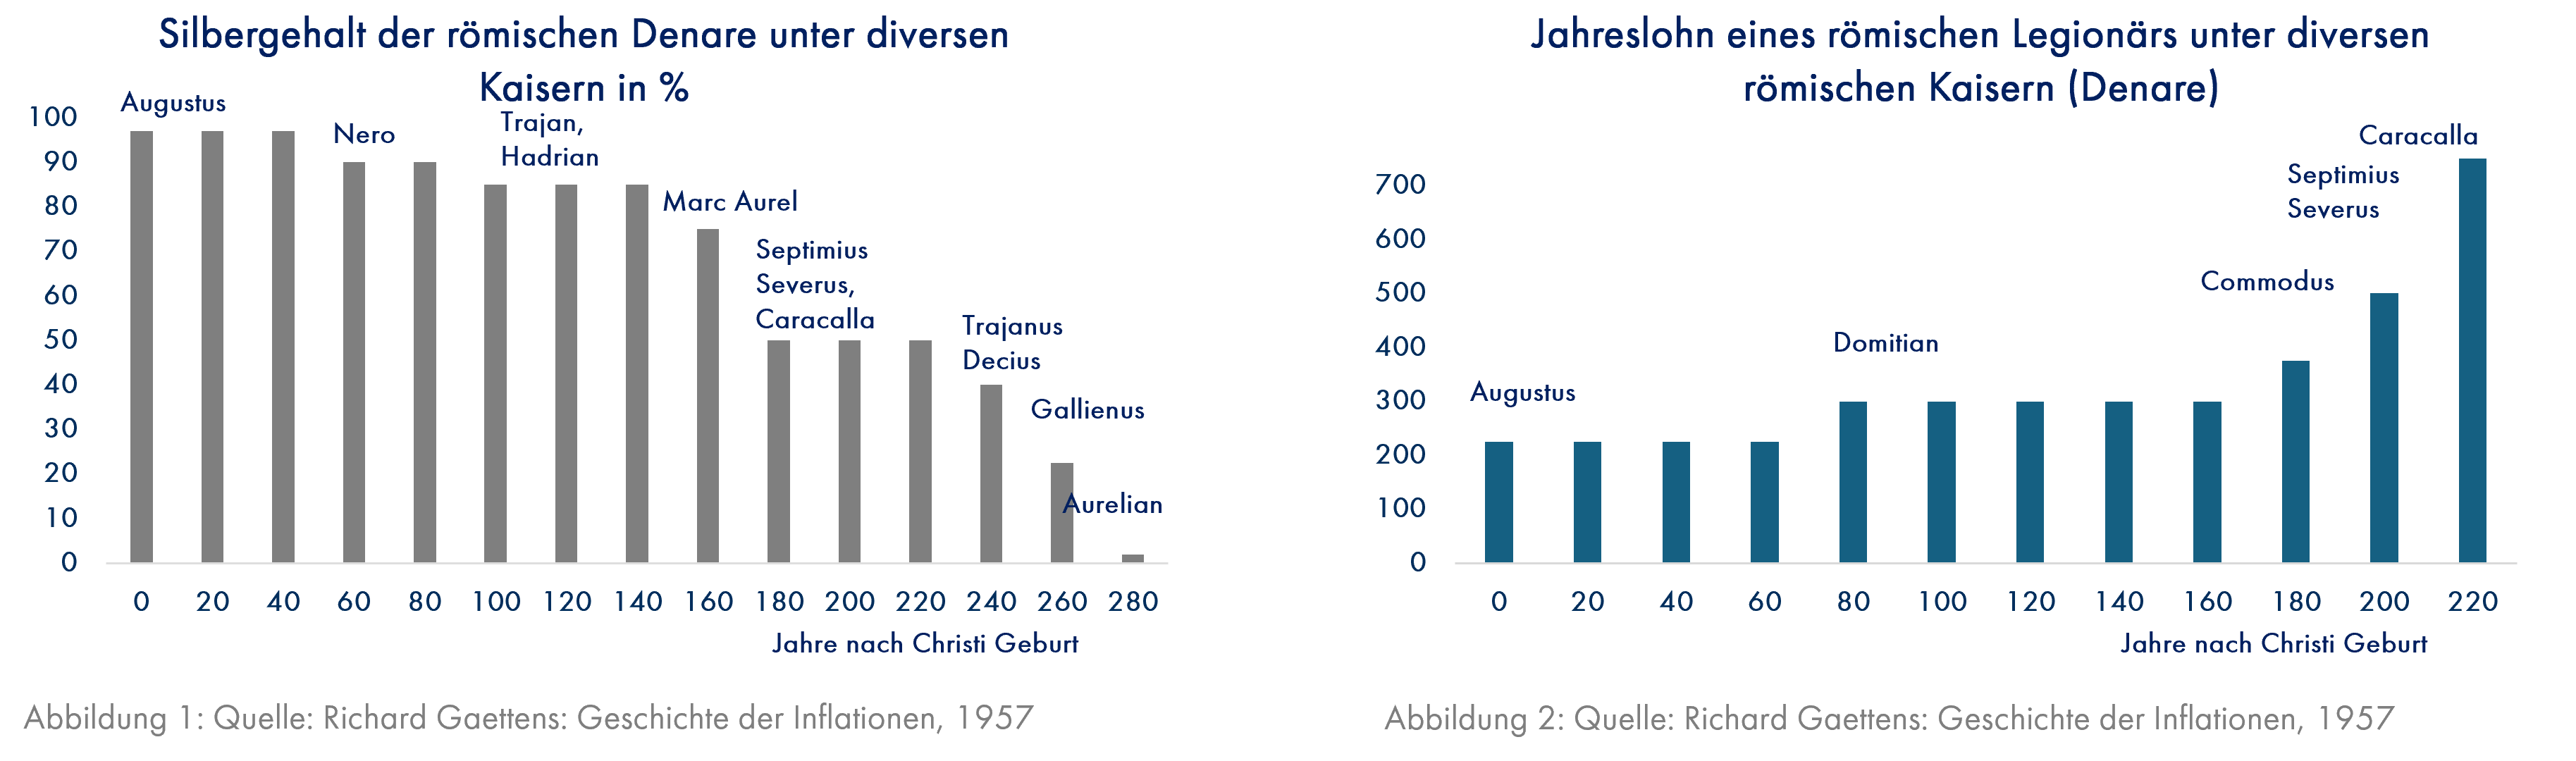
Staatspleiten lassen sich danach unterscheiden, ob die jeweilige Regierung – das kann ein römischer Kaiser oder eine heutige demokratische Regierung sein – das Geld, das zur Bedienung der Staatsschulden dient, selbst herstellen kann oder nicht. Selbst in der langen Ära der edelmetallgedeckten Währungen, die im Altertum begann und erst im 20. Jahrhundert endete, konnte Geld „hergestellt“ werden, wenn auf dem üblichen Wege der Erhebung von Steuern und Abgaben oder der Ausplünderung eroberter Länder nicht genug beschafft werden konnte. Der römische Kaiser Nero hatte als Erster die Idee, den Silbergehalt der römischen Standardmünze, des Denars, der unter dem ersten Kaiser Augustus noch 97% betragen hatte, auf 90% herabzusetzen (Grafik 1). Als das römische Reich unter Kaiser Trajan seine größte Ausdehnung erreicht hatte, war die Zahl der Nachbarn, von denen nicht alle friedliebend waren, stark angewachsen. Es mussten zunehmend Kriege geführt werden, die keine Plünderungsgewinne mehr einbrachten, aber man brauchte trotzdem viele Soldaten zur Sicherung der langen Grenzen. Eine unruhige geopolitische Lage war schon damals sehr teuer. Marc Aurel, eigentlich mehr der Philosophie als dem Militärischen zugeneigt, verbrachte den Großteil seiner Regierungszeit mit Kriegen an der Nordgrenze Roms, die durch eine weitere Abwertung der Denare auf 75% Silbergehalt finanziert wurden. Nun ging es schnell bergab. Unter Kaiser Aurelian war der Denar hundert Jahre später bei einem Silbergehalt von 2% fast wertlos geworden. Die logische Folge dieser Geldvermehrung war selbstverständlich eine Inflation; die römischen Legionäre verlangten immer höhere Löhne (Grafik 2). Auch in späteren Jahrhunderten griffen klamme Könige in Europa immer wieder zur Münzverschlechterung.
Wer diesen Weg nicht beschreiten wollte oder konnte, wurde zahlungsunfähig, verhandelte aber meistens mit seinen Gläubigern neue Zahlungsfristen, Zinssätze und Sicherheiten, so dass es selten einen Totalausfall gab.
In der Ära des Papiergeldes, die von den meisten europäischen Ländern mit Beginn des 1. Weltkrieges (1914 – 1918) einsetzte, war die Geldproduktion einfacher; man druckte einfach soviel Papiergeld, wie zusätzlich zu den Steuereinnahmen für die Deckung der Kriegskosten benötigt wurde. Dies führte in den meisten Länder zu einer recht hohen, aber im Vergleich zum Kriegsverlierer Deutschland doch sehr moderaten Inflation (Grafik 3). In Frankreich lag die Inflation vom Beginn des 1. Weltkrieges bis zur Zeit nach dem 2. Weltkrieg bei 14% p.a., wobei sich diese Preissteigerungen relativ gleichmäßig auf diese 35 Jahre verteilten. Man kann dies als schleichenden Staatsbankrott bezeichnen, denn insgesamt stiegen die französischen Konsumentenpreise in dieser Zeit um das 98-fache (Grafik 4); dadurch verlor der französische Franc fast 99% seines Wertes. In Italien und Japan fand erst während und nach dem 2. Weltkrieg ein starker Preisanstieg statt; insbesondere in Japan entspricht die Preisexplosion um das 100-fache einem Staatsbankrott.
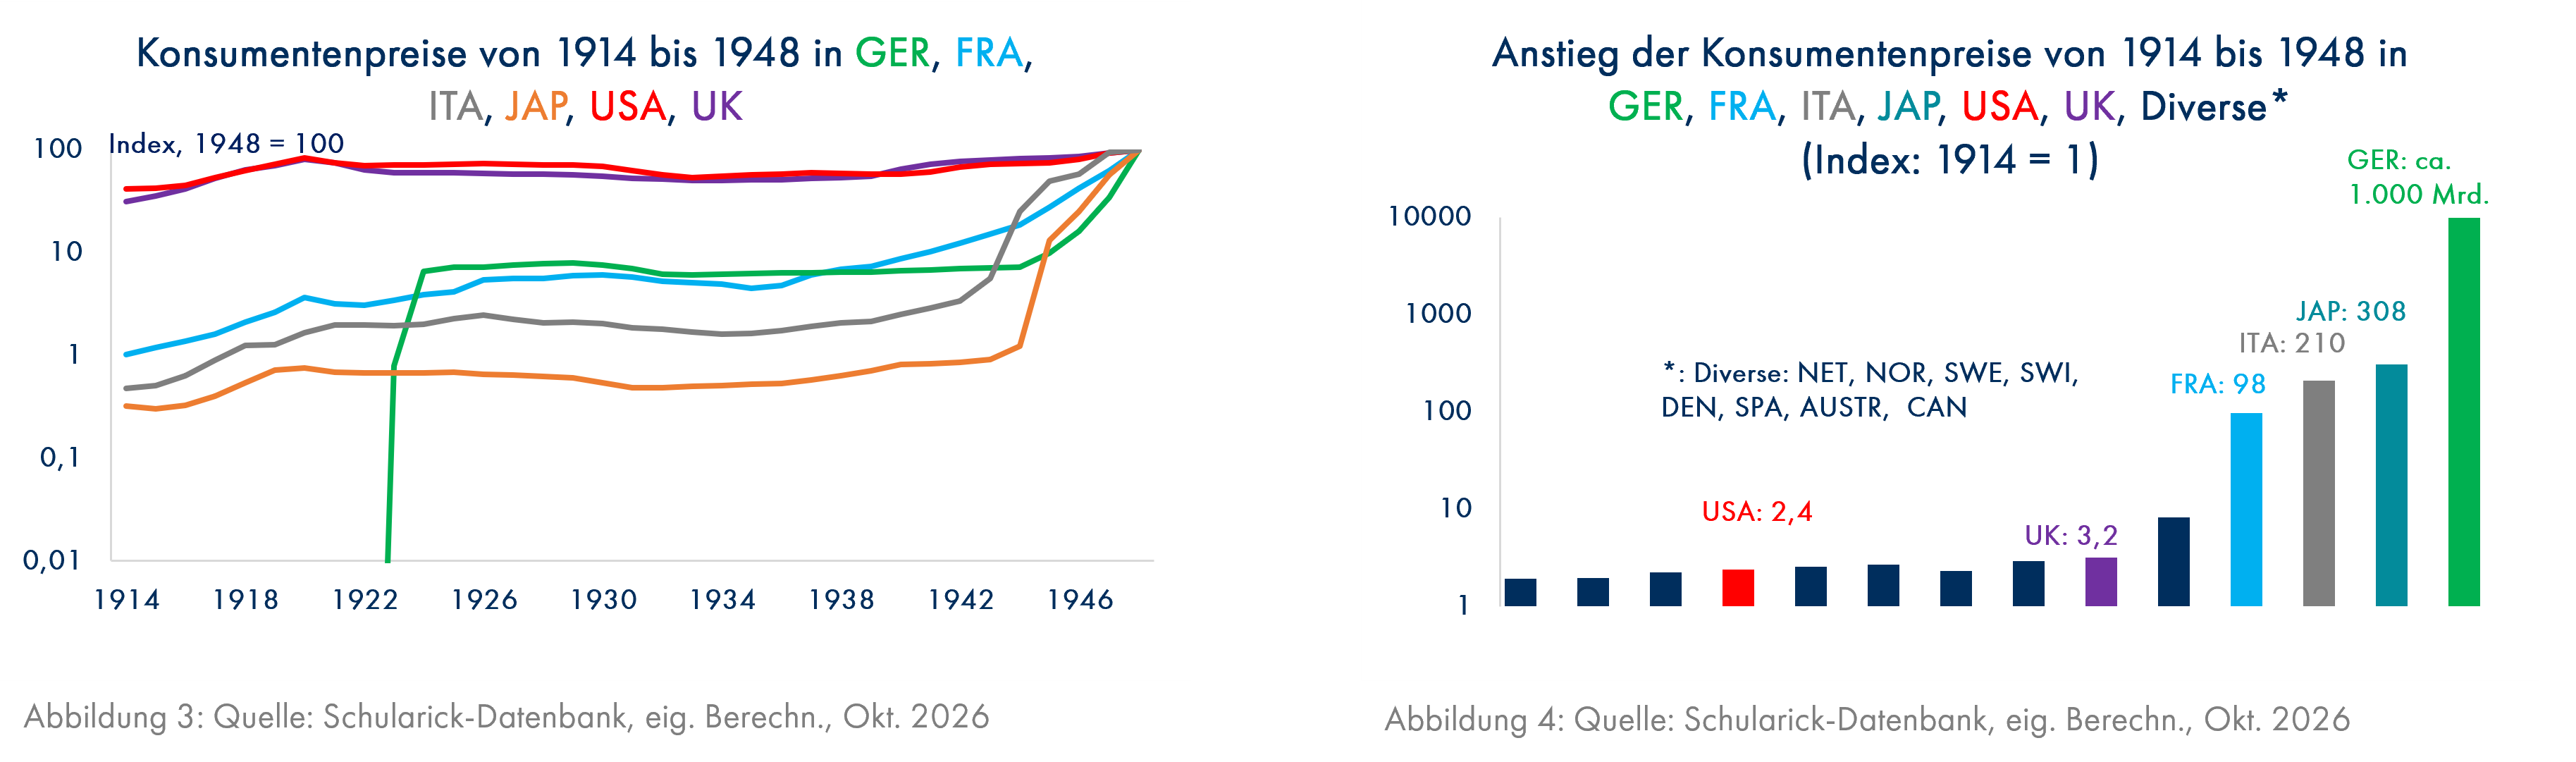
Nun stellt sich die Frage, wie es die USA und Großbritannien in diesem Zeitraum geschafft hatten, trotz enormer Kosten für ihre Armeen in beiden Weltkriegen - die USA unterstützten zusätzlich Großbritannien und beide lieferten Kriegsmaterial an die Sowjetunion – nur einen moderaten Anstieg der Konsumentenpreise zu verursachen. Grafik 4 zeigt für die USA einen Anstieg der Konsumentenpreise auf das 2,4-fache, das entspricht 2,6% jährliche Inflationsrate von 1914 bis 1948, und für Großbritannien auf das 3,2-fache (= 3,4% jährliche Inflationsrate). Die Antwort liefert eine interessante Erkenntnis auf die Frage nach dem damaligen Lösungsweg, der ja ohne hohe Inflation auskam und der nicht nur für die Besitzer von Staatsanleihen, sondern auch für heutige Aktionäre – insbesondere in den USA -interessant ist.
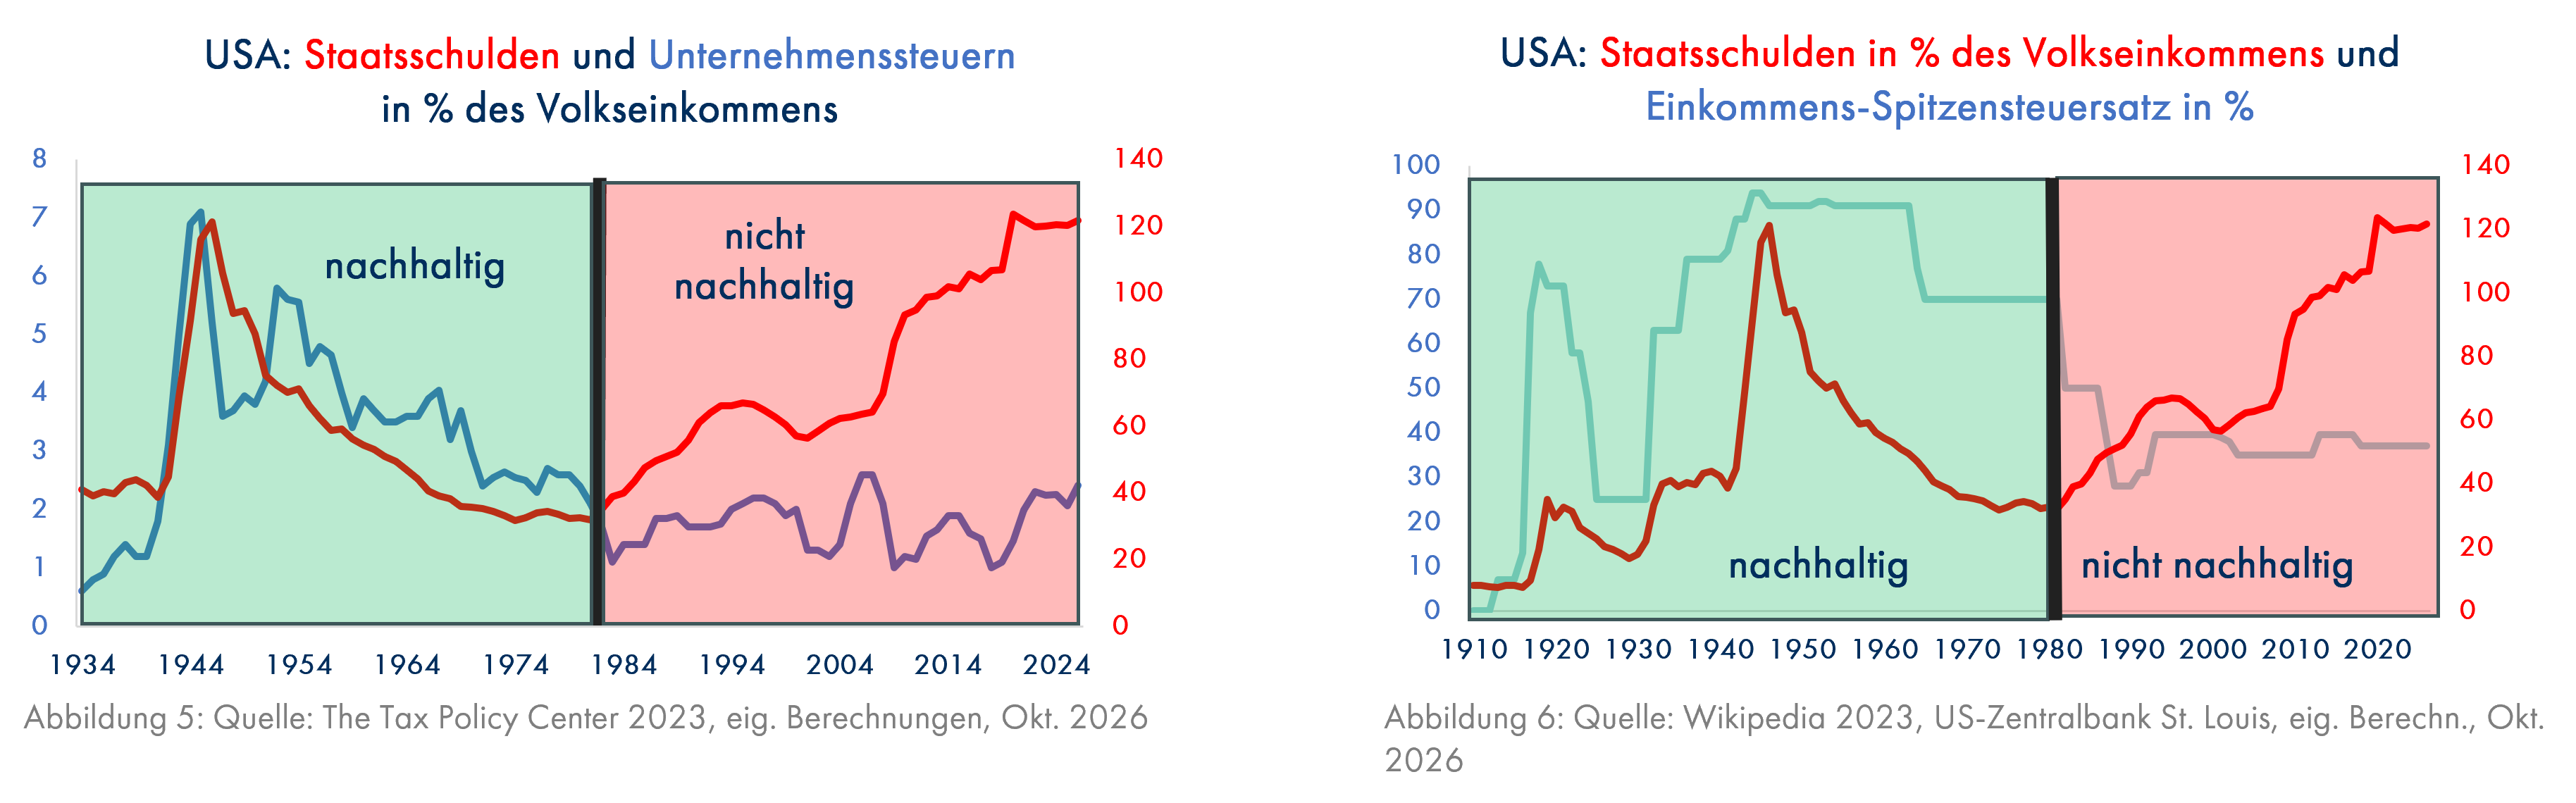
Das mit heute vergleichbare Niveau der Staatsschulden in % des Volkseinkommens in den USA, die der 2. Weltkrieg verursacht hatte (rote Linien in den Grafiken 5 und 6), wurde durch eine hohe Besteuerung der Unternehmensgewinne und der Spitzeneinkommen im Zaum gehalten. Auf dem Höhepunkt der Staatsverschuldung im Jahr 1945 zahlten die Unternehmen mit 7% des US-Volkseinkommens etwa dreimal so hohe Steuern wie 2026 (Grafik 5, blaue Linie). Der Steuersatz für Spitzenverdiener lag bis Anfang der 60er Jahre bei über 90% (Grafik 6, blaue Linie). Beide Grafiken zeigen die vernünftige Steuerpolitik in den USA bis Anfang der 80er Jahre. Bei hohen Staatsschulden wurden hohe Steuern verlangt und umgekehrt. Grafik 6 zeigt, dass die US-Regierung auch schon im 1. Weltkrieg so vorgegangen war (Grafik 6, blaue Linie). Nachdem wir im Kapitalmarktausblick vom September 2026, den Sie hier finden, die wachsenden Gefahren für den US-Aktienmarkt dargestellt haben, die von den steigenden Zinsen ausgehen, möchten wir an dieser Stelle darauf hinweisen, dass jede künftige US-Regierung, egal ob Republikaner oder Demokraten, sehr bald über Steuererhöhungen nachdenken muss. Diese werden die Nachsteuergewinne der US-Firmen kräftig belasten, aber am amerikanischen Aktienmarkt wird dieses unangenehme Thema konsequent ignoriert. Die einzige Alternative wäre letztlich eine deutlich höhere Inflation - für Trump und seine Tech-Oligarchen sicher die bevorzugte Lösung, da sie nicht die Tech-Aktien, sondern nur die kleinen Sparer schädigt. Aber Inflation mögen die ehemaligen und verbliebenen Trump-Wähler leider überhaupt nicht.
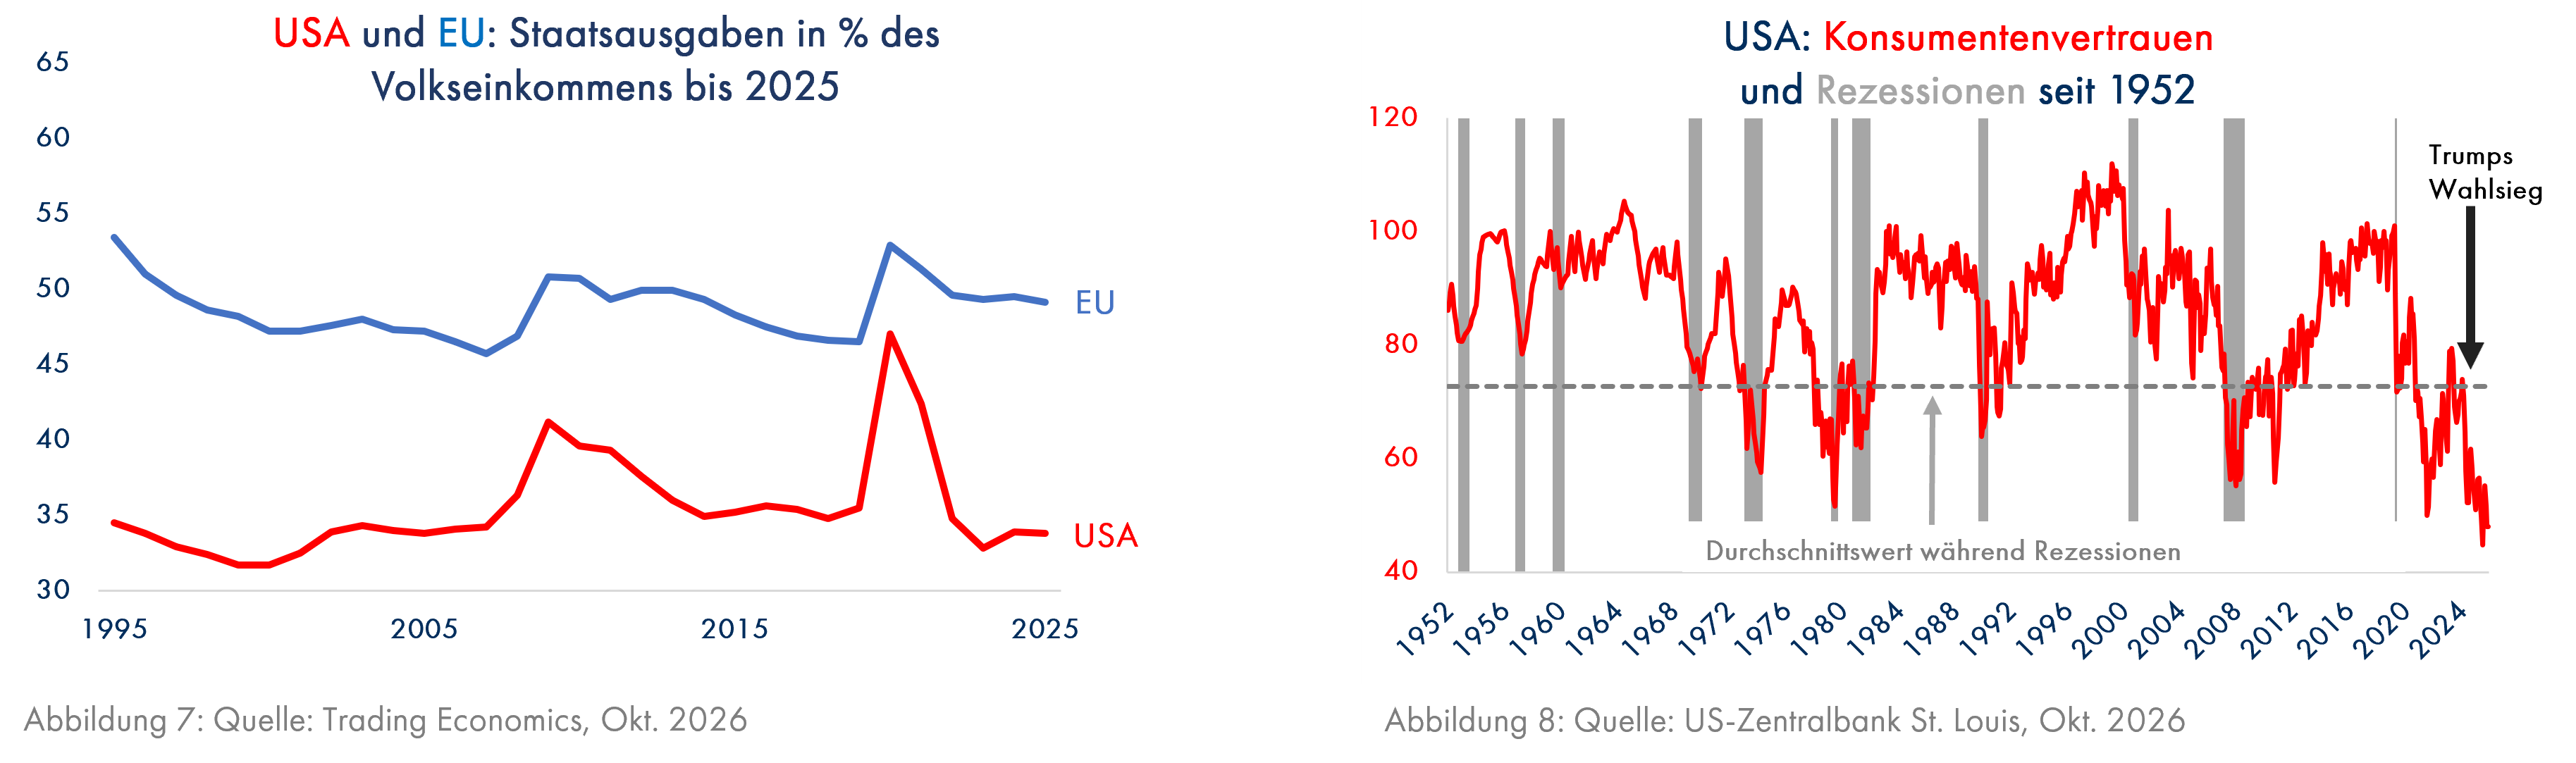
Höhere Steuersätze für Unternehmen und Spitzenverdiener sind daher in den USA unvermeidlich, weil die US-Regierungen nur ca. 35% dessen eintreiben, was Unternehmen und Private Haushalte erwirtschaften (=Staatsquote, Grafik 7). Im Gegensatz zur EU, wo die Staatsquote bei fast 50% liegt; können die Steuern also durchaus erhöht werden, allerdings nicht beim Durchschnittsamerikaner. Bei dem ist nämlich nichts mehr zu holen, wie man aus dem für eine angeblich boomende Wirtschaft erstaunlich niedrigen Verbrauchervertrauen ablesen kann (Grafik 8). Insbesondere die rote Linie liegt nach Trumps Machtergreifung auf dem tiefsten Stand seit Beginn der Befragung im Jahr 1952. Schon nach 2 weiteren Jahren unter Trump geht vielen Amerikanern auch ohne Rezession finanziell die Puste aus.
Auch in Großbritannien, dem anderen Staat, der die hohen Belastungen der beiden Weltkriege ohne Inflation bewältigt hatte, wurden bis in die 70er Jahre Spitzensteuersätze von über 90% erhoben - das betraf ca. 750.000 Steuerzahler (Quelle: Wikipedia).
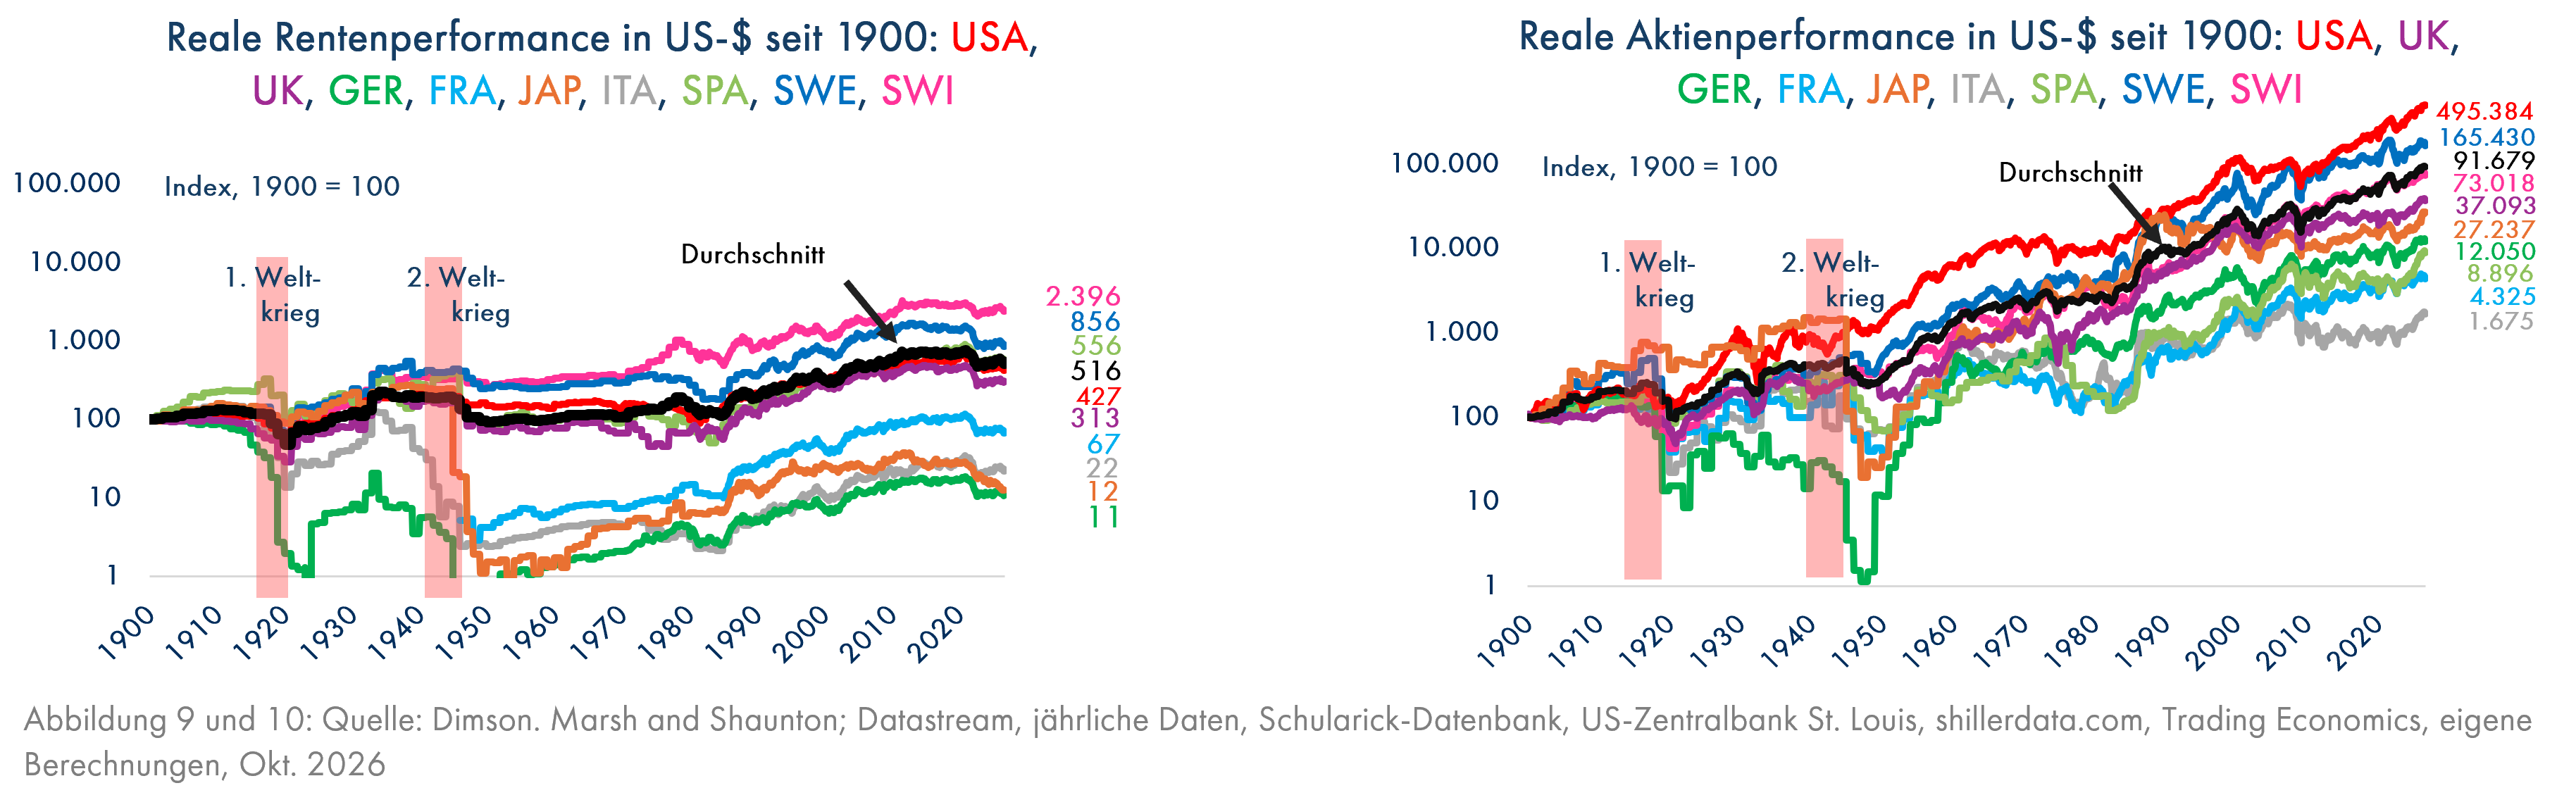
Grafik 9 zeigt die unterschiedlichen Folgen des staatlichen Umgangs mit einer hohen finanziellen Belastung durch die beiden Weltkriege für den Besitzer von Staatsanleihen. Anleihen von Staaten ohne Kriegsbeteiligung (Schweiz, Schweden, Spanien) konnten das Vermögen der Anleger real in US-Dollar bis etwa 1980 erhalten und danach deutlich vermehren. Aber auch die beiden Kriegsteilnehmer USA und Großbritannien bewirkten durch ihren hohen Steueranteil bei der Kriegsfinanzierung für ihre Gläubiger eine positive Wertentwicklung des in ihren Staatsanleihen angelegten Vermögens. Staaten, die mehr auf Schulden als auf Steuern gesetzt hatten, bescherten den Besitzern ihrer Anleihen dagegen hohe Verluste. Grafik 10 zeigt die reale Aktienperformance (in US-Dollar), die selbst beim zweitschlechtesten Aktienmarkt (Frankreich) fast doppelt so hoch war wie beim besten Rentenmarkt (Schweiz). Die Aktienmärkte sind langfristig ein sehr viel besserer Ort für das Vermögen als die Rentenmärkte, aber in den schuldenfinanzierten Ländern mit Verlusten von über 95% bei Rentenanlagen (Deutschland, Japan, Italien, Frankreich) hatten auch die Aktionäre nichts zu lachen. Deren realen Verluste erreichten in Deutschland fast 99%, ansonsten 80% in Japan, 38% in Frankreich und 29% in Italien. Insofern sollten insbesondere US-Aktionäre nicht allzusehr jammern, wenn in den nächsten Jahren Erhöhungen der Unternehmenssteuern vorgenommen werden.
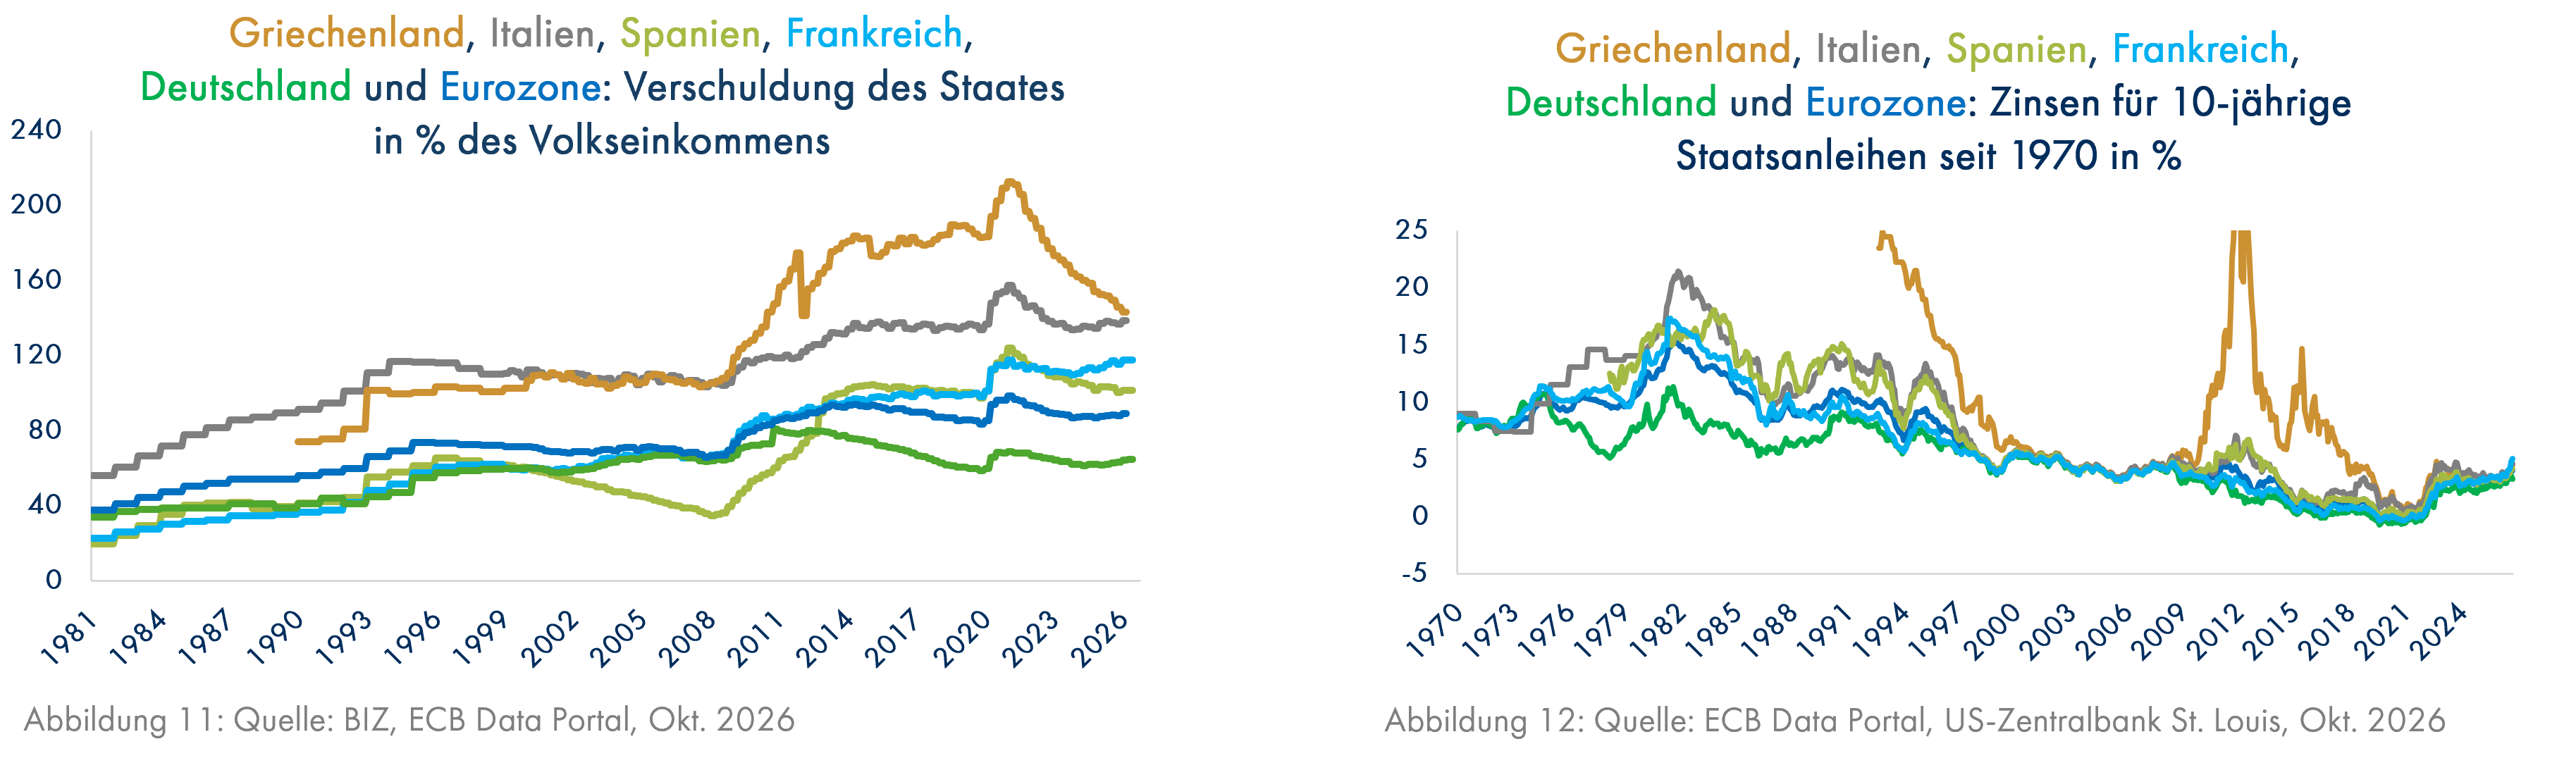
Die Frage, ob die heutigen Regierungen ihre Haushalte solide finanzieren, ist also für die Besitzer von Staatsanleihen, aber auch für Aktionäre wichtig. Dabei kann man sich leider auf das Urteil der „Profis“ nicht verlassen. Obwohl die Staatsschulden Griechenlands Ende der 90er Jahre bei Einführung des Euros wesentlich höher waren als in den anderen großen Ländern der Eurozone (Grafik 11) – Italien hatte zuvor den Anstieg der ebenfalls hohen Staatsverschuldung gestoppt -, waren die Zinsen für 10-jährige Staatsanleihen in allen Ländern der Eurozone bis zum Ende der Finanzkrise 2009 fast identisch (Grafik 12). Man pflegte die ebenso feste wie grundlose Überzeugung, dass die EZB jedes Mitglied der Eurozone im Notfall retten würde und daher alle Anleihen gleich sicher seien. Dies entsprach jedoch nicht den Regeln der Eurozone. Als am Ende der Finanzkrise herauskam, dass die Griechen bei der Berechnung ihrer Staatsschulden kräftig geschummelt hatten und die EZB keineswegs zu einer Rettung verpflichtet war, schossen die Renditen griechischer Anleihen nach oben (Grafik 12).
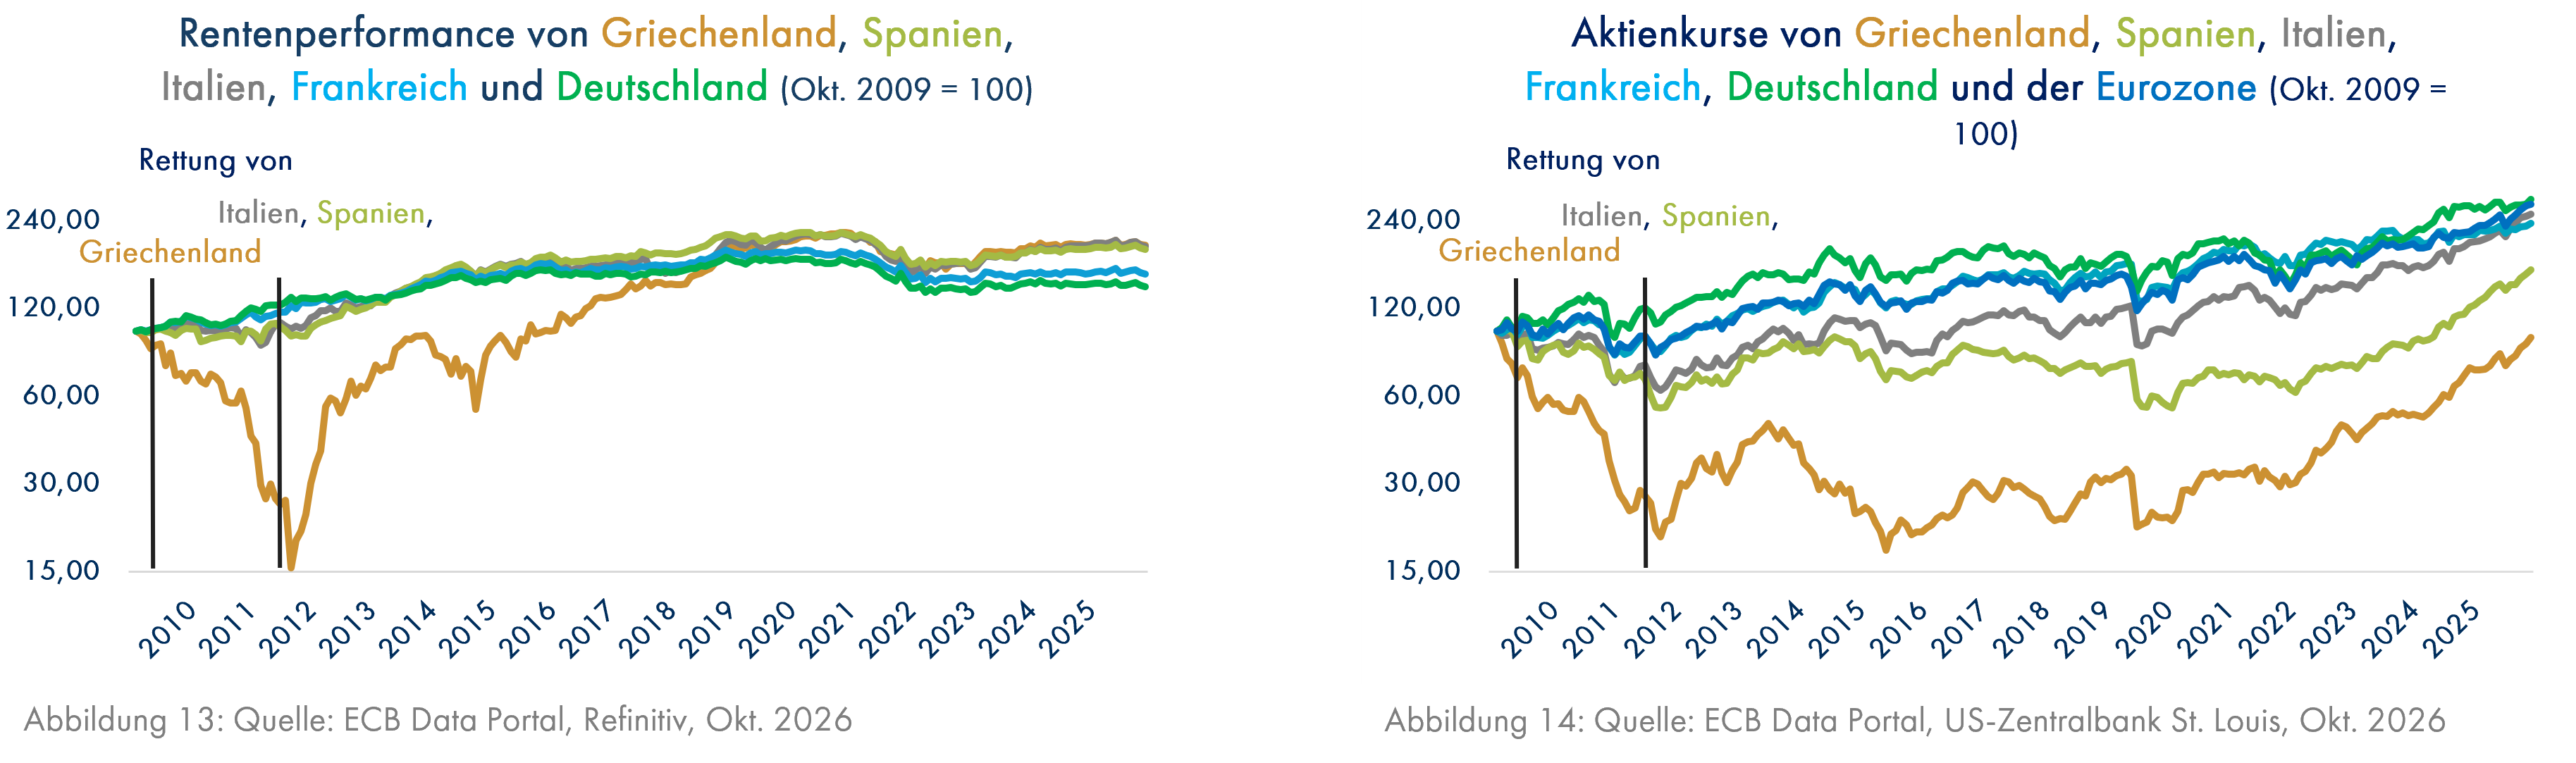
Die Anleger verkauften nämlich ihre griechischen Anleihen massiv, so dass deren Kurse und auch die Kurse griechischer Aktien schwere Verluste hinnehmen mussten (Grafiken 13 und 14). Nach intensivem Nachdenken erkannten die Anleger, dass auch in Italien und in Spanien, wo eine Immobilienblase geplatzt war, überdurchschnittliche Risiken vorlagen. Die EZB erzwang von diesen Ländern Einsparungen bei den Staatsausgaben - insbesondere im sozialen Bereich – und senkte daraufhin durch Anleihekäufe deren langfristige Zinsen. Damit war die (Euro-)Krise in Italien und Spanien recht schnell und in Griechenland etwas später beendet.
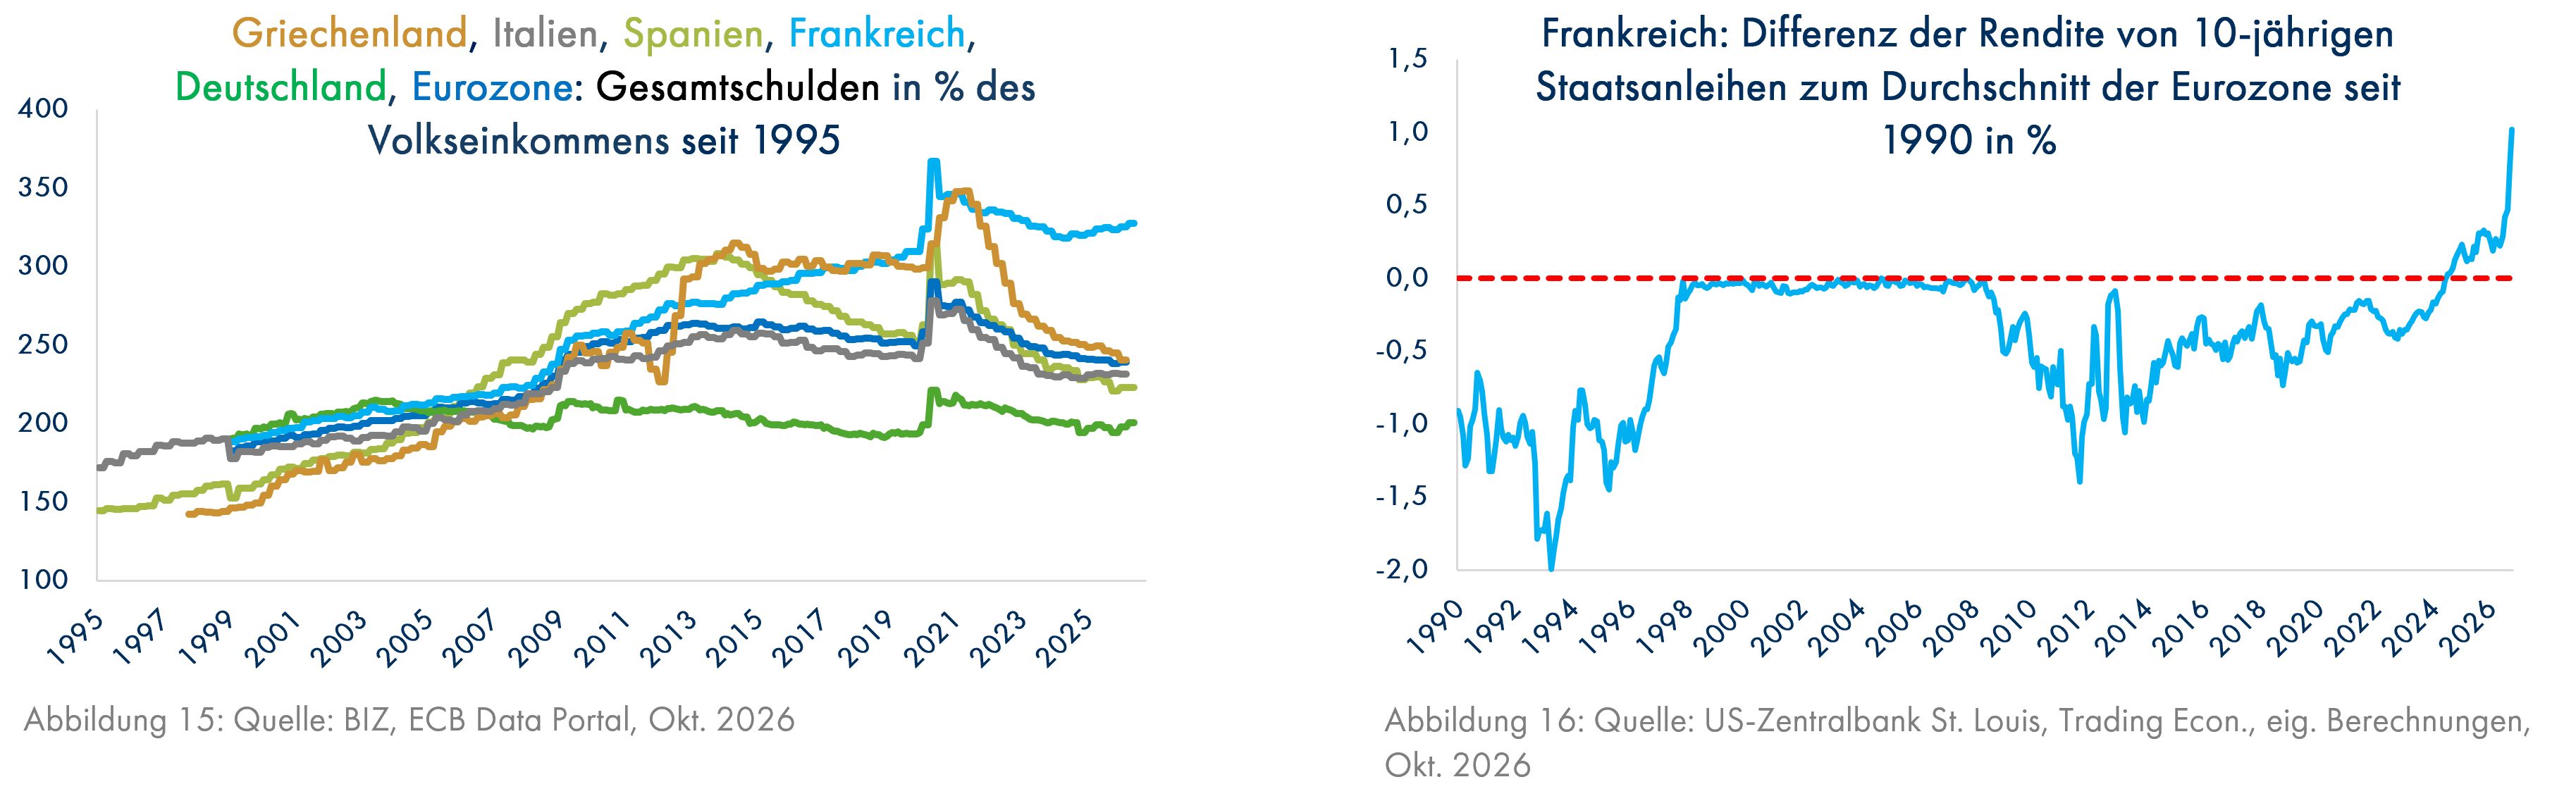
Da sowohl die Gesamtschulden (Schulden des Staates, der Unternehmen und der Privaten Haushalte) als auch die Staatsschulden Frankreichs beim Ausbruch dieser Krise etwa auf dem Niveau der gesamten Eurozone lagen (Grafiken 15 und 11), blieben die Renditen der französischen Anleihen während der Krise unter dem Durchschnittswert der Eurozone (Grafik 16). Erst 2024 stiegen sie leicht darüber und in den letzten Wochen sprangen sie plötzlich weiter nach oben. Hier hatten die Investoren erneut lange an einer nicht validen Überzeugung festgehalten. Diese bestand ungefähr darin, dass die EZB – geleitet von der Französin Christine Lagarde - dem großen Frankreich auf jeden Fall helfen werde. Man hatte die nach der Corona-Krise auf ein extrem hohes Niveau gestiegenen Gesamtschulden Frankreichs nicht ausreichend beachtet (Grafik 15). Die Franzosen werden letztlich angesichts ihrer Schuldenlage die Hilfe der EZB erhalten, allerdings nicht ohne Reformauflagen. Die Aussicht auf eine demütigende Einmischung von außen scheint jedoch die Mentalität der „Grande Nation“ zu beeinflussen. Angesichts der Meinung von 58% der Franzosen, dass die Eindämmung der hohen Staatsverschuldung Frankreichs höchste Priorität hat, hat die rechtspopulistische Präsidentschaftskandidatin Marine Le Pen jüngst eine Schuldenbremse nach deutschem Vorbild in Erwägung gezogen (Quelle: BCA, Oktober 2026).
Eine neuerliche Euro-Krise ist ohnehin angesichts der ungefähr seit 2009 stabilen Gesamtverschuldung der großen Länder der Eurozone – beachtlich ist auch die gute Entwicklung in Griechenland (Grafik 15) – nicht zu erwarten, auch weil die Banken der Eurozone heute ein wesentlich höheres Kernkapital aufweisen als während und nach der Finanzkrise (Grafik 17). Im Vergleich zu den USA weist die Eurozone außerdem eine weitaus niedrigere Staatsverschuldung auf (Grafik 18), die zukünftig für Investitionen in Infrastruktur und Rüstung erhöht werden kann. Dadurch wird das Wachstum unterstützt, während die USA die Steuern erhöhen oder wegen explodierender Staatsschulden höhere Zinsen zahlen müssen. Auch außenwirtschaftlich ist die Eurozone weitaus besser aufgestellt als die USA. Die Nettoverschuldung der amerikanischen Volkswirtschaft gegenüber dem Ausland ist extrem hoch, während sich die Eurozone in den letzten 10 Jahren aus einer moderaten Verschuldung herausgearbeitet hat (Grafik 19) und nun für die genannten Investitionen Gelder aus dem Ausland, auch aus den USA, zurückholen kann, um diese Investitionen bequem zu finanzieren. Dadurch wird der US-Dollar gegenüber dem Euro an Wert verlieren.
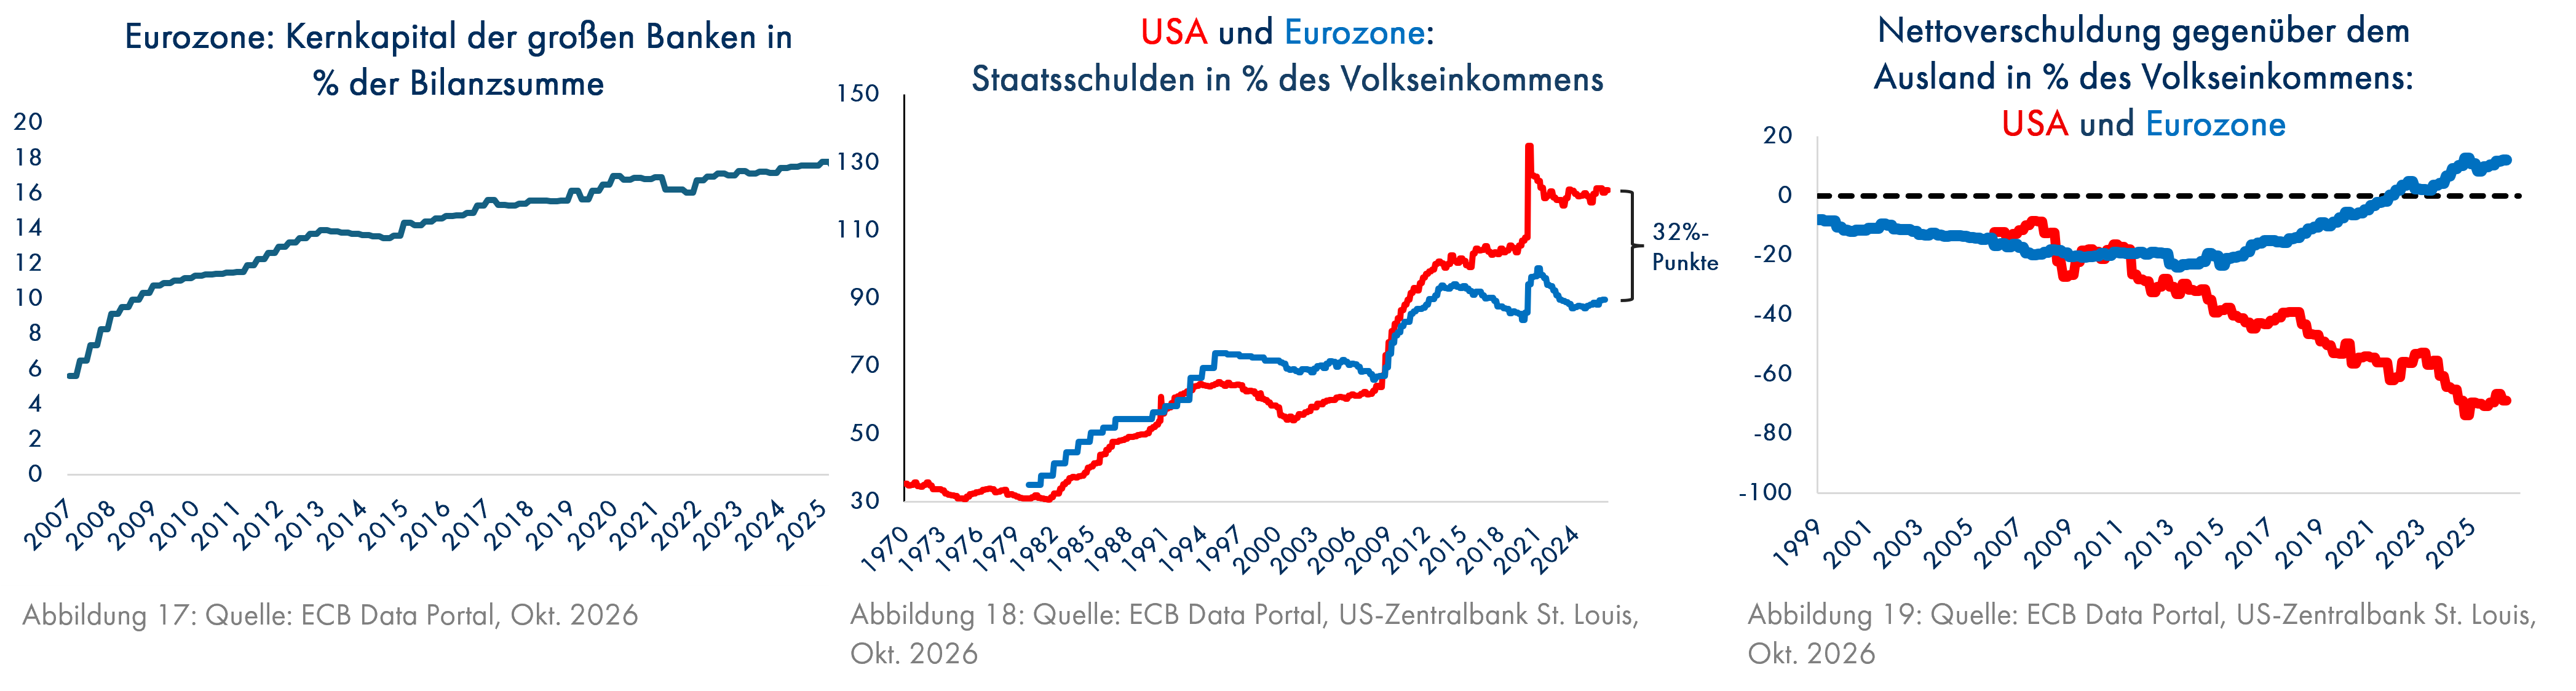
In der Eurozone haben wir also den Sonderfall, dass die Zentralbank, die EZB, zwar wie alle anderen modernen Zentralbanken auch, uneingeschränkt Geld drucken kann, dabei aber nicht einfach einem Befehl irgendeiner Regierung eines Eurozonen-Staates folgen muss. Daher gibt es in der Eurozone tatsächlich ein theoretisches Risiko eines Staatsbankrotts, was aber einer der Gründe für die im Vergleich zu den USA größere Zurückhaltung bei der Staatsverschuldung sein dürfte – in diesem Punkt war die „Grande Nation“ bisher die Ausnahme. In der gesamten Eurozone ist die Staatsverschuldung von 67% des Volkseinkommens direkt vor der Lehman-Pleite (Beginn der Finanzkrise im September 2008) „nur“ auf 89% gestiegen, also um 22% des Volkseinkommens. In den USA waren die diversen Regierungen in diesem Zeitraum weitaus spendabler. Man unterstützte seitdem die US-Wirtschaft mit einem Anstieg der Staatsverschuldung von 63% auf aktuell 123% (Grafik 18). Hätte die Eurozone eine ebenso üppige Schuldenparty wie die Amerikaner gegeben, gäbe es keinen Wachstumsunterschied zu den USA, was bei der Euphorie zum Thema Künstliche Intelligenz gern vergessen wird.
Interessanterweise hat diese Großzügigkeit der US-Regierungen politisch wenig Anerkennung seitens der Wähler produziert. Grafik 20 zeigt, dass das Vertrauen der EU-Bürger in die EU sich seit über 20 Jahren weitaus besser entwickelt als in den USA, wo Trump sich erfolgreich um die Zerstörung des Vertrauens in die amerikanische Politik im In- und Ausland bemüht. Auch außerhalb der EU steigt deren Beliebtheit. Der neue britische Premierminister Andrew Burnham möchte die Briten wieder in die EU führen. Sogar das nicht wirklich europäische Kanada denkt gemeinsam mit der EU über eine besonders innige Beziehung nach und Australien schaut dabei interessiert zu.
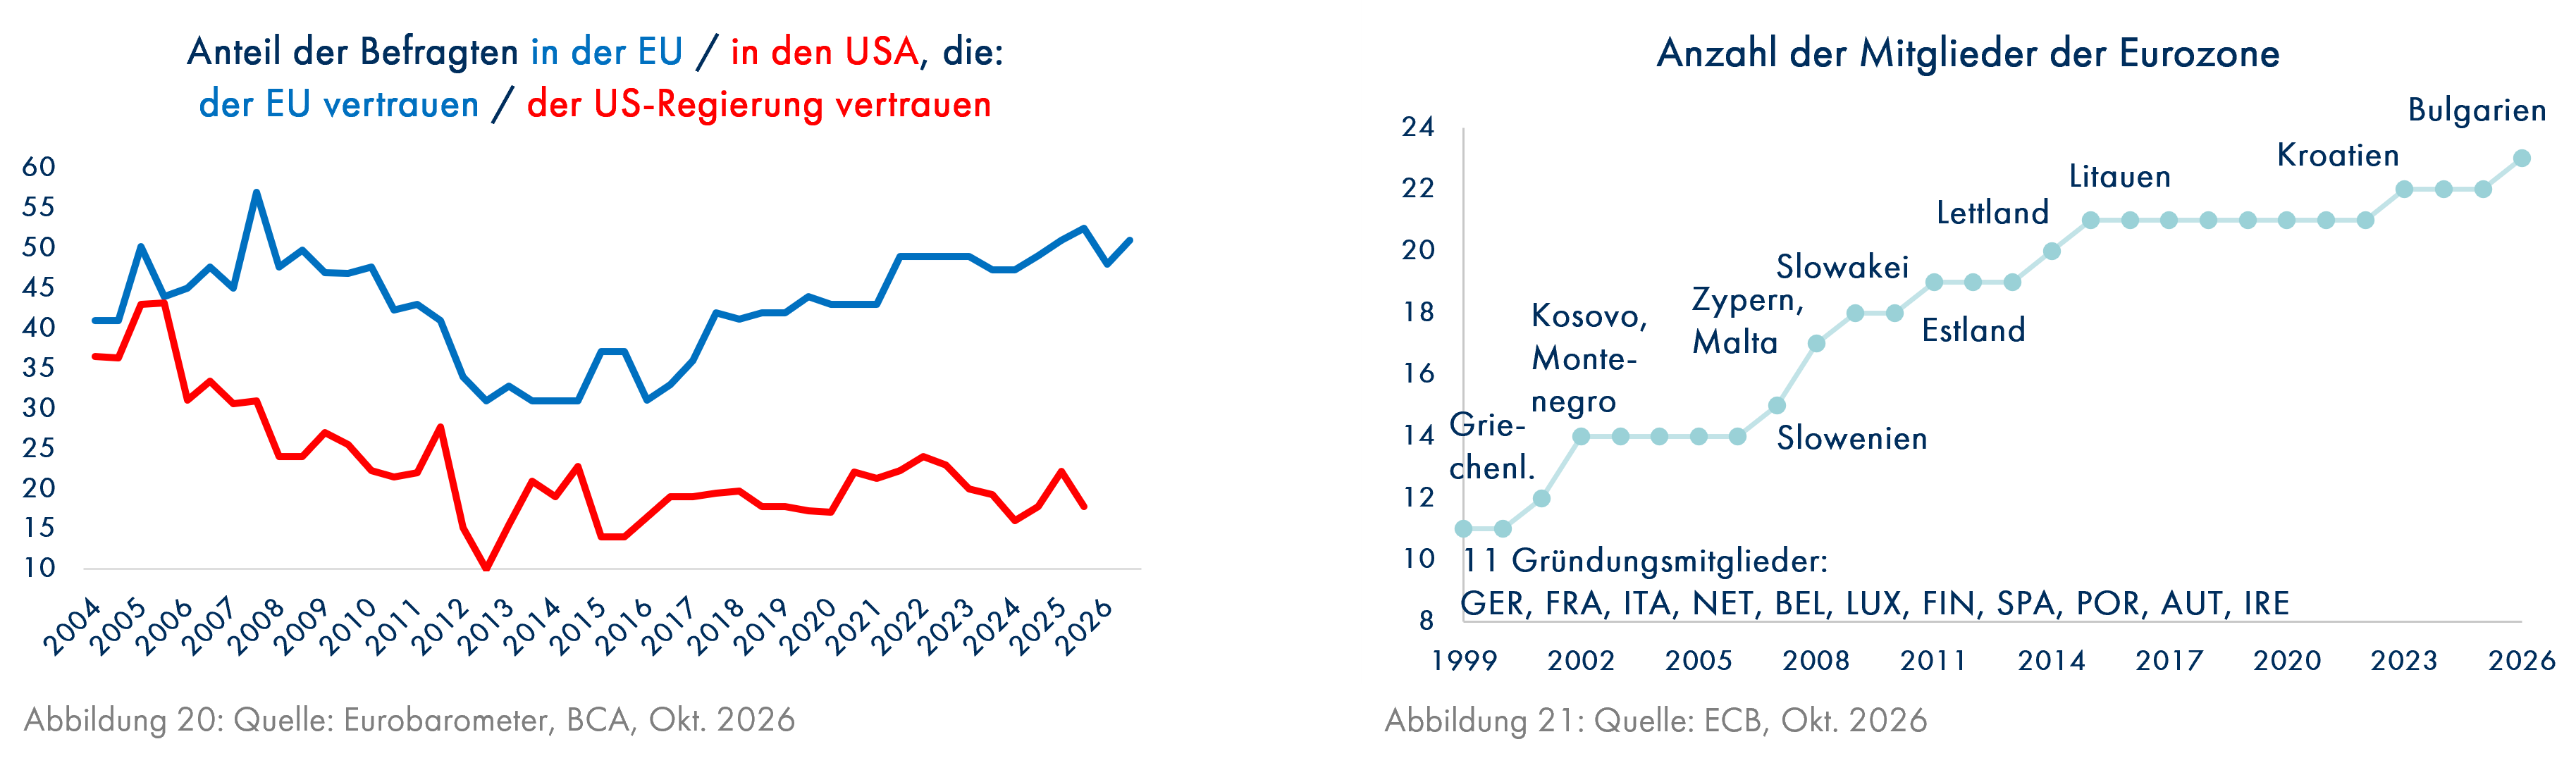
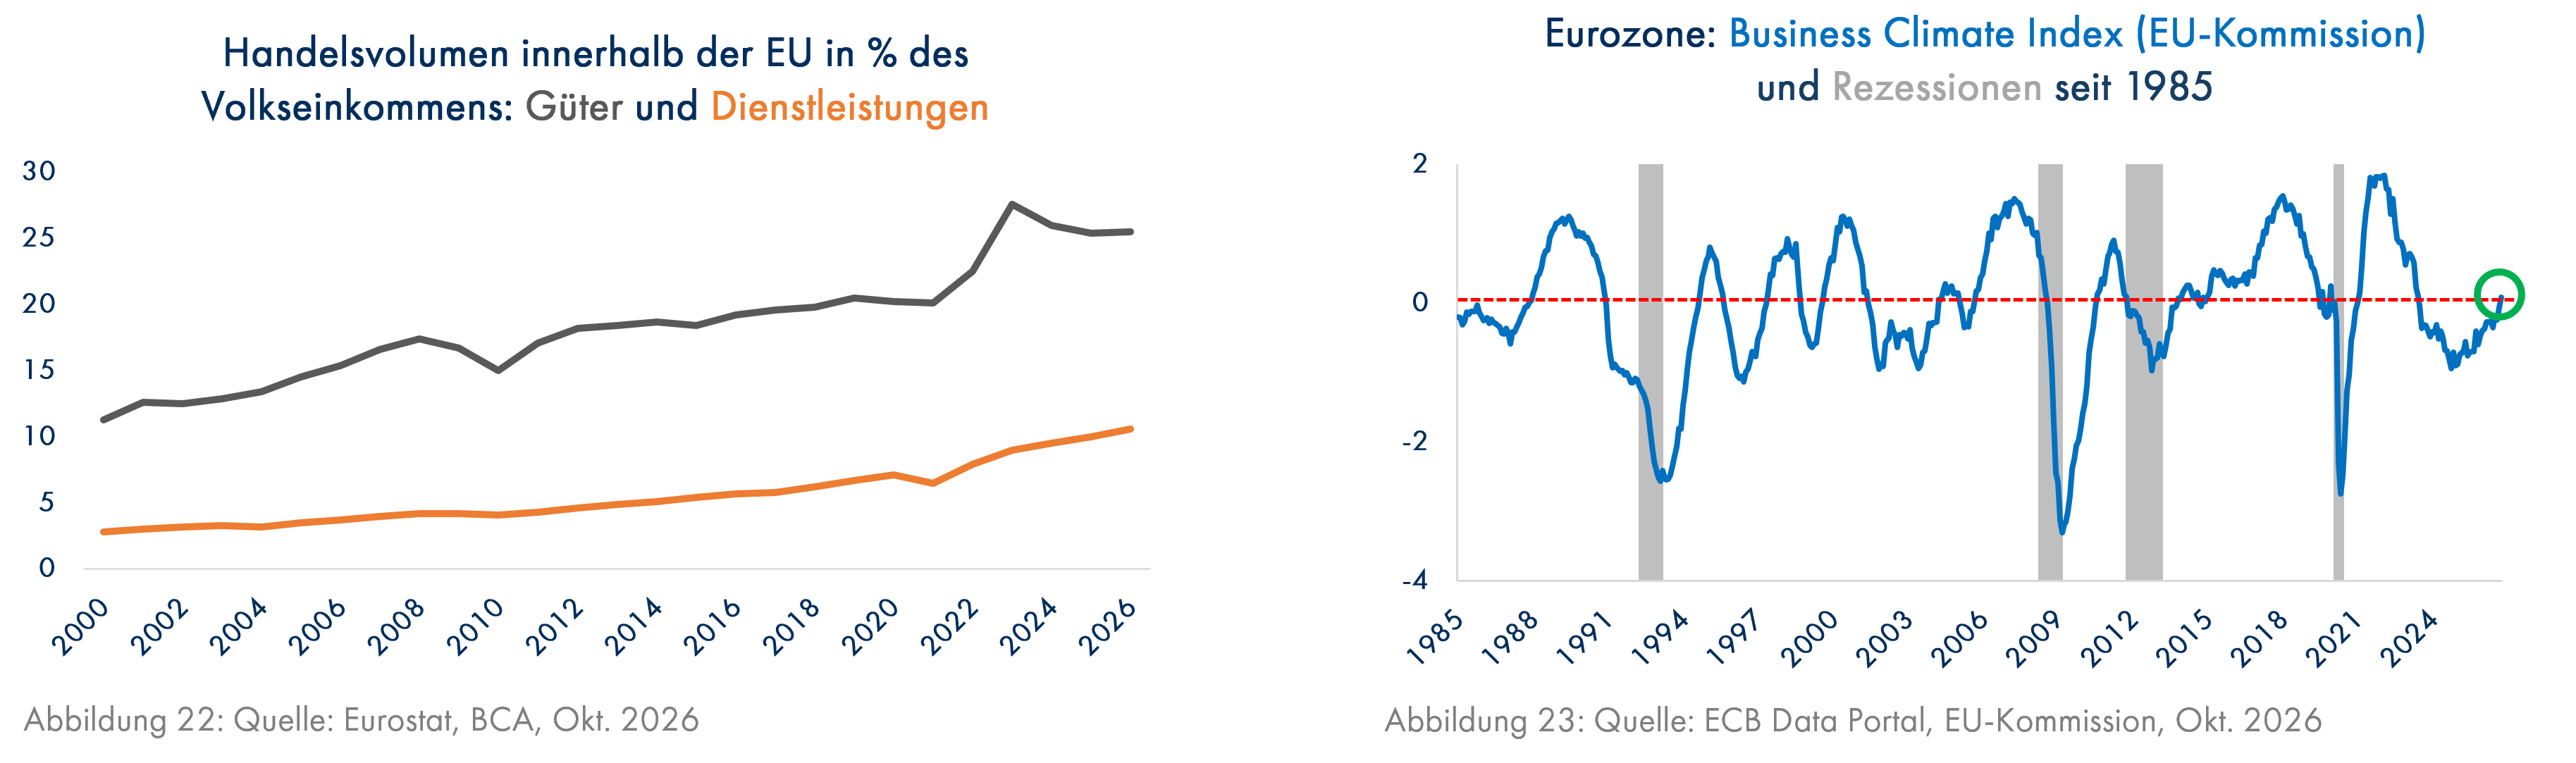
Außerdem erfreut sich der Euro wachsender Beliebtheit, was man aus der seit Einführung des Euros ständig wachsenden Mitgliederzahl ablesen kann (Grafik 21). Ein Auseinanderbrechen des Euros wird immer unwahrscheinlicher und macht die Währung attraktiver. Auch der innereuropäische Handel nimmt zu, wobei der Dienstleistungsbereich endlich zunehmend von freiem Zugang zu allen EU-Ländern profitiert (Grafik 22). Die von der deutschen Politik und der EZB nicht bekämpfte Übernahme der Commerzbank durch die italienische Unicredit ist hier ein wichtiges positives Signal. Es gibt also in diesen wahrlich nicht einfachen Zeiten durchaus Gründe für einen wachsenden Optimismus für die Wirtschaft in der Eurozone (Grafik 23, der Wert liegt wieder leicht über der roten Linie, dem Durchschnitt der letzten 41 Jahre).
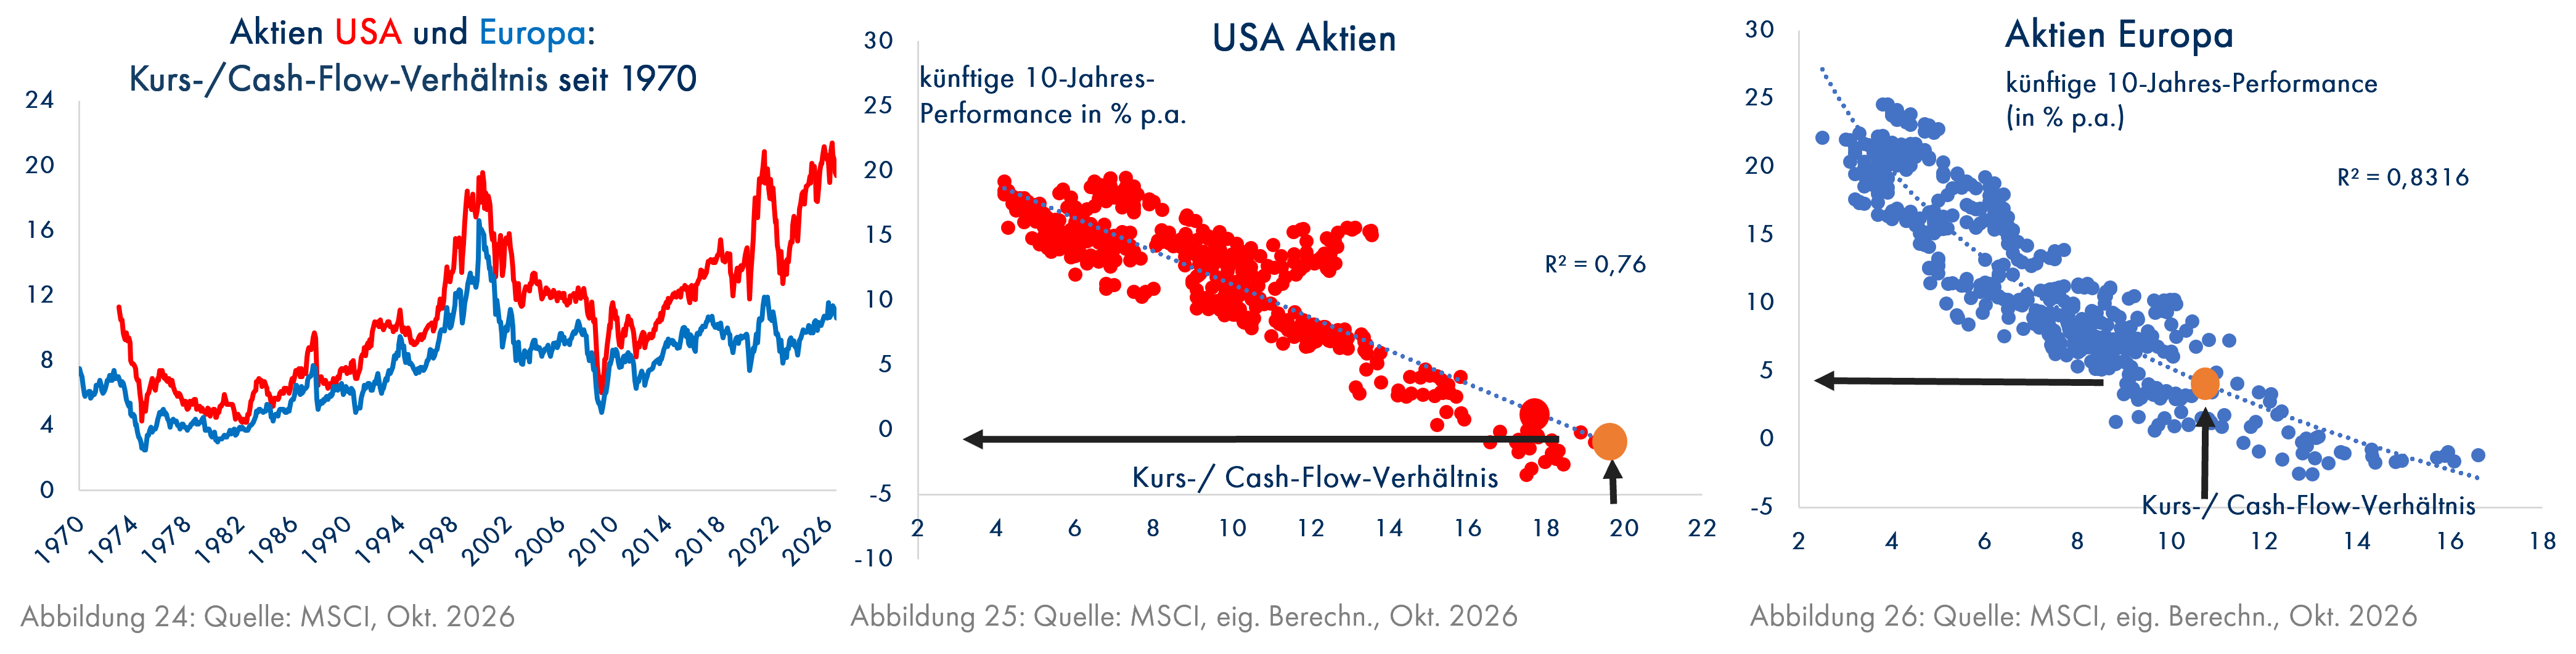
Auch die Ertragsaussichten europäischer Aktien liegen auf der Grundlage des Verhältnisses der Aktienkurse zu den Cash Flows (Bruttogewinnen) in den nächsten 10 Jahren ca. 5% p.a. über denen der USA (Grafiken 25 und 26), da Aktien in Europa deutlich günstiger bewertet sind als in den USA (Grafik 24). Dabei kennen diese einfachen, aber dennoch zuverlässigen Prognosemodelle nicht das Risiko von Erhöhungen der Unternehmenssteuer, die die US-Aktienkurse in den nächsten Jahren belasten werden und in Europa eher nicht zu erwarten sind.
Fazit: Frankreich, dessen Verschuldung in den letzten 20 Jahren zunehmend stärker gestiegen ist als im Rest der Eurozone, könnte theoretisch dem Risiko einer Staatspleite ausgesetzt sein, da die EZB von der französischen Regierung nicht zum Gelddrucken für Frankreich gezwungen werden kann. Diese wird jedoch Frankreich helfen, wenn die Franzosen Sparmaßnahmen durchführen. Die USA können dagegen die Steuern für Unternehmen und Spitzenverdienern erhöhen, wie sie es auch in den beiden Weltkriegen getan haben. Die Alternative für die USA ist Gelddrucken mit der Folge hoher Inflation und einer sehr schwachen Währung. Europa steht politisch besser da als die USA, ist nicht im Ausland verschuldet und hat wesentlich geringere Staatsschulden. Daher sind die künftigen Wachstumsaussichten nicht schlechter als in den USA. Da die europäischen Aktien jedoch wesentlich günstiger bewertet sind, können Anleger in Europa deutlich höhere Erträge als in den USA erwarten, ohne einem Währungsrisiko ausgesetzt zu sein.
Abschließend unsere Kernaussagen aus dem FINVIA-Kapitalmarktausblick vom Oktober 2021, den Sie hier finden:
Vor 5 Jahren untersuchten wir die Frage, inwieweit die Zentralbanken angesichts der durch die Corona-Hilfen stark gestiegenen Staatsschulden überhaupt noch angemessene Zinserhöhungen vornehmen würden. Insgesamt sahen wir ein langfristig günstiges Umfeld für Gold, Aktien und deutsche Wohnimmobilien, wobei die letzteren später einen spürbaren Preisrückgang hinnehmen mussten, als die Zentralbanken ab Frühjahr 2022 doch noch stärkere Zinserhöhungen durchführten, als wir erwartet hatten. Die Performance von Aktien war dagegen erwartungsgemäß mit +83% für die USA (in Euro gerechnet) und +65% für Europa sehr hoch. Auch der Wertzuwachs von Gold konnte mit + 139% in Euro gerechnet zufriedenstellen.
Den Kapitalmarktausblick können Sie auch hier herunterladen.