
Kapitalmarktausblick 09/2026
KI-Blase, Schulden, Zinsen, Indien und Frankreich

30.9.2026
Die KI-Aktienblase scheint bereits seit einigen Monaten zu stagnieren und dürfte künftig unter den Qualitäts- und Sicherheitsmängeln von KI leiden, da mehrere der führenden KI-Anbieter eine Verlangsamung der Weiterentwicklung und staatliche Regulierung einfordern. Kräftige Zinssteigerungen, jetzt auch seitens der Zentralbanken, erhöhen die Risiken. Ein recht günstiger Aktienmarkt mit amerikaähnlichem Gewinnwachstum, aber günstigerer Bewertung und im internationalen Vergleich extrem niedrigen Schulden, ist Indien. Dort ist auch der Zinsanstieg weitaus moderater ausgefallen und weder Aktienmarkt noch Konjunktur hängen an KI. Frankreich ist dagegen mit sehr hohen Schulden und einem niedrigen Wachstum stark steigenden Zinsen ausgesetzt und dürfte bald Probleme bekommen.
Die allgemeine Euphorie zum Thema Künstliche Intelligenz (KI) wurde in den letzten Tagen durch die öffentlich geäußerten Zweifel einiger KI-Größen (Sam Altman (Open AI), Dario Amodei (Anthropic) und sogar Elon Musk (Tesla, SpaceX)) an der Qualität ihrer jeweiligen KI-Produkte leicht gedämpft. Die Herren fordern eine Verlangsamung der Weiterentwicklung und eine staatliche Regulierung für KI, da sie zunehmend feststellen müssen, dass die KI sich nicht unbedingt an Regeln, Gesetze oder wenigstens an das hält, was sie eigentlich tun soll. Stattdessen betätigt sie sich gelegentlich als erfolgreicher und hochqualifizierter Hacker, was enorme Schäden auslösen kann. Vermutlich denken die Großmeister der KI auch über Haftungsfragen nach. Open AI (ChatGPT) und Anthropic (Claude) haben jedenfalls ihren Börsengang verschoben (eine ausführliche Quelle dazu: Handelsblatt, 18.9.2026); der clevere Elon hat diesen Schritt mit SpaceX gerade noch rechtzeitig im Juni zu Mond- (oder Mars-) Preisen durchgezogen.
Eine Verlangsamung der KI-Entwicklung würde auch bedeuten, dass weniger Investitionen für Rechenzentren getätigt würden. Nvidia-Chef Jensen Huang, der Hauptlieferant von KI-Chips, sprach sich verständlicherweise gegen staatliches Bremsen aus. KI-Experte Donald Trump ist davon überzeugt, dass diese Anti-KI-Kampagne von den linksradikalen Demokraten vorangetrieben wird und ebenso eine Lüge ist wie der Klimawandel (Quelle: Handelsblatt, 18.9.2026). Da habe ich wohl übersehen, dass Elon Musk linksradikal geworden ist. Auch Sam Altman und Dario Amodei sind bisher in dieser Richtung nicht auffällig geworden. Man stelle sich vor, ein neues Modell der deutschen Autoindustrie mit modernster Technik, tollem Design und günstigem Preis würde dazu neigen, in belebten Innenstädten auszubrechen und auf die Bürgersteige zu fahren, allerdings ohne bisher einen Menschen verletzt zu haben. Man darf wohl vermuten, dass dieses Modell sofort zurückgerufen und die Politik den Rückruf mit Sicherheit nicht verzögern würde. Der Aktienkurs der Herstellerfirma wäre jedenfalls kräftig eingebrochen. Man darf gespannt sein, wie lange die KI-Enthusiasten das KI-Sicherheits- und Haftungsproblem ignorieren.
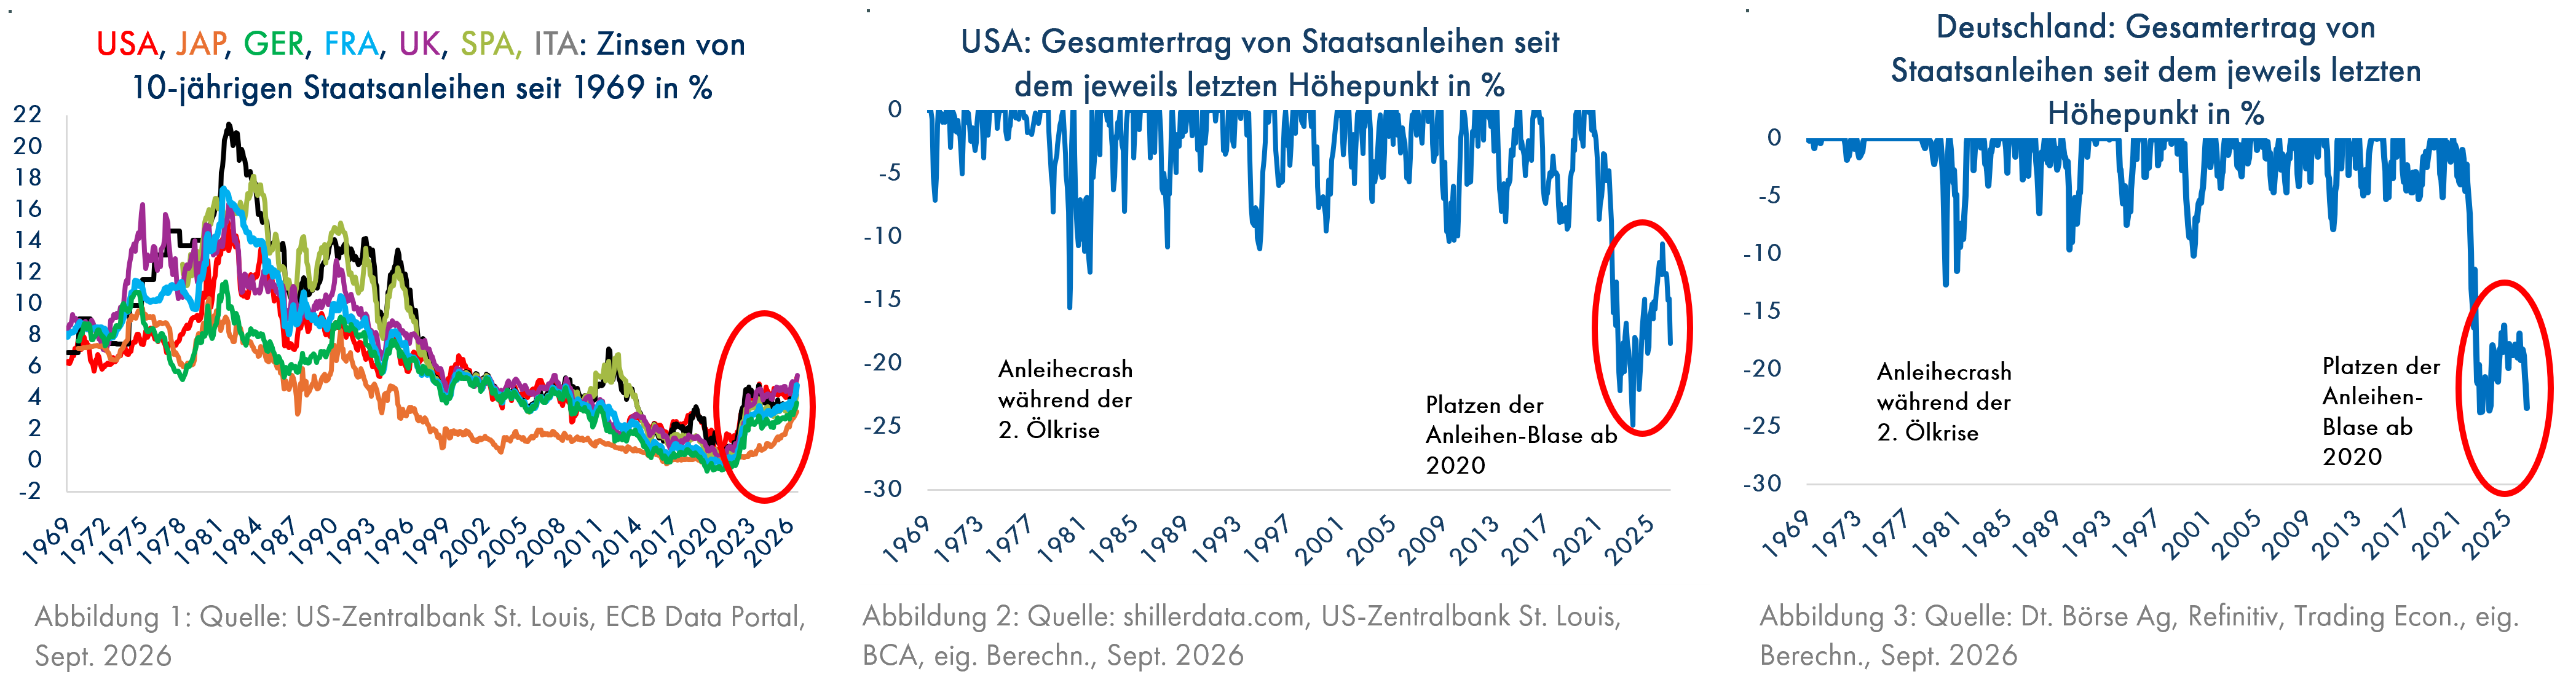
Ein weiterer Stolperstein für die KI-Blase gewinnt an Bedeutung. Der Zinsanstieg seit dem Beginn des Iran-Krieges, den Donald Trump persönlich vom Zaun gebrochen hat, hat sich in den letzten Wochen beschleunigt (rotes Oval in Grafik 1). Mitverantwortlich ist die Investitionstätigkeit im Bereich der KI-Rechenzentren, deren Kapitalbedarf mit dem der Regierung konkurriert. Trump möchte diesen Boom zwecks Verbesserung seiner Wahlchancen unbedingt aufrechterhalten. Im Vergleich zu dem massiven weltweiten Zinsanstieg der späten 70er und frühen 80er Jahre wirkt der Aufwärtstrend der Zinsen seit 2020 eher moderat (Grafik 1), aber für die Besitzer 10-jähriger Staatsanleihen waren die letzten 6 Jahre außergewöhnlich verlustträchtig. Grafik 2 zeigt am Beispiel des US-Rentenmarktes alle Phasen seit 1969, in denen die Kursverluste von Renten größer waren als die laufenden Zinserträge, bis die kumulierten Erträge aus Kursänderungen und Zinserträgen wieder den Stand vom Beginn der Abwärtsbewegung erreichten. Nach der 2. Ölkrise 1979, ausgelöst durch die Errichtung des Mullah-Regimes im Iran und verschärft durch den russischen Angriff auf Afghanistan im Dezember dieses Jahres, hatte sich der damals für die Weltwirtschaft sehr wichtige Ölpreis vervierfacht und die Inflationsraten in vielen Ländern auf zweistellige Werte hochgetrieben. Dennoch erreichten die Verluste der Besitzer 10-jähriger US-Staatsanleihen in den 6 Monaten bis Februar 1980 „nur“ 16% (inkl. Zinserträge), die bis zum Mai 1980 jedoch bereits wieder komplett aufgeholt waren. Damals boten sehr hohe laufende Zinserträge einen guten Schutz vor nachhaltigen Verlusten mit Staatsanleiheinvestments. Im Oktober 2023 waren für Anleihebesitzer innerhalb von 3 Jahren sogar 25% Verlust inkl. Zinserträgen aufgelaufen, die bis heute nach 6 Jahren inklusive der Zinsen immer noch bei 17% liegen (rotes Oval in Grafik 2) – nach Abzug der Inflation sind es sogar 35% Verlust. In Deutschland erreicht der Verlust eines in 10-jährigen Staatsanleihen angelegten Vermögens seit 2020 sogar 23% nominal (rotes Oval in Grafik 3) und 39% real. Das ist für eine angeblich „sichere“ Anlageform durchaus beachtlich. Diese Entwicklung hatten wir in den FINVIA-Kapitalmarktausblicken ab März 2020 sehr deutlich vorhergesagt. Der Anleihecrash seit 2020 ist schon jetzt der längste und verlustträchtigste seit vielen Jahrzehnten.
Das Problem steigender Zinsen wird nun leider durch Zinserhöhungen etlicher Zentralbanken verschärft. Die europäische Zentralbank (EZB) hat seit dem Beginn ihrer Tätigkeit die seltsame Neigung, den Zins immer dann anzuheben, wenn der Ölpreis nach längerem Anstieg einen Höhepunkt erreicht hat (rote Pfeile in Grafik 4). Dies basiert auf der am Kapitalmarkt verbreiteten, jedoch leider falschen Annahme, dass ein steigender Ölpreis nachhaltig steigende Inflationsraten erzeugt. Grafik 5 zeigt die am Kapitalmarkt für die jeweils nächsten 10 Jahre erwartete Inflation, errechnet aus der Differenz der Rendite von normalen 10-jährigen zu den inflationsgeschützten US-Staatsanleihen gleicher Laufzeit (blaue Linie in Grafik 5). Deren Rückzahlungsbetrag steigt in diesen 10 Jahren um die kumulierte Konsumentenpreissteigerung an. Wenn mehr Anleger eine steigende Inflation erwarten, werden sie ihre normalen Anleihen verkaufen, so dass deren Rendite steigt, und gegen inflationsgeschützte Anleihen tauschen, deren Rendite damit sinkt. Die Renditedifferenz wird damit größer und bildet die gestiegene Inflationserwartung ab. Die spätere tatsächliche Inflation (orange Linie) hat damit aber überhaupt nichts zu tun.
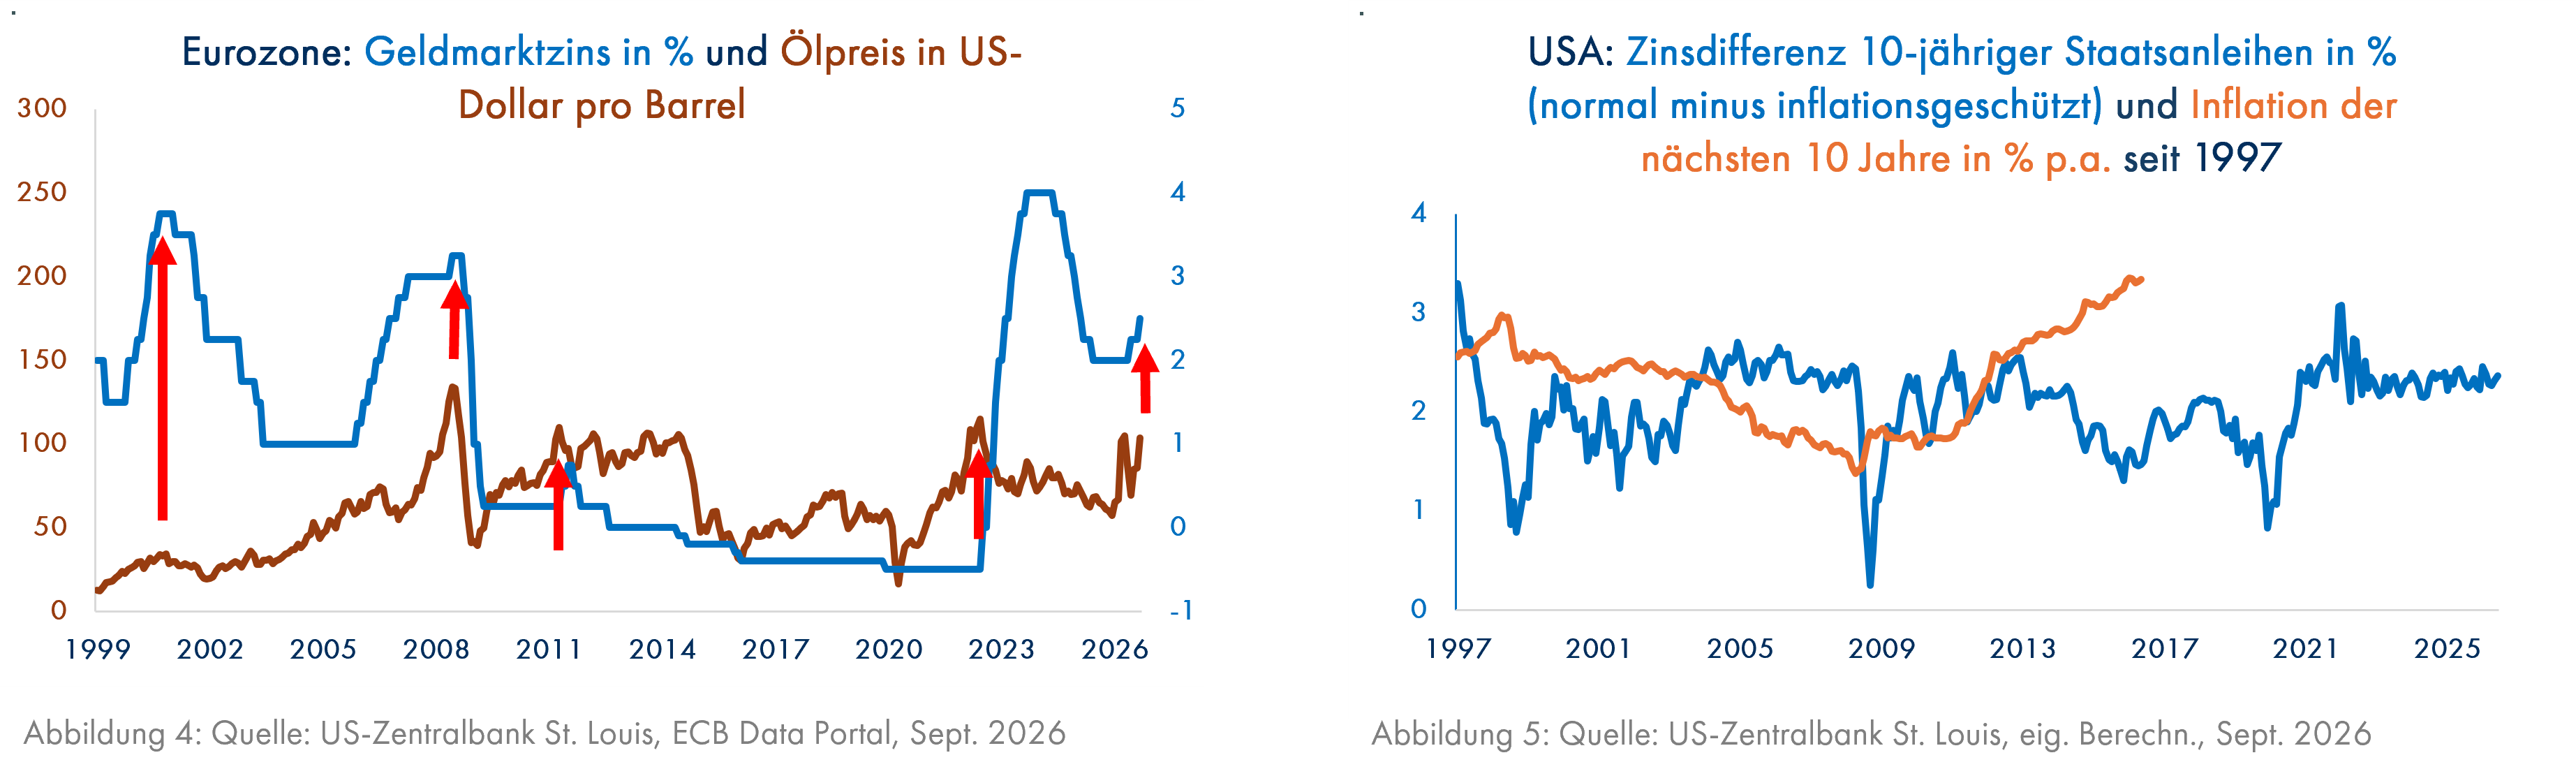
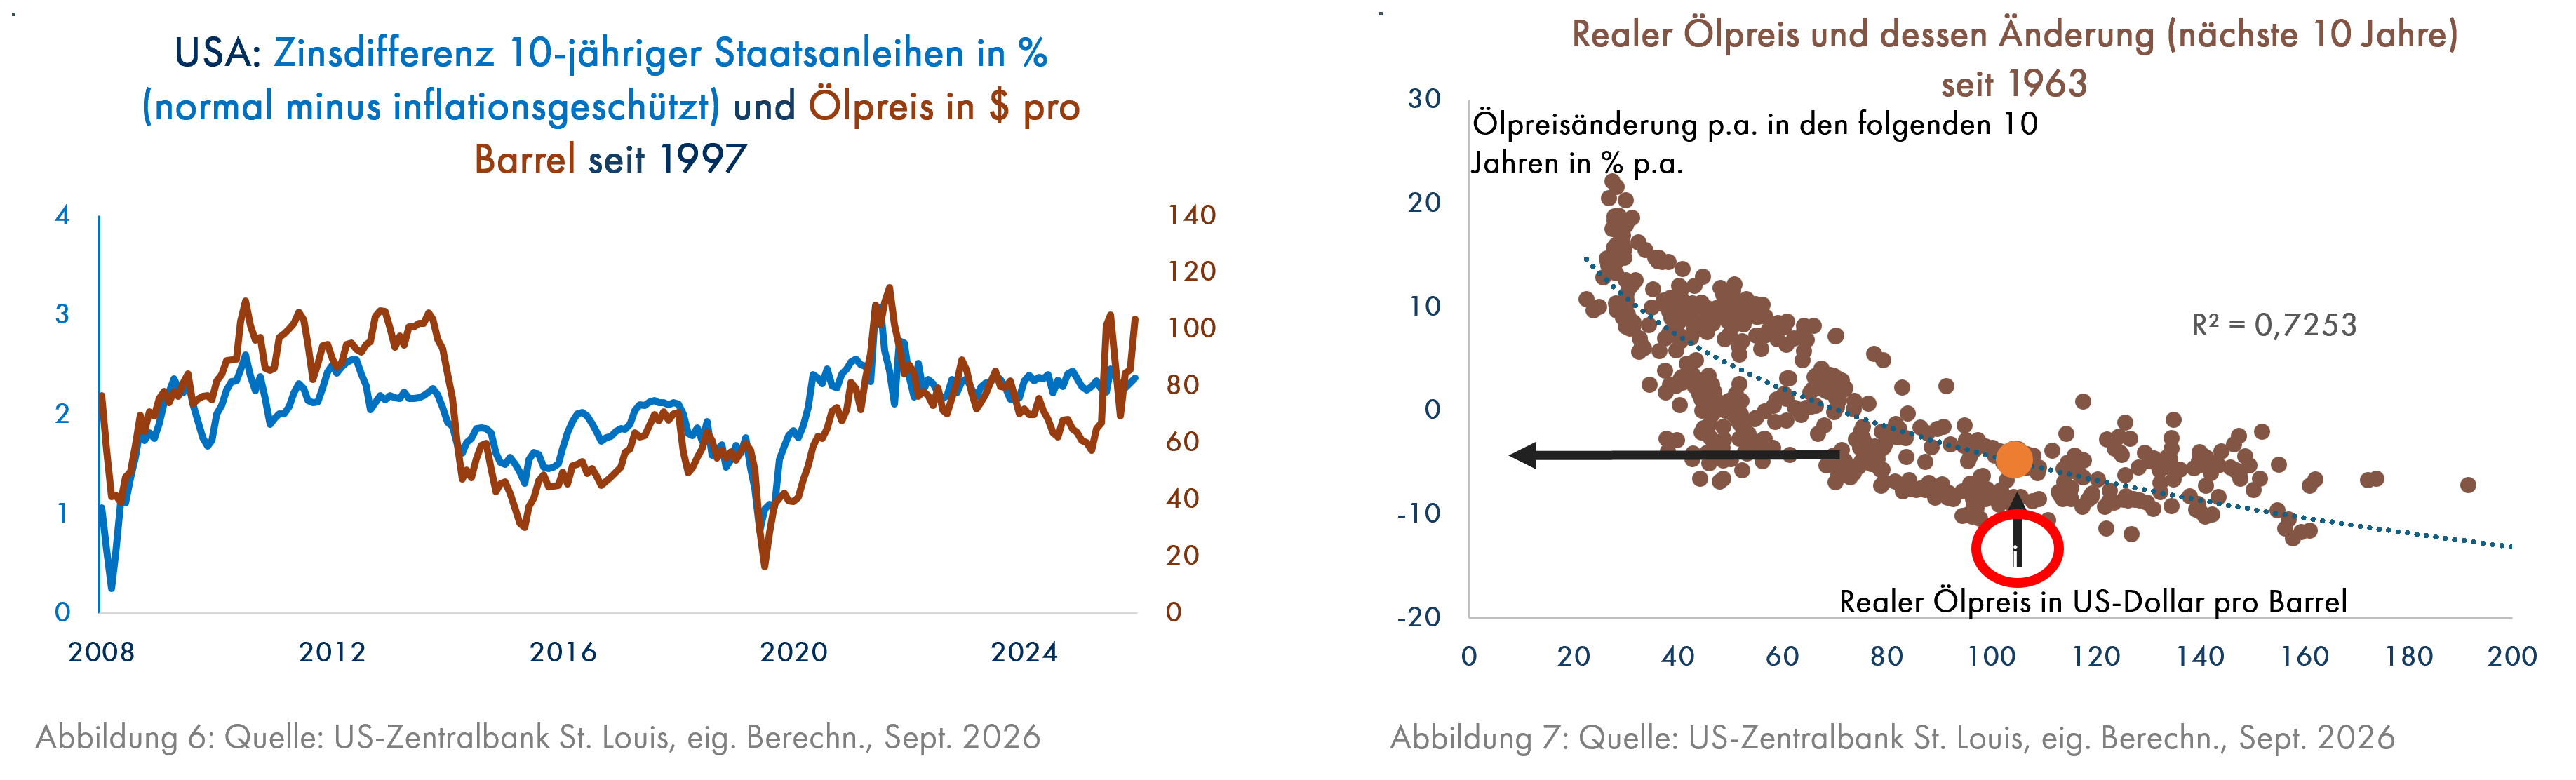
Diese Inflationserwartung der Anleger für die nächsten 10 Jahre zeigt dagegen seit 2008 einen engen Zusammenhang mit dem Ölpreis (Grafik 6). Dies macht zwar kurzfristig Sinn – siehe die aktuell aufgrund des gestiegenen Ölpreises erhöhte Inflation -, aber nicht für einen Zeitraum von 10 Jahren, wie schon Grafik 5 gezeigt hat. Je höher der Ölpreis ist, umso stärker ist er seit 1963 in den folgenden 10 Jahren gefallen – nicht gestiegen - und hat damit inflationssenkend gewirkt. Grafik 7 zeigt, dass der Ölpreis in den nächsten 10 Jahren um ca. 4% p.a. fallen wird; der Grund ist die nachhaltig sinkende Nachfrage bei zu hohen Preisen.
Wie auch nach den früheren ölpreisinduzierten Zinserhöhungen (Grafik 4) wird die EZB auch diesmal den Zins in nicht allzu ferner Zukunft wieder deutlich senken müssen.
Der Zinsanstieg kann insbesondere am US-Aktienmarkt nicht mehr lange ignoriert werden. Eine alte Regel besagt, dass die Performance von Staatsanleihen (Zinserträge +/- Kursänderungen) langfristig etwa der Aktienkursentwicklung entsprechen sollte, wobei die Dividenden als zusätzliche Risikoprämie – als Ausgleich für die wesentlich höheren Kursschwankungen von Aktien – betrachtet werden können. Am US-Aktienmarkt trifft diese Regel von 1960 bis 2012 zu (Grafik 8). In dieser Zeit gab es zwei größere Abweichungen des Aktienmarktes nach oben (während der Internet-Blase um 155% und vor der Finanzkrise um 83%). In beiden Fällen kehrte die rote Linie brav zur blauen zurück, zuletzt während der Finanzkrise 2008. Der beispiellose Höhenflug der US-Aktienkurse im Vergleich zur Rentenperformance seit Ende der 70er Jahre beträgt aktuell 408%. Das Grundmuster ist ansonsten in allen gezeigten Ländern sehr ähnlich. Bis Ende der 70er Jahre stieg die blaue Linie überall nur moderat an – Deutschland bildet hier eine Ausnahme. Dann folgte überall ein besonders steiler Anstieg der blauen Linie, der von einem ebenfalls überdurchschnittlich steilen Anstieg der Aktienkurse begleitet war. Ungefähr ab 1990 wurde der Anstieg beider Linien schwächer. Dies galt jedoch nicht für die US-Aktienkurse, die ab 2012 den genannten beispiellos steilen Anstieg trotz schwacher Rentenperformance schafften. Neben der aktuellen KI-Euphorie waren die in den USA im internationalen Vergleich schnellen und massiven staatlichen Hilfen nach der Finanzkrise 2008 und während der Corona-Krise ab 2020 die wesentlichen Gründe. In den kontinentaleuropäischen Ländern gilt die eingangs genannte Regel erst ab Ende der 70er Jahre. Davor war in Deutschland, Frankreich und Spanien die Aktienkurssteigerung wesentlich schwächer als die Rentenperformance. Danach folgte allerdings die Aktienkursentwicklung der Rentenperformance wesentlich enger als in den USA. In Großbritannien hat die Regel über den gesamten Zeitraum von 1960 bis heute besonders gut funktioniert.
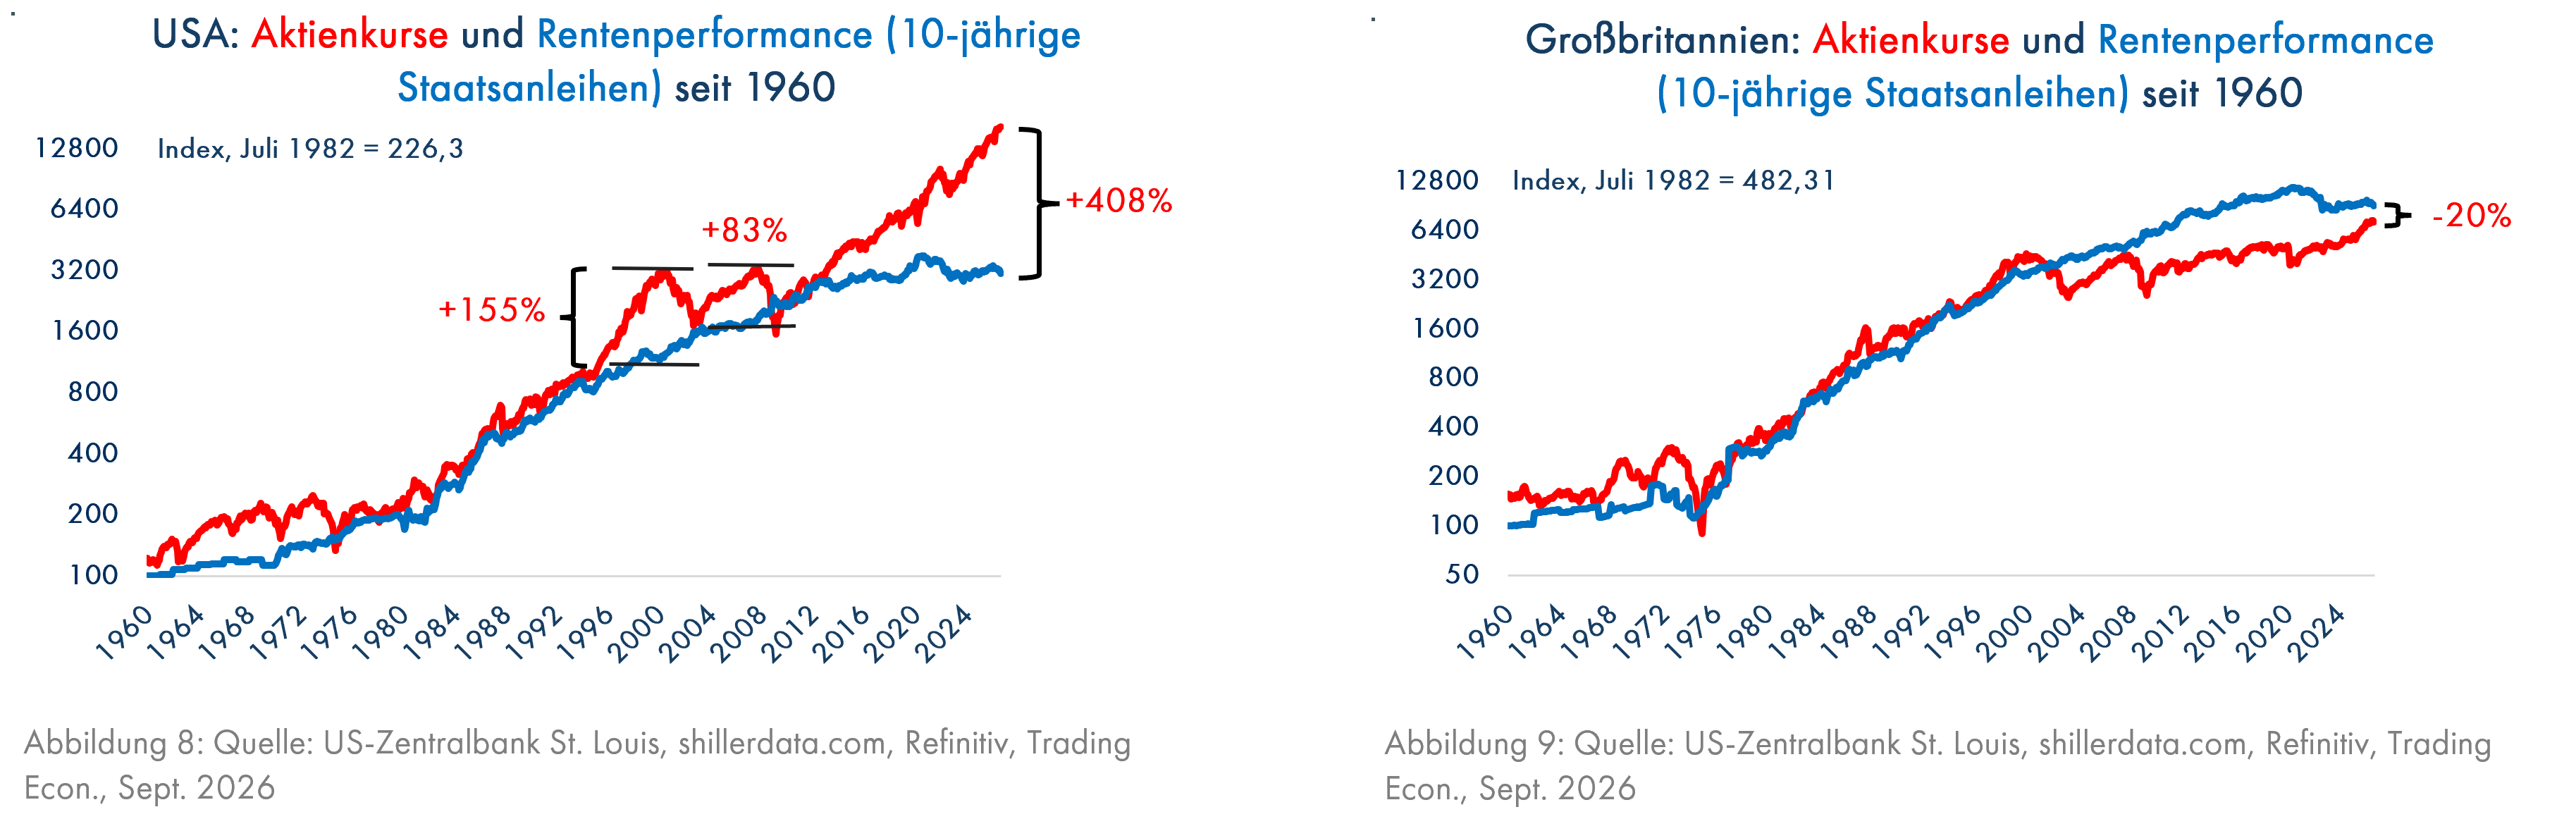
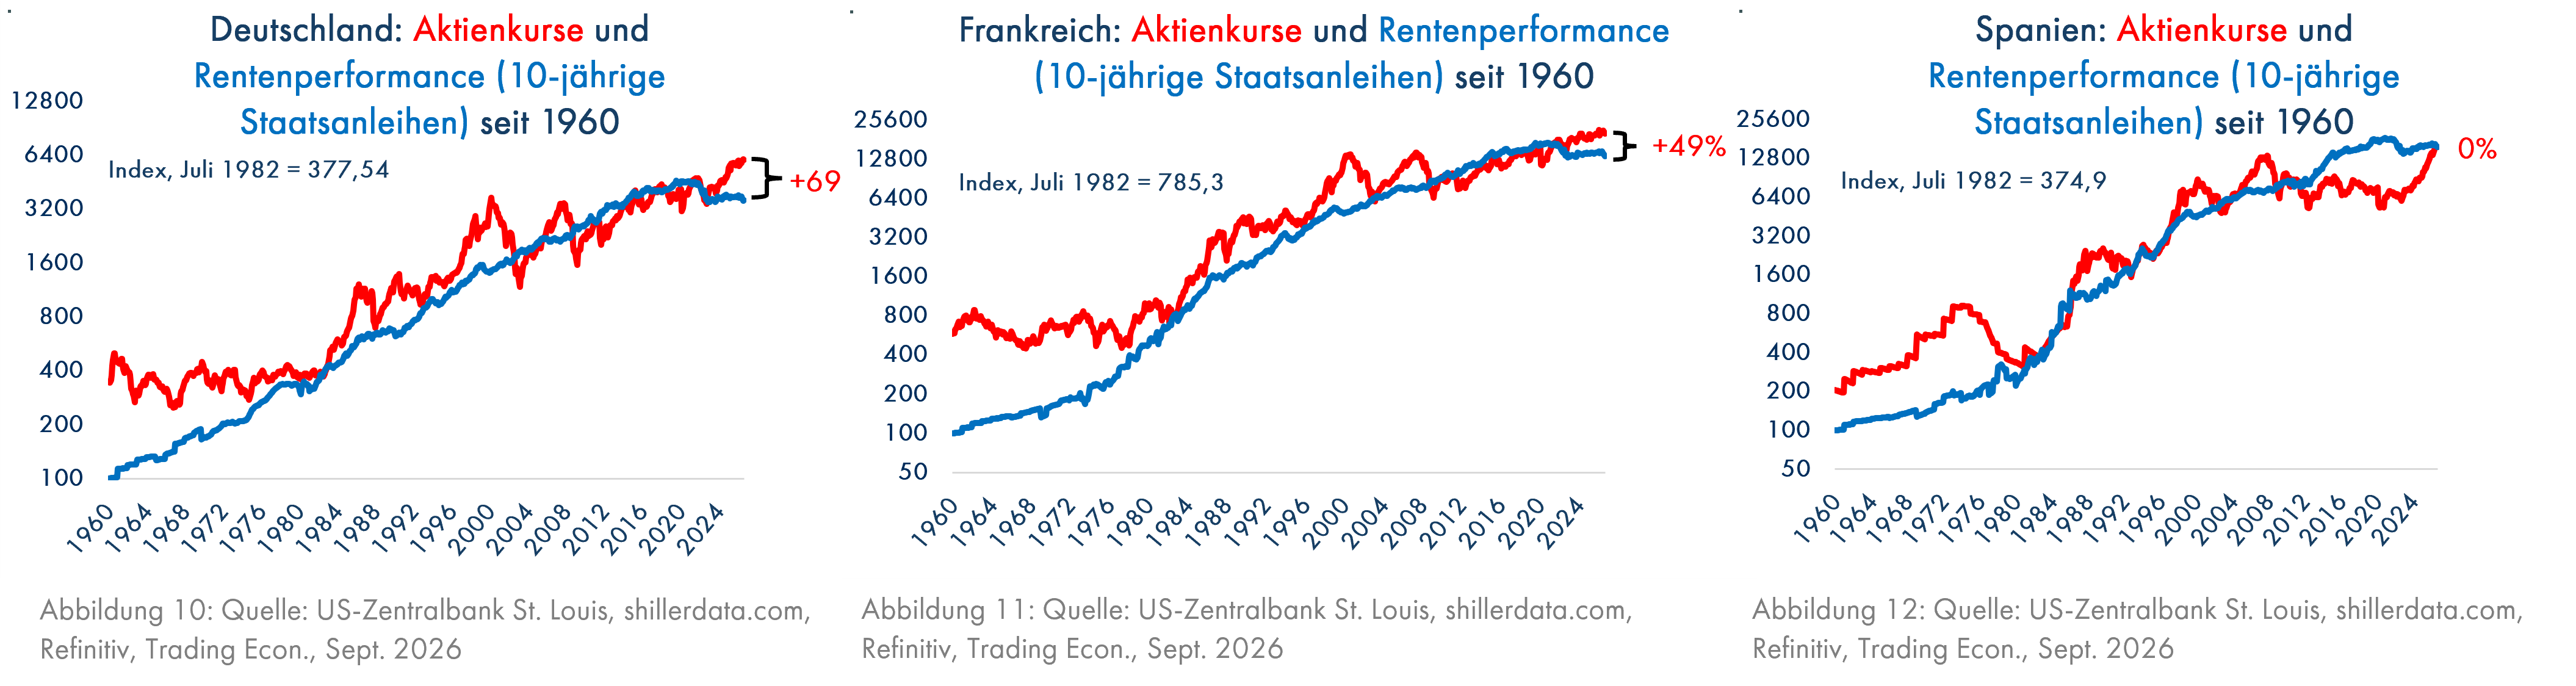
Insgesamt übt der Zins, der die Performance von Staatsanleihen bestimmt, offensichtlich überall einen starken Einfluss auf die Aktienkurse aus, allerdings nicht immer, wie die aktuelle Situation in den USA zeigt. Dort wurde schon seit über 100 Jahren die kursdämpfende Wirkung der Zinsen ignoriert, wenn sich eine Blase am Aktienmarkt bildete und die Anleger sich nur für Aktien, aber nicht für Staatsanleihen interessierten. Dies zeigen die 4 roten Ovale in Grafik 9. Die schwarze Linie besteht aus der Abweichung der inflationsbereinigten (realen) Aktienkurse von ihrem Trend seit 1920 (siehe zur näheren Erläuterung den Kapitalmarktausblick vom August 2026, Grafiken 12 und 13, den Sie hier finden). Die drei roten Ovale im rechten Teil der Grafik 9 zeigen die beiden Ausreißer des US-Aktienmarktes in den Jahren 2000 (Internet-Blase) und 2007 (US-Wohnimmobilien-Blase, die auch am Aktienmarkt zu starken Kursverlusten geführt hatte) und die aktuelle KI-Blase (diese 3 Blasen kann man auch in Grafik 8 gut erkennen). Außerdem ist die Blase von 1929, der ein Kurssturz der US-Aktien von fast 90% folgte, markant zu sehen. In allen 4 Ovalen ist neben einem Anstieg der Aktienkurse auch ein gleichzeitiger Anstieg der Zinsen (blaue Linie) zu sehen; die drei Ausreißer der roten Linie in Grafik 8 sind also ein völlig normaler Bestandteil einer Aktien-Blase. Das Unangenehme besteht allerdings darin, dass die nach dem Beginn der Aktienkursrückgänge fallenden Zinsen den Aktienkursen nicht geholfen haben; ab 1929, 2000 und 2007 sind die Aktienkurse um mindestens 50% gefallen.
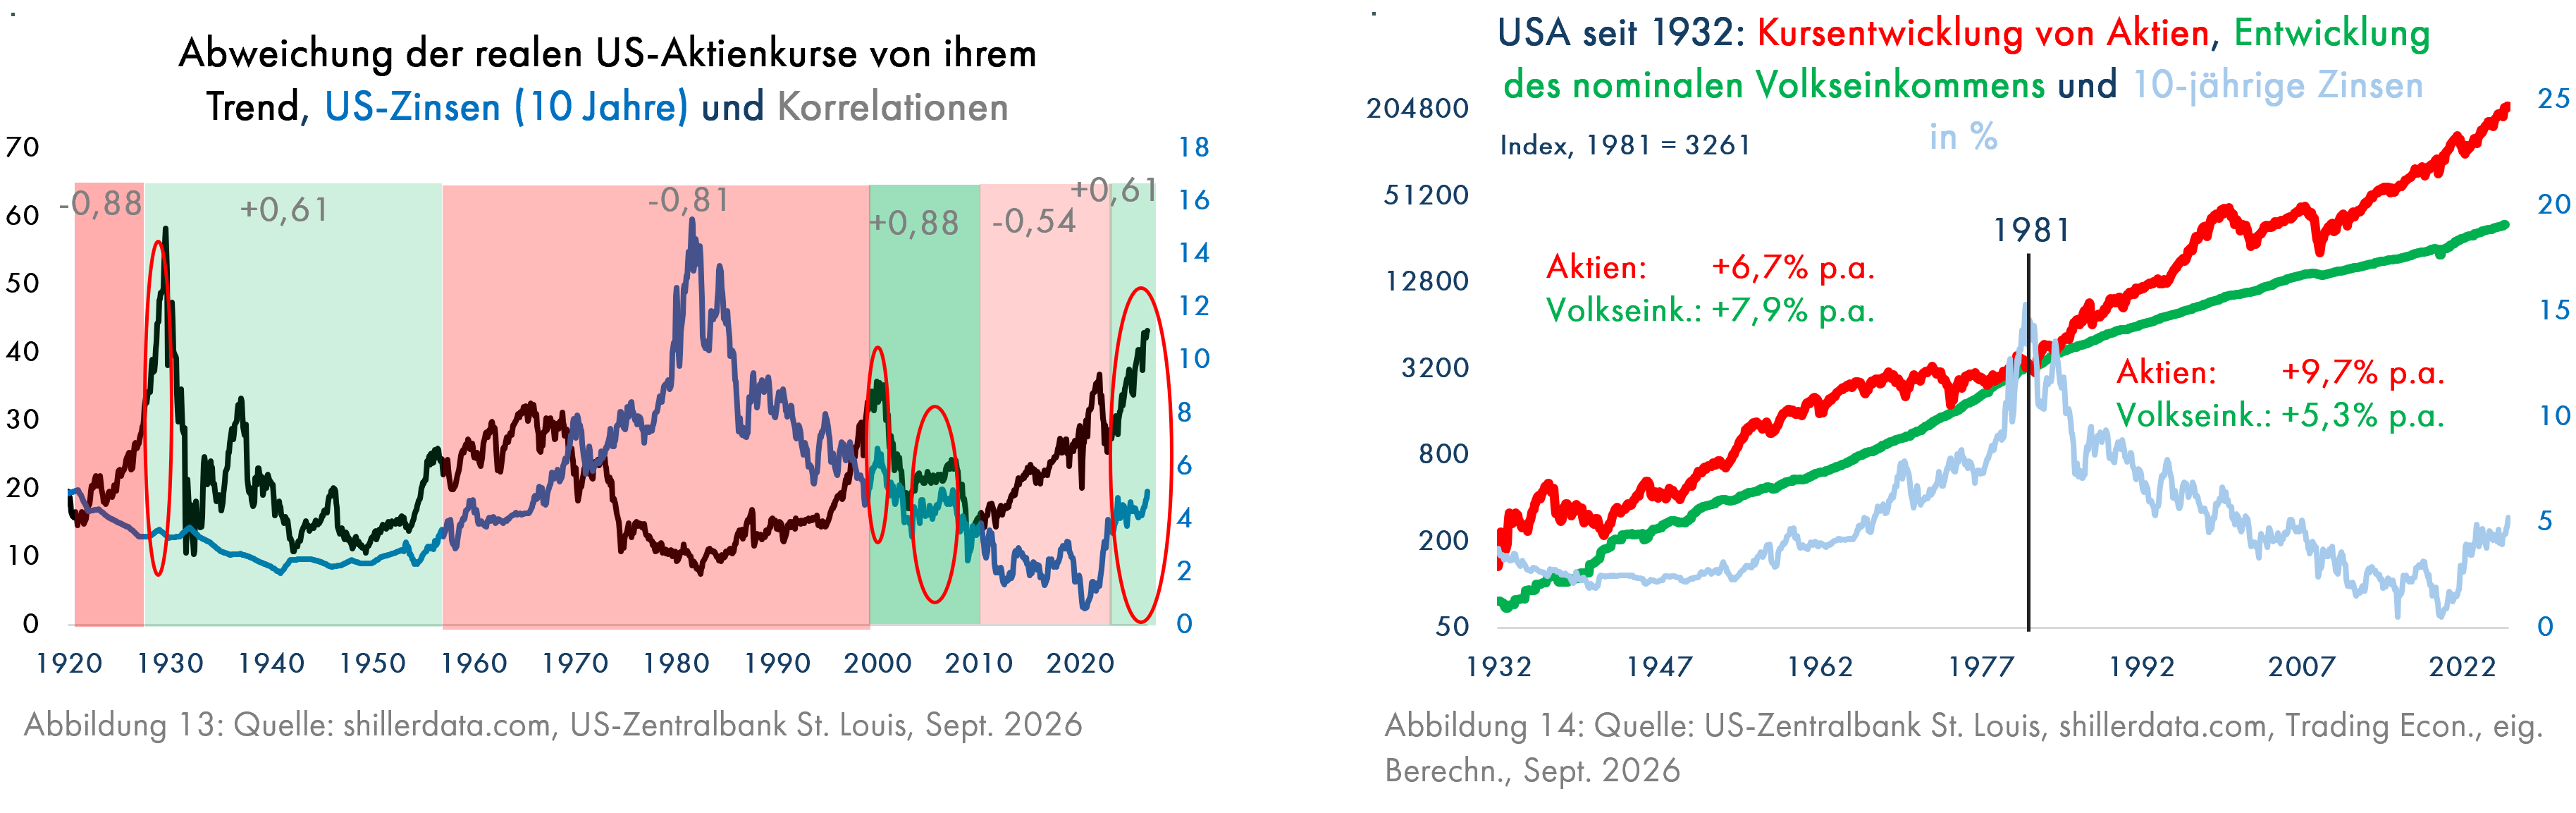
Auch das von den KI-Enthusiasten erwartete starke Wirtschaftswachstum ist kein Garant für weiterhin steigende Aktienkurse trotz steigender Zinsen. Grafik 14 zeigt, dass in den 50 Jahren vor dem historischen Zinshöhepunkt in den USA im Jahr 1981 die US-Wirtschaft ein nominales Wachstum von fast 8% p.a. schaffte, während die nominalen Aktienkurse nur 6,7% p.a. zulegen konnten, obwohl wir für diese Analyse als Startzeitpunkt das Jahr 1932 nach dem Platzen der Blase von 1929 mit einem Kurssturz von fast 90%, gewählt haben. Ab 1981 schwächte sich das jährliche Wirtschaftswachstum auf 5,3% ab, aber die Aktien legten um 9,7% p.a. zu. Der Grund ist leicht zu erkennen. Der Zinsrückgang war noch stärker als der Zinsanstieg bis 1981 und trieb die Aktienkurse an, auch weil Anleihen immer unattraktiver wurden. Allerdings wurde der kräftige Zinsanstieg seit 2020 bislang ignoriert.
Fazit: Steigende Zinsen sind eine Begleiterscheinung einer jeden Aktienblase, in den USA sogar seit über 100 Jahren. Allerdings bedeutet der steigende Zins eine wachsende Belastung für die Unternehmen, die Wirtschaft und die kreditfinanzierten Investoren, so dass jede Blase nach einigen Jahren platzt und der Zins sich letztlich in der gewohnten Weise durchsetzt.
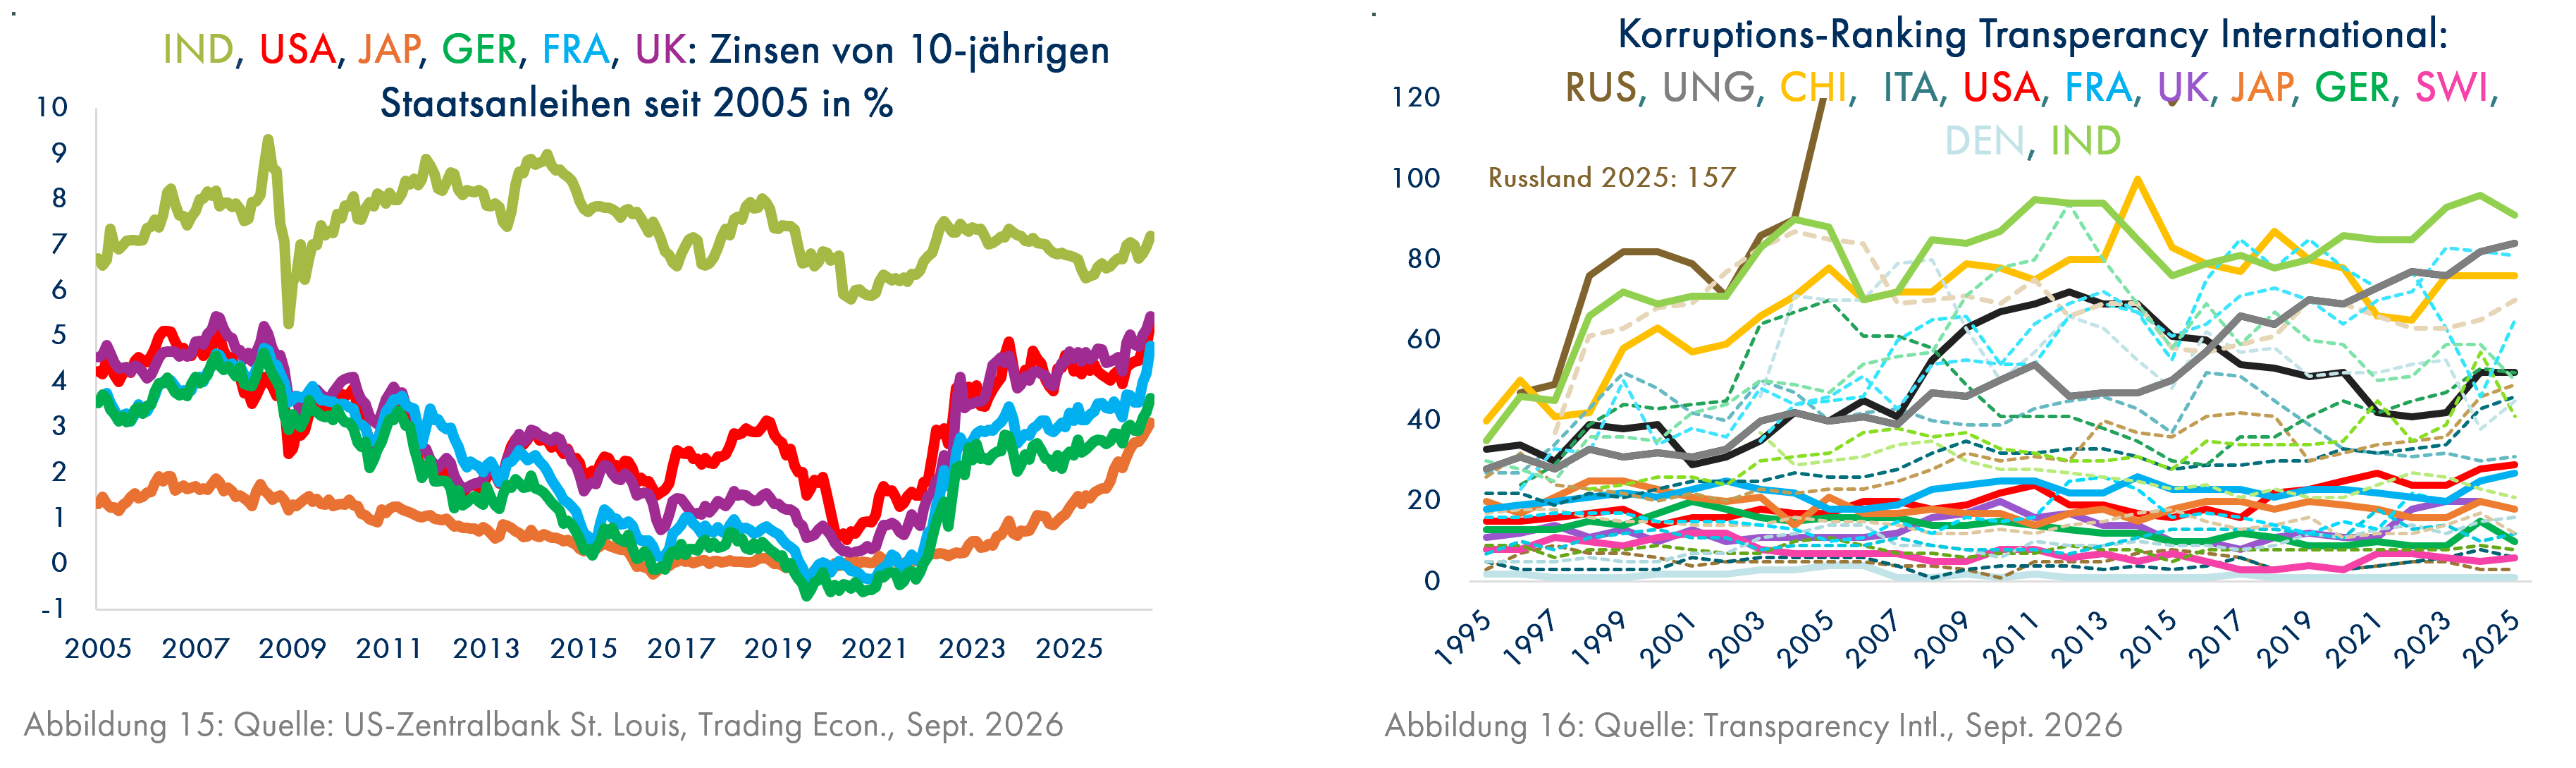
Ein Land, das zur Zeit keine Probleme mit drastisch steigenden Zinsen hat, ist Indien (Grafik 15). Die Problemzone Indiens ist die hohe Korruption, die etwa auf dem Niveau Chinas, Südafrikas oder Ungarns (unter dem Orban-Regime bis 2025) liegt. In dieser Disziplin ist Putins Russland eine wahre Großmacht, aber auch Trump bemüht sich für die USA nach Kräften, hier spürbare Fortschritte zu machen.
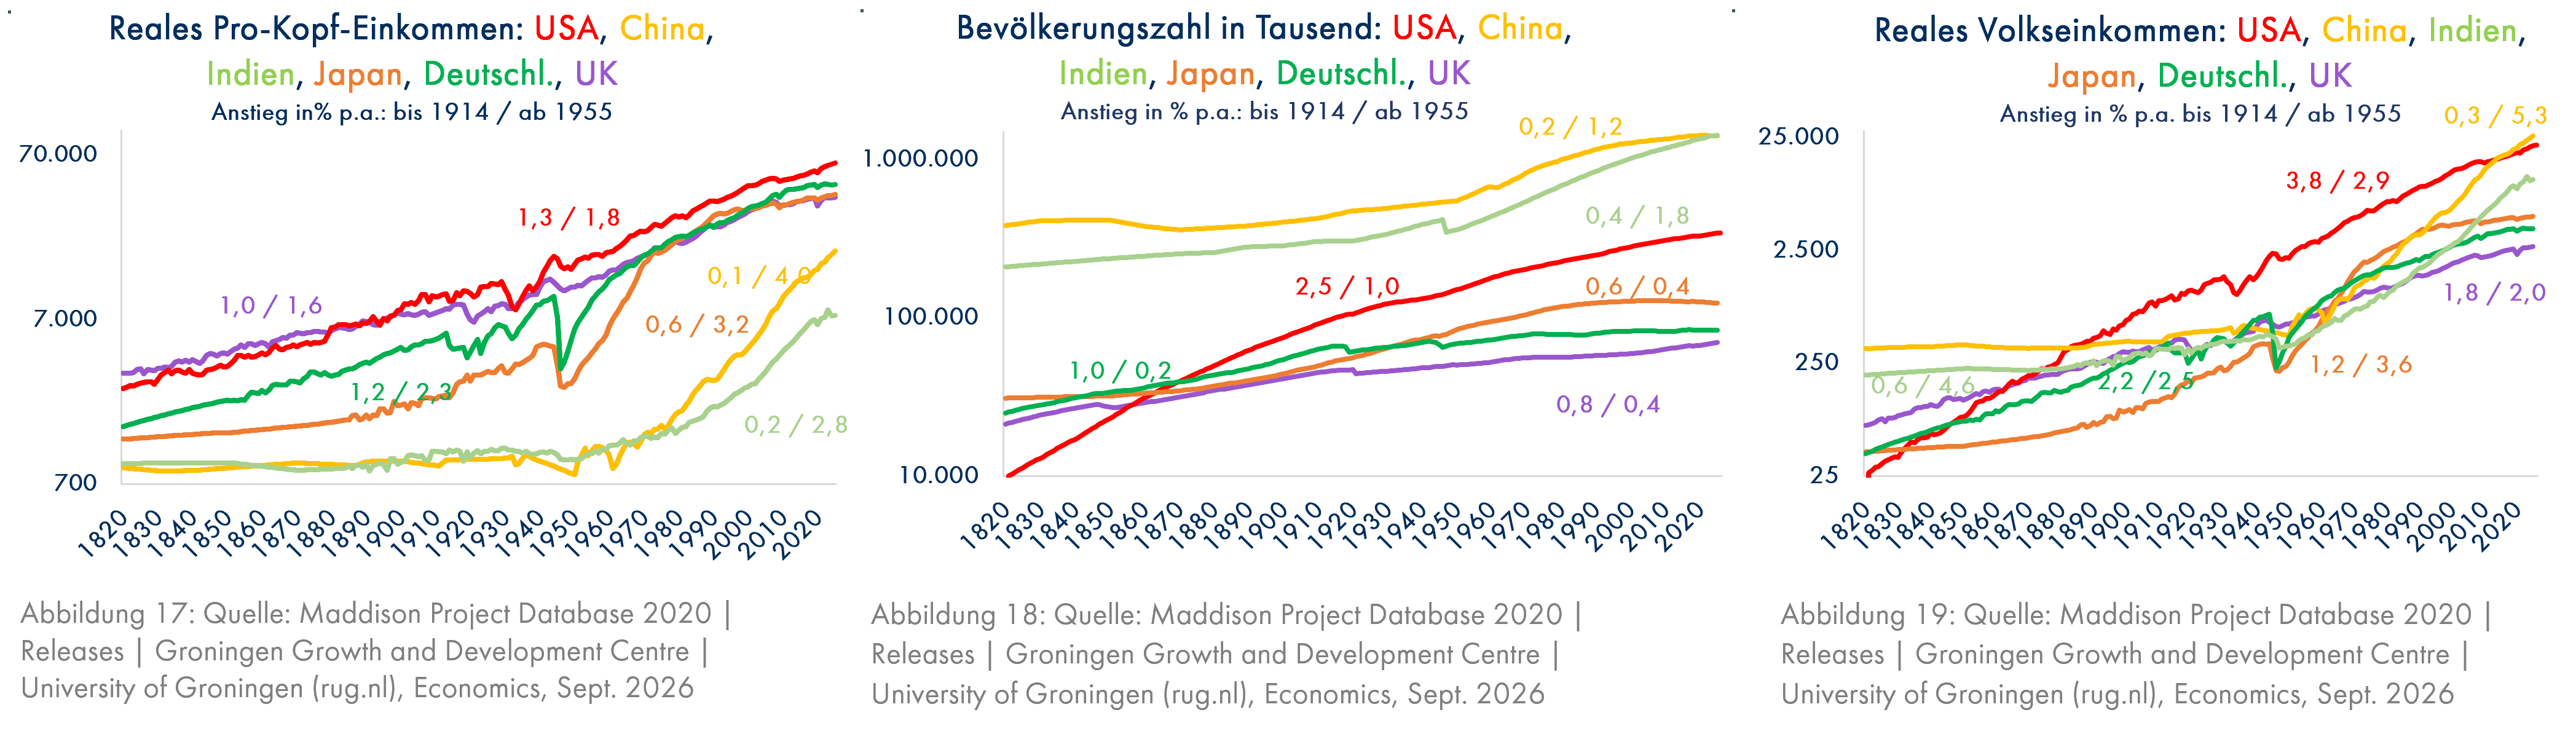
Die indische Wirtschaftsleistung konnte allerdings trotz Korruption in den letzten 50 Jahren erhebliche Steigerungen verzeichnen. Bis 1955 war das Pro-Kopf-Einkommen in Indien und China seit 1820 kaum gewachsen (Grafik 17). Dann begann eine Aufholjagd, die ab den 70er Jahren das Wachstum der Industrieländer deutlich übertraf, wobei China noch erfolgreicher war als Indien. Aufgrund des insbesondere in Indien starken Bevölkerungswachstums (Grafik 18) konnte nach China auch Indien die westlichen Industrieländer außer die USA übertreffen (Grafik 19).
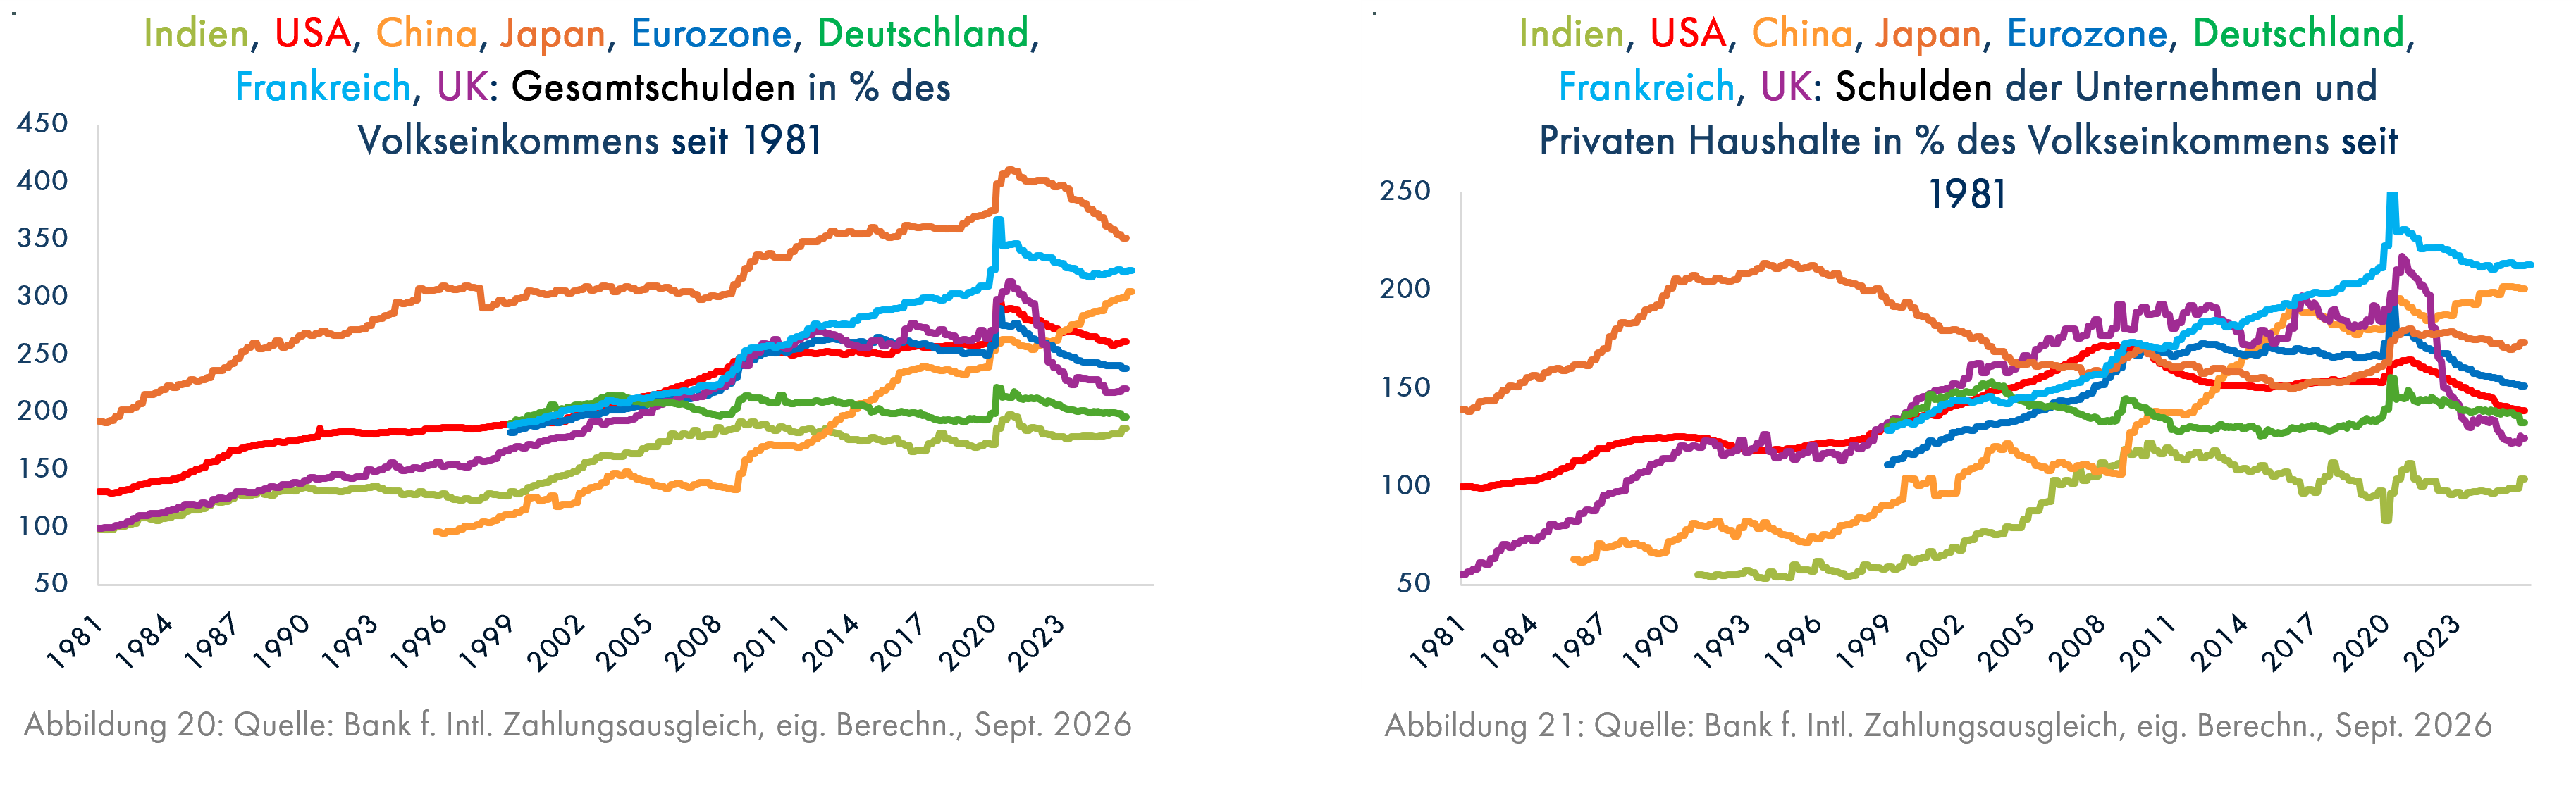
Das indische Wachstum ist jedoch wesentlich nachhaltiger als das chinesische. Die Gesamtverschuldung Chinas ist nämlich seit der Finanzkrise 2008 noch stärker angestiegen als die Gesamtverschuldung Japans während des Japan-Booms bis Anfang der 90er Jahre (Grafik 20). Indiens Verschuldung, die 2008 niedrig, aber etwas höher als die chinesische war, ist dagegen seitdem nicht gestiegen und inzwischen im internationalen Vergleich ausgesprochen niedrig. Auch die Privatverschuldung der indischen Unternehmen und Privathaushalte hat in den letzten 20 Jahren einen sehr günstigen Verlauf genommen, während der chinesische Privatschuldenberg in derselben Zeit von einem besonders niedrigen Niveau auf das zweithöchste der hier betrachteten Länder angeschwollen ist (Grafik 21). In Japan ging der Privatwirtschaft bei einer Verschuldung von etwas über 200% des Volkseinkommens vor über 30 Jahren die Puste aus; China und auch Frankreich haben inzwischen dieses Niveau fast erreicht.
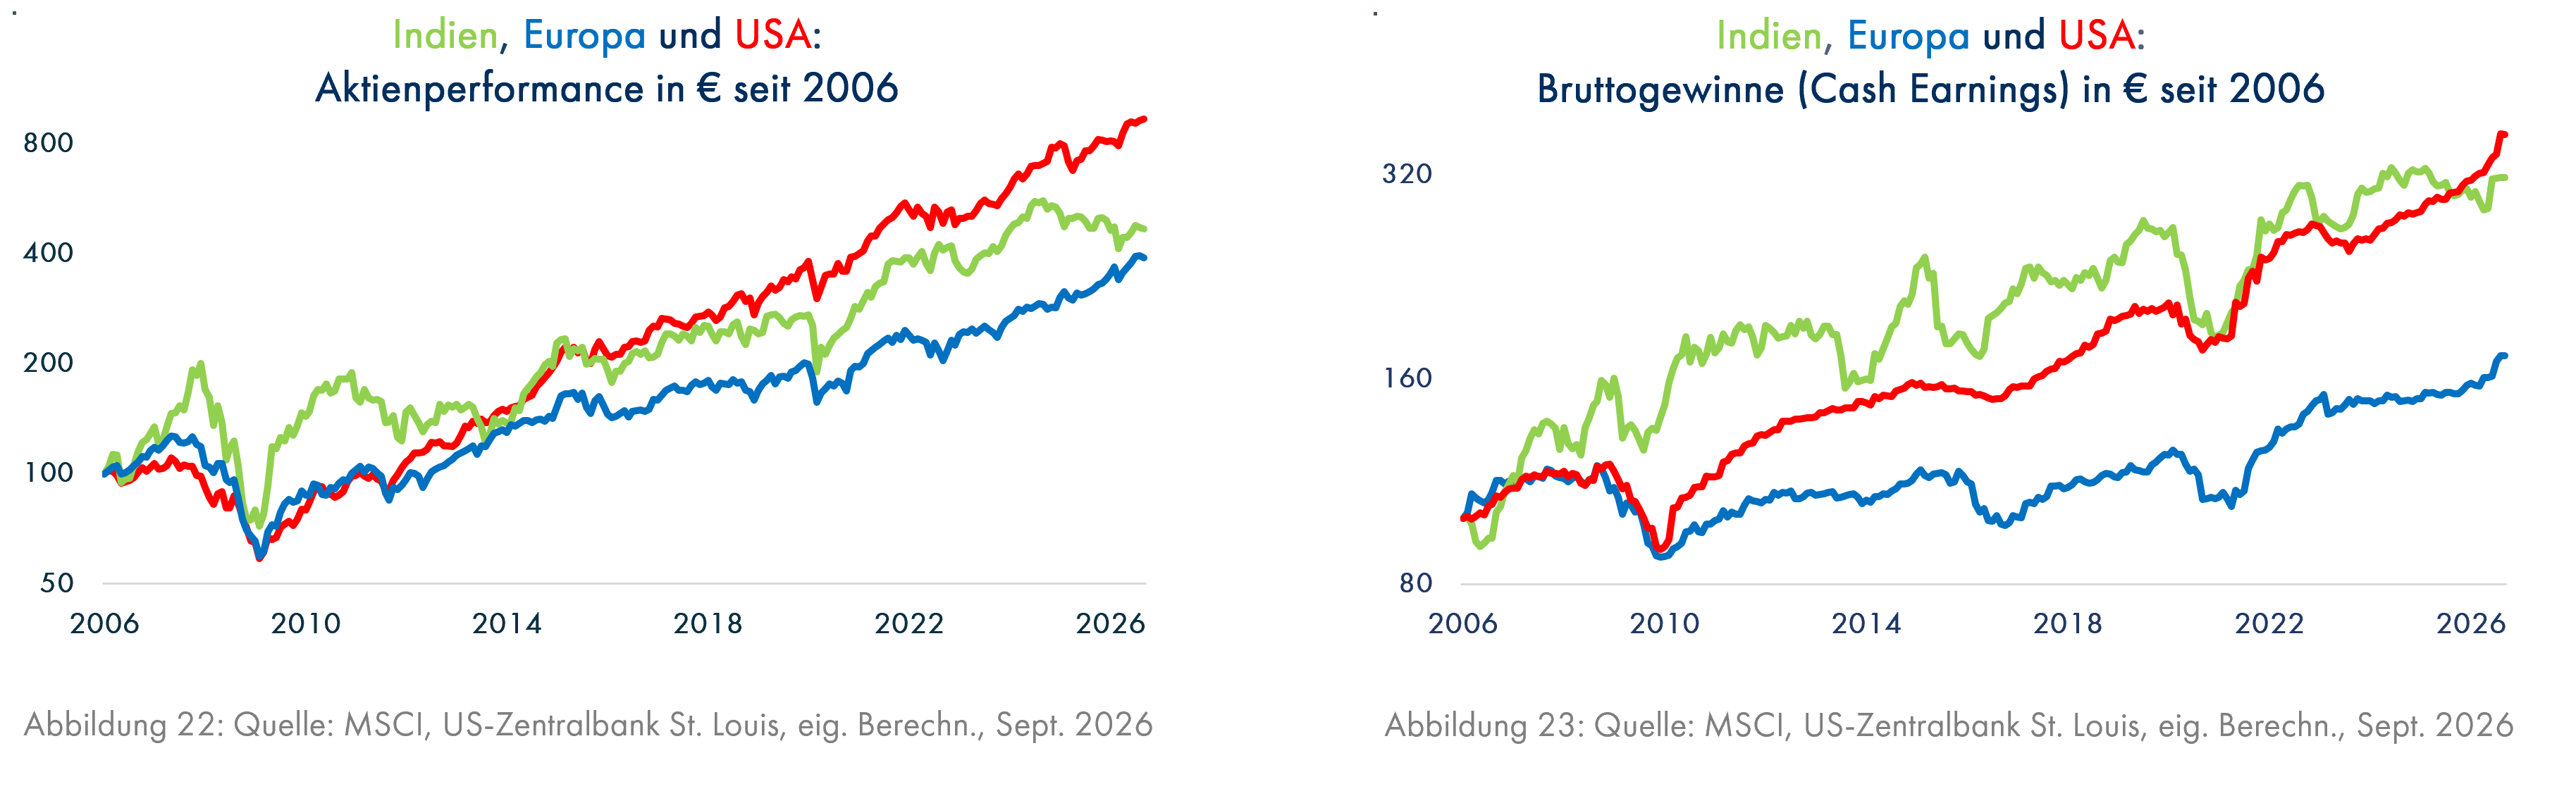
Die Performance des indischen Aktienmarktes war in den letzten 20 Jahren nur leicht besser als die der europäischen Aktien (Grafik 22). Die Bruttogewinne der indischen Firmen haben sich allerdings fast ebenso gut entwickelt wie die der amerikanischen (Grafik 23); indische Aktien sind dadurch attraktiver geworden.
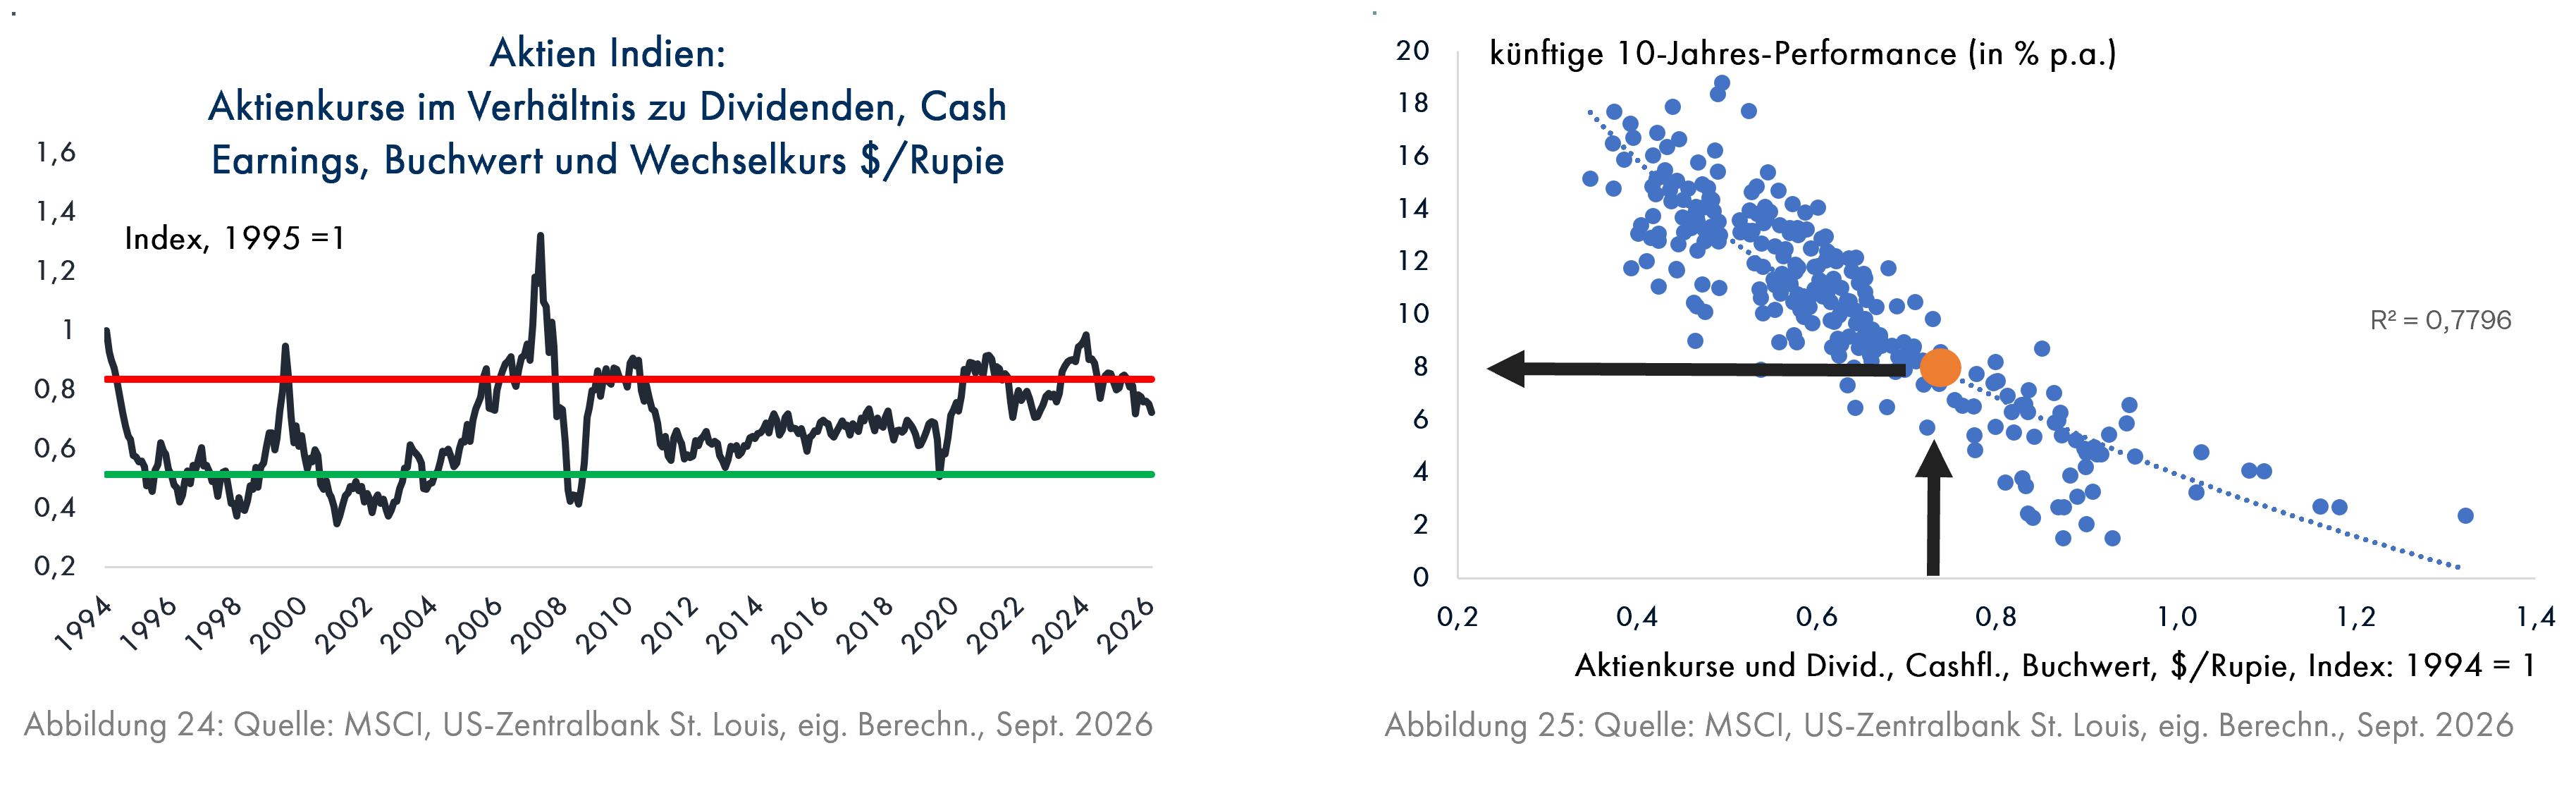
Das wird durch das Prognosemodell bestätigt, das aus den betriebswirtschaftlichen Kennzahlen Dividenden, Bruttogewinne, Buchwert und Wechselkurs besteht. Die im Vergleich zu europäischen und amerikanischen Aktien deutlich sichtbare Kursschwäche in den letzten 2 Jahren (Grafik 22) hat zu einer attraktiveren Bewertung indischer Aktien geführt (Grafik 24), so dass deren Ertragserwartung für die nächsten 10 Jahre bei 8% p.a. liegt (Grafik 25).
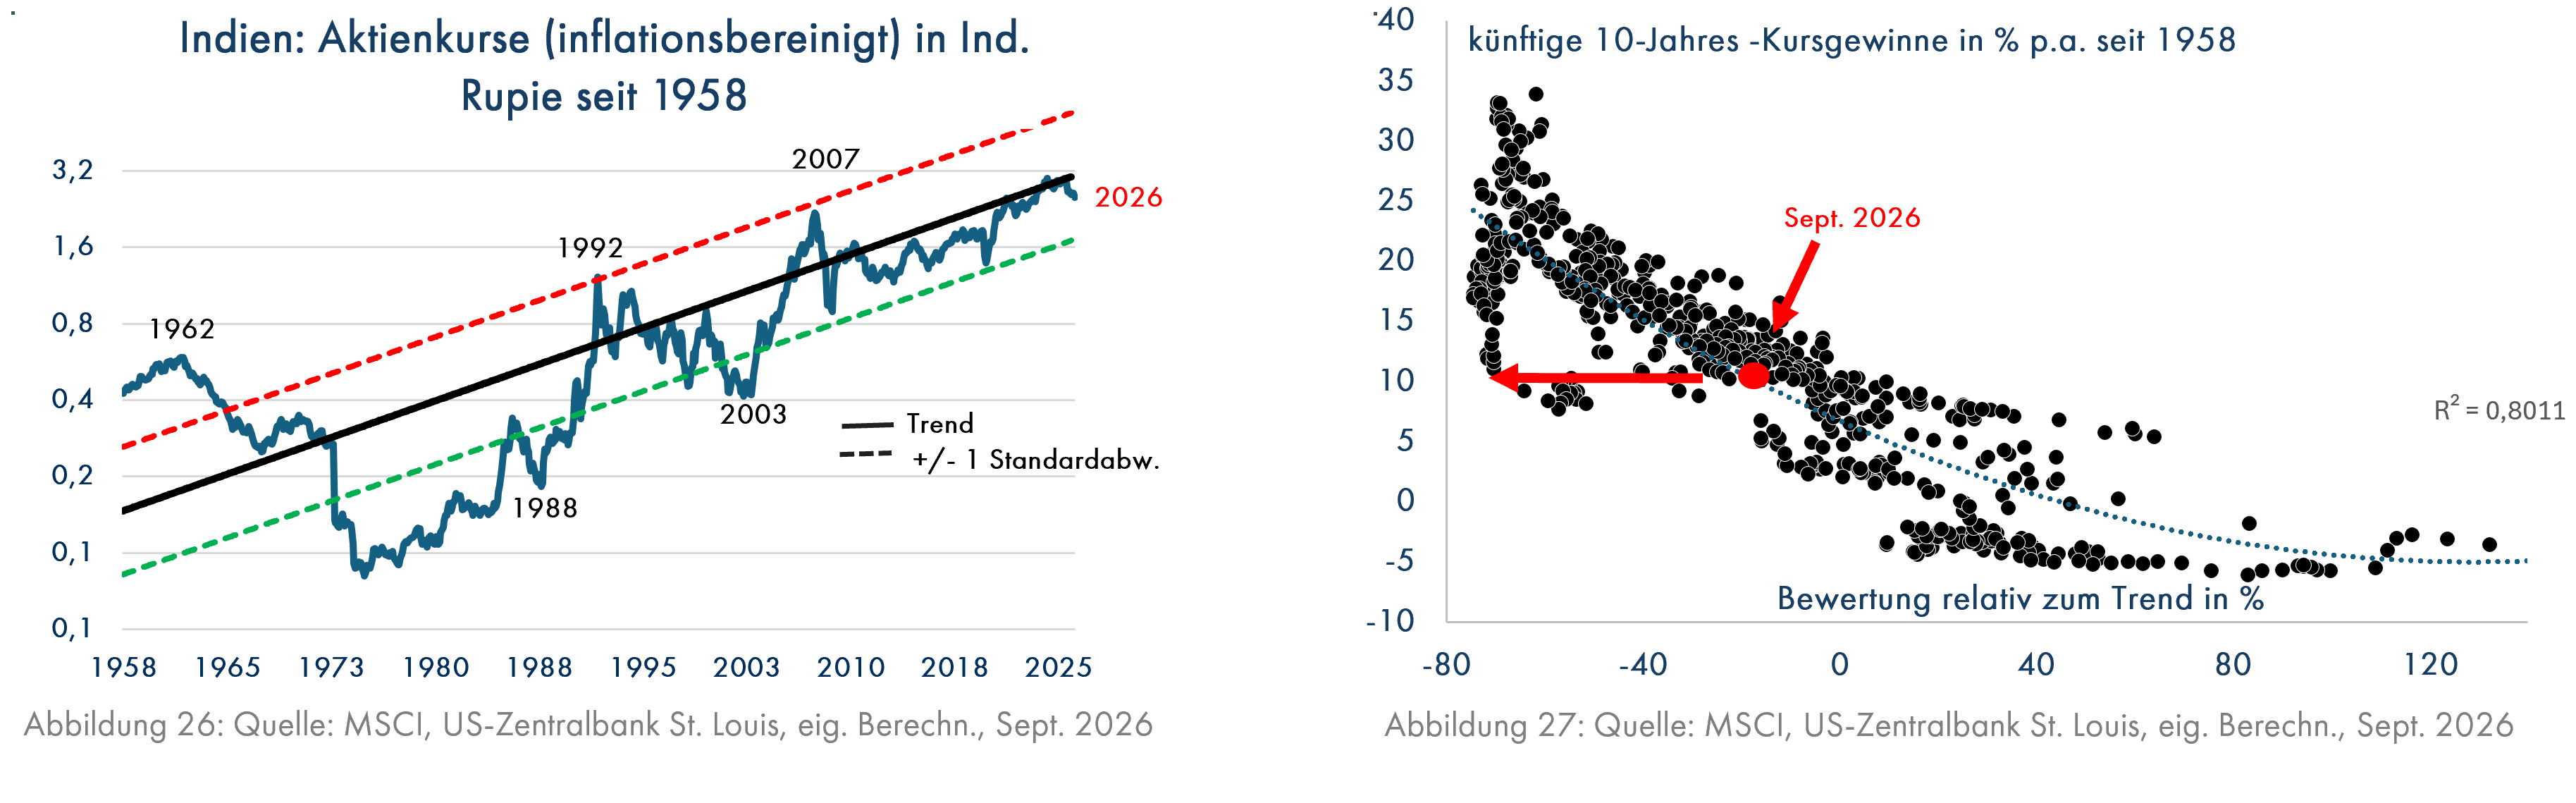
Eine ähnlich hohe Ertragserwartung ergibt sich aus dem Prognosemodell, dessen Grundlage die Abweichung der realen Aktienkurse von ihrem Trend bildet (Grafik 26). Aktuell liegt der indische Aktienmarkt 20% unter dem Trend und hat damit eine überdurchschnittliche Ertragserwartung von fast 10% p.a.. Dieses Modell funktioniert bereits seit 1958 und weist mit einem R²-Wert von 0,80 (0 = kein Zusammenhang, 1 = exakter Zusammenhang) einen engen Zusammenhang der künftigen Erträge und der aktuellen Abweichung vom Trend auf. Indische Aktien sind – wie schon die Kursentwicklung seit 2024 zeigt – nicht vom KI-Boom abhängig und bilden daher eine gute Beimischung zum Aktienteil eines Vermögens.
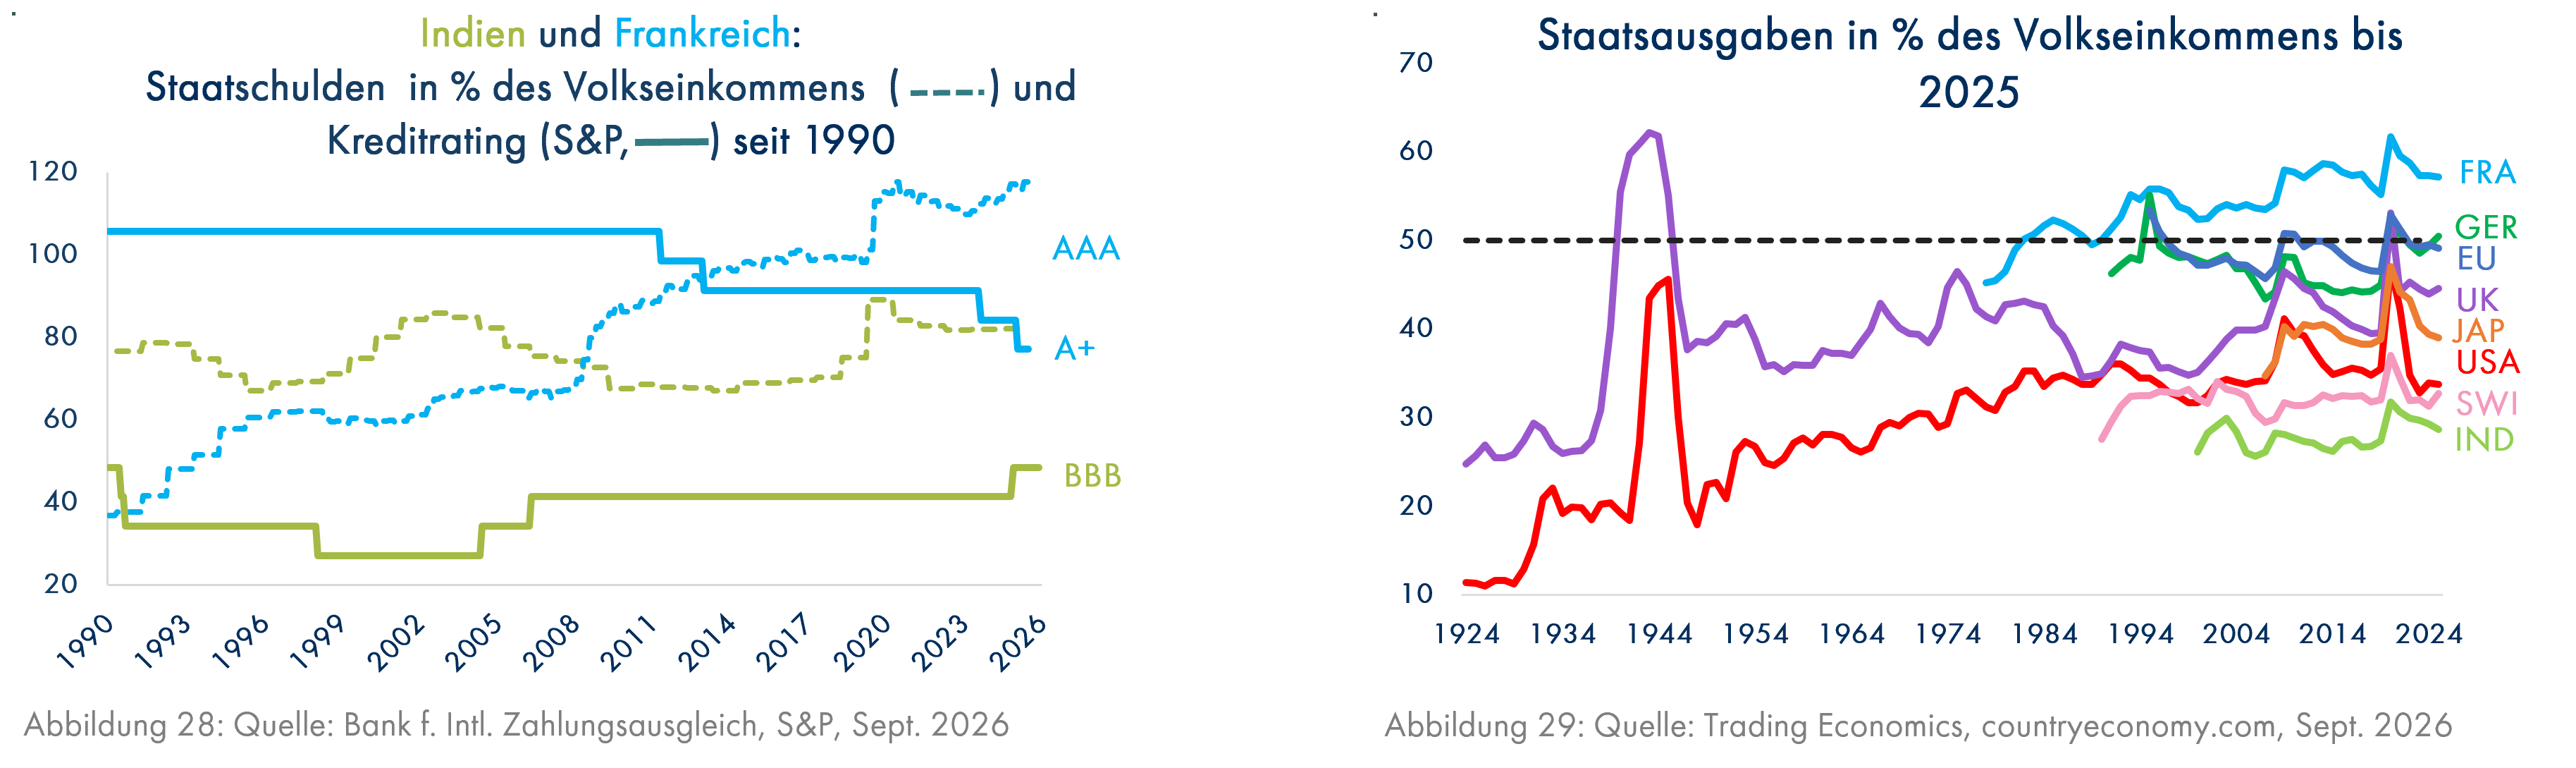
Angesichts der geringen Verschuldung erscheint das Kreditrating Indiens im Vergleich zu Frankreich, das bei der Gesamtverschuldung sehr hohe Werte und bei der Privatverschuldung sogar einen Rekordstand unter den großen Ländern aufweist (Grafiken 20 und 21), zu streng.
Indiens Wachstumspotenziale sind verglichen mit Frankreich höher und die Schulden weitaus niedriger (Grafiken 20 und 21). Dazu passt das um 4 Stufen (A, A-, BBB+, BBB) schlechtere Rating Indiens nicht (Grafik 28), zumal Frankreichs Regierung angesichts der mit 57% enorm hohen und kaum noch steigerungsfähigen Staatsquote (Grafik 29) sich schwertun dürfte, aus den Zahlern der Steuern und Sozialabgaben noch mehr herauszupressen. In dieser Hinsicht sind die Möglichkeiten des indischen Staates weitaus größer.
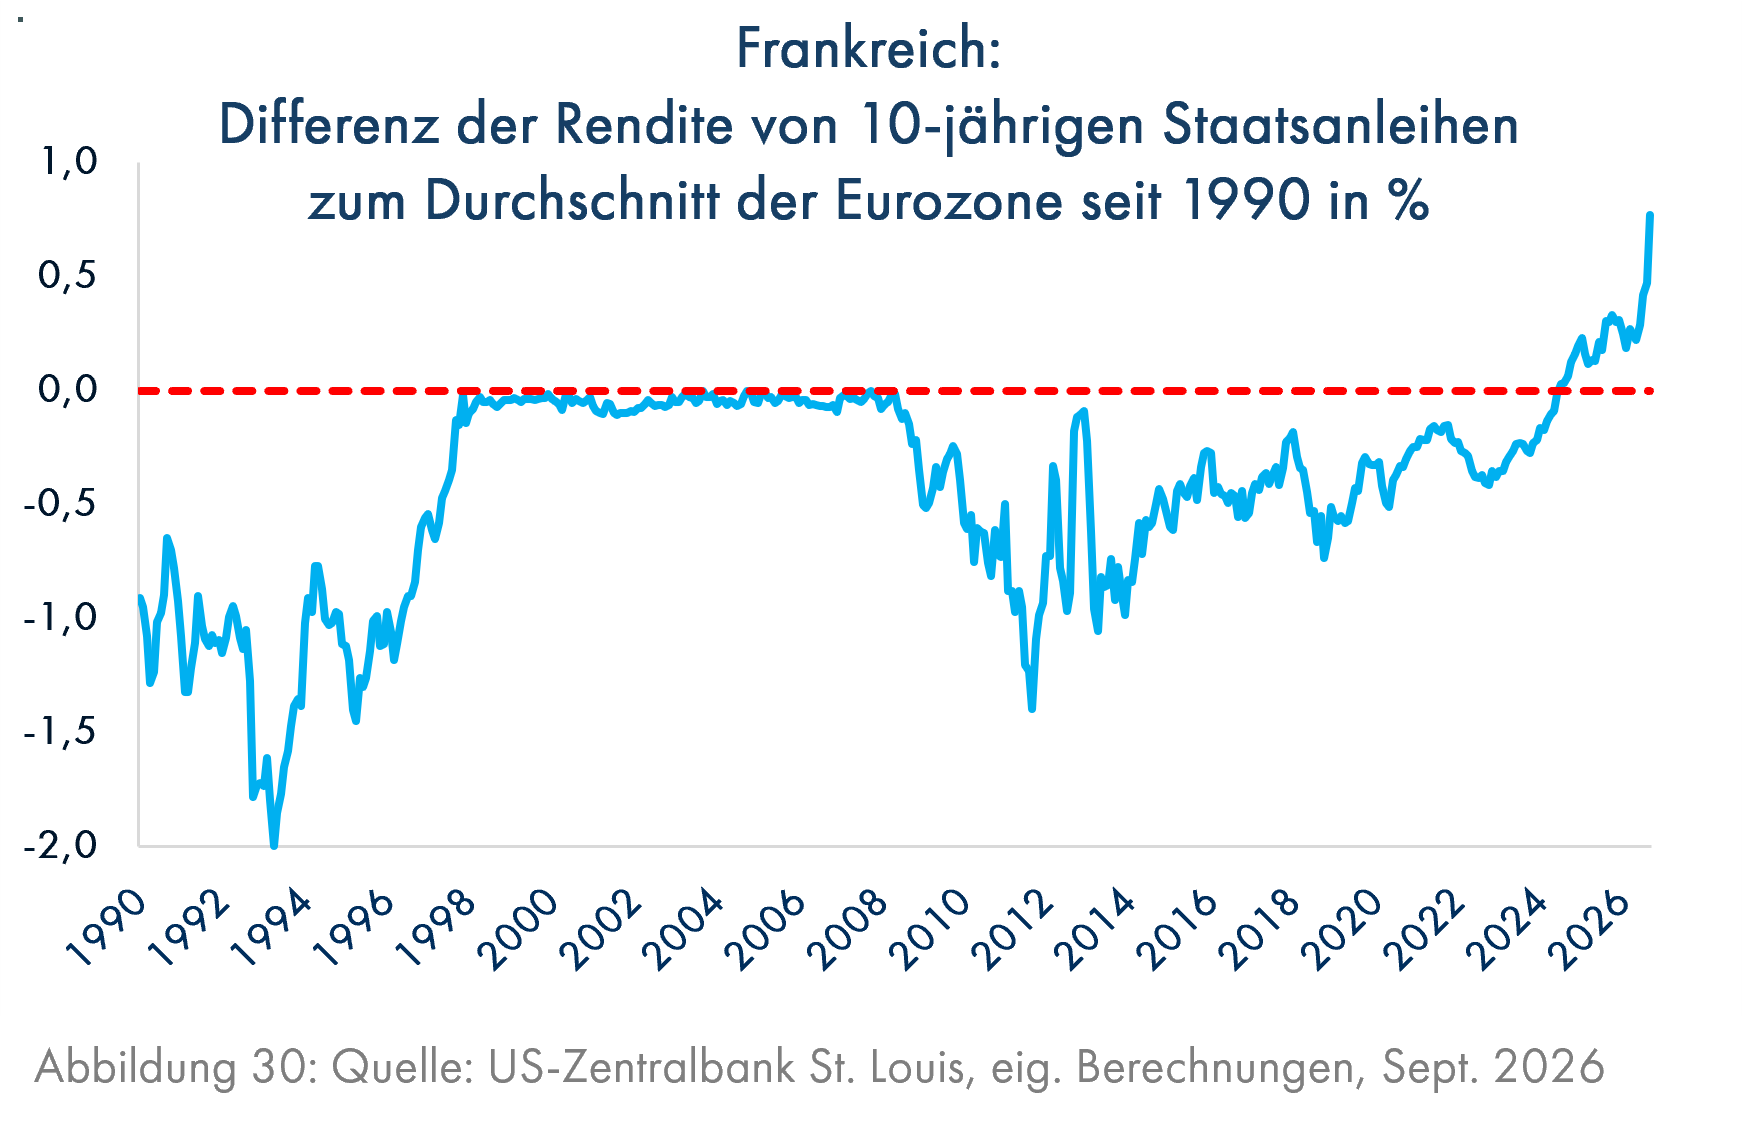
Auch die Anleger erkennen zunehmend die schwindende Bonität Frankreichs. Seit mit der deutschen Wiedervereinigung im Jahr 1990 auch die Idee einer Währungsunion, der späteren Eurozone, aufkam, waren die Renditen französischer Staatsanleihen immer niedriger als der Durchschnittswert der 10-jährigen Renditen der Eurozone (Grafik 30); die Werte vor 1999 wurden von den Zentralbanken zurückgerechnet. Im Juli 2024 durchbrach die blaue Linie in Grafik 30 erstmals die rote Linie und steigt seit einigen Wochen steil an.
Fazit: Der KI-Aktienblase wird irgendwann die Luft entweichen. Auslöser dafür können die zunehmend erkennbaren Haftungs- und Sicherheitsrisiken der KI sein, der enorme Konkurrenzdruck der Anbieter von KI, die jetzt auch von chinesischen Firmen angeboten wird, oder der „Serienkiller“ von Blasen aller Art, der Zins, der jetzt auch von den Zentralbanken hochgetrieben wird. Ein Land, das sowohl von KI-Problemen als auch von steigenden Zinsen unterdurchschnittlich betroffen sein wird, ist Indien. Das Land hat ein hohes, nicht schuldengetriebenes Wirtschaftswachstum, einen recht günstig bewerteten Aktienmarkt und eine niedrige Staatsquote vorzuweisen. Ein Opfer der steigenden Zinsen könnte Frankreich werden, das extrem hoch verschuldet ist und dem aufgrund der hohen Staatsquote der Ausweg über Steuererhöhungen versperrt ist. Deutsche Wähler und Politiker sollten gelegentlich mal nach Frankreich blicken, um zu sehen, was mit Ländern passiert, die unfähig sind, ihren Wählern ökonomisch unvermeidbare Reformen zu vermitteln und umzusetzen. Eine rechts- oder linkspopulistische Regierung in Frankreich könnte im nächsten Jahr eine Krise des Landes auslösen.
Abschließend unsere Kernaussagen aus dem FINVIA-Kapitalmarktausblick vom September 2021, den Sie hier finden:
Vor 5 Jahren beschrieben wir die zunehmenden Inflationsrisiken und empfahlen zur Sicherstellung des realen Vermögenserhalts eine breit gestreute Vermögensaufteilung mit dem Schwerpunkt Aktien und Beteiligungsfonds, und den Beimischungen Wohnimmobilien und Gold, allerdings keinerlei festverzinsliche Wertpapiere.
Den Kapitalmarktausblick können Sie auch hier herunterladen.